

2025 年 3 月 28 日
全球市场展望
全球市场展望
“美国例外论”备受考验
美国政策不确定性导致2025年首季股市动荡。在市况波动下,保持清晰分辨信号与噪音至关重要。在多元化投资组合中,我们仍然偏好全球股票,多于债券和现金,但适度调低了看好持仓。
我们偏好均衡配置美国和欧元区股票,调低对美国股票看法,同时调高欧元区股票看法,两者继续属于核心持仓。德国财政支出议案属正面消息,美国资产领先表现仍属于调整而并非逆转。我们看好亚洲(日本除外)的离岸中国股票。
每逢金价调整,我们将趁机买入。美元和债券收益率或保持区间波动,未来一至三个月内,美元或略为反复上升。
美国的领先表现是否受到考验?
德国的财政刺激政策能否改变现状?
量化模型是否仍看涨股票?
策略
投资策略与关键主题
|
|
||||
|

12个月基础投资超配观点:
- 股票、黄金
- 发达市场高收益债
机会型投资观点 – 股票
- 美国软件、通信、主要银行
- 中国非金融国企高息股和恒生科技指数
- 欧洲银行、工业
机会型投资观点 – 债券
- 全球可转换债券
- 美国机构按揭抵押证券
- 亚洲高收益美元债
“美国例外论”备受考验
- 美国政策不确定性导致今年首季股市动荡。市况波动下,保持清晰分辨信号与噪音至关重要。在多元化投资组合中,我们仍然偏好全球股票,多于债券和现金,但适度调低了看好持仓。
- 我们偏好均衡配置美国和欧元区股票,调低对美国股票看法,同时调高欧元区股票看法,两者继续属于核心持仓。德国财政支出议案属正面消息,美国资产领先表现仍属于调整而并非逆转。我们看好亚洲(日本除外)的离岸中国股票。
- 每逢金价调整,我们将趁机买入。美元和债券收益率或保持区间波动,未来一至三个月内,美元或略为反复上升。
增长恐慌或是情况更糟?
2025年首季度,金融市场相对动荡:(i)美国股票从高峰到谷底下跌了10%左右,表现逊于其他主要地区;(ii)美国10年期国债收益率下跌逾60个基点,一度跌至4.2%以下;以及(iii)全球债券表现优于全球股票。股市下跌是否入市良机?
宏观趋势可以帮助回答这个问题。在美国,增长恐慌(甚至是滞胀恐慌)在部分数据中可见。亚特兰大联储的GDPnow高频指标在2月急剧降至负增长区间。与此同时,密歇根大学的5年通胀预期指标飙升至1990年代初以来的最高水平。这些数据,加之美国4月2日宣布对等关税前不确定性加剧,有助解释为何市场表现波动。
然而,我们不愿轻易得出过于负面的结论。广泛的数据对增长和风险资产更有利。美国领先指标虽然仍为负值,但正在从去年的低位回升,就业市场看似可抵御美国政府削减成本的忧虑,且亚特兰大联储的GDPnow指标的表现可能归因于一次性因素(提前进口商品)。我们承认关税政策的不确定性需要适度调整,并密切关注高频数据,但我们的核心情境仍是经济正向增长而非衰退。
图. 1 近期欧洲股票跑赢美国,但美国长期领先的趋势保持不变
明晟美国/明晟欧洲的相对累计回报

偏好股票,但收窄地区关注的差异度
宏观因素的正向倾斜是我们继续看好全球股票胜过债券和现金的原因。虽然我们已适度削减股票的超配规模,以应对美国关税政策不确定性加剧以及仍然高企的通胀率,但如果经济衰退得以避免,意味着政策不确定性的事件风险在4月份一旦消退,全球股票仍有反弹空间。
尽管如此,我们正在收窄关注的地区。一个关键问题是,可否追逐近期欧洲股票相对美国股票的优异表现。我们认为,德国议会批准财政支出计划是朝着正确方向迈出一步,进而支持国内经济增长前景。然而,这并不等同于在整个欧元区取消债务上限。加上美元还没有跌穿低位,欧洲股票上涨的速度导致投资者持仓过于挤拥,在此时不宜大举增持。因此,我们现在对美国和欧洲股票持均衡观点,将两者视为核心持仓。
在亚洲(除日本),另一场辩论是有关中国与印度股票。目前,我们认为中国股票(我们偏好离岸中国市场)可以继续跑赢印度股票。虽然最初引领中国股票涨势的因素是低成本人工智能大语言模型DeepSeek及估值低廉提振了市场情绪,但盈利前景的持续改善可能意味着涨势还有后劲。这没有动摇我们看好印度股票的结构性观点,事实上,估值低廉意味着它是吸引的趁低买入对象,但我们预计印度股市的涨幅暂时落后于中国股市。
仍然看好黄金
我们认为,在金价突破每盎司3,000美元后,黄金的前景几乎没有变化。各央行仍热衷于买入黄金,美国政策不确定性加剧增加了支持黄金的因素。我们还认为,黄金可能是用于对冲通胀上升风险或滞胀忧虑的工具。金价的上升速度确实意味着短期持仓很高,但鉴于基本面的前景乐观,我们可能考虑趁低买入(跌幅可能不大)。
图. 2 美元和美国国债收益率仍保持在2022年后的区间内
美元指数(DXY)和美国10年期国债收益率

我们对经济增长仍持乐观看法,意味着我们略微看好公司债多于政府债。就我们对高收益债的偏好而言,在其中看好公司债并不新鲜,毕竟各地区的违约压力较小意味着,相对各地区的投资级债,我们仍然超配高收益债。这是因为在当前的宏观环境下,我们倾向投资于增长敏感型债券,而不是利率敏感型债券。
然而,在发达市场投资级债领域,我们现在略微看好公司债多于政府债。虽然两者都对利率变化非常敏感,但我们认为风险/回报状况略微倾向受增长影响更大(且收益更高)的公司债。鉴于我们预计美元将大致上区间波动,故也结束了之前对新兴市场本币债的低配观点。
美元和债券收益率区间波动
尽管存在衰退(或滞胀)恐慌,美元指数自2022年以来稳固地保持在100-110的区间内。未来1-3个月,随着市场考虑美国提高关税的影响,我们预计美元在这个区间内上涨。不过,从长期来看,我们预计美元指数仍将区间波动,缺乏向上或向下突破的明显促成因素。
增加欧洲行业的机会型投资观点
尽管我们持长期观点,但我们认为可以在股票进行机会型投资轮动。在欧洲,我们对以下资产开启了新的机会型投资观点:(i)欧洲银行股和(ii)欧洲工业股。我们认为这两个看涨观点能够帮助捕捉欧洲股票在短期内的进一步领先表现。我们结束对(i)美国地区性银行、(ii)美国小型股及(iii)印度大盘股的机会型投资观点,以削减对这些市场的投资,与我们的整体宏观投资方法保持一致。债券方面,在欧洲债券收益率飙升后,我们在本月早些时候结束了欧元区政府债的投资观点(参见2025年3月14日发布的《金融市场周报》)。
基础资产配置模型
若要建立多元化投资组合,可以用基础(Foundation)和基础+(Foundation+)模型作为起点。基础模型展示了一系列配置,聚焦多数投资者都可以选择的传统资产类别,而基础+模型则包括了私人资产配置,可能只适合某些司法管辖区的投资者。
图. 3 风险状况属均衡的基础资产配置

图. 4 风险状况属均衡的基础+资产配置

图. 5 风险状况属中度的多资产收益配置

基础:战术性资产配置观点

图. 6 我们基础配置的表现*

图. 7 机会型投资观点表现

基础:多资产收益策略
|
|
||||
关键主题
由于关税风险和对美国经济增长放缓的忧虑,市场一直表现波动。尽管存在这些不确定性,但我们的多资产收益(Multi-Asset Income或MAI)策略年初至今仍录得2.1%的正回报,因为派息股、高收益债和次级金融债等创造收益的资产表现稳定。这些资产的表现优于股票,因此在这个充满挑战的环境下有助缓冲市场波动。
我们的MAI策略继续提供5.1%的稳定收益率,在当前利率环境下仍然吸引。鉴于美联储预计今年将减息两次,投资者应寻求锁定更高的收益,利用收益率飙升的机会来维持收益型投资组合的稳定收益。
在持仓变动方面,我们已减持全球股票,转为买入备兑认购期权,目前我们对两者持均衡观点,因为相信后者可提供更好的机会,以把握市场的波动。这使我们能够从期权溢价中赚取收益,同时能捕捉股市潜在上升空间。我们继续看好次级金融债多于发达市场高收益债。我们增持新兴市场本币政府债,因为美元的区间震荡前景、新兴市场国家的财政和经常帐户余额增强,以及近期的新兴市场资金流入提供了技术性的支持。
关键图表
股息再投资是投资者的重要组成部分。自1999年以来,股息再投资大约占累计总回报的92%
图. 8 股息再投资在贡献总回报方面发挥了关键作用
明晟所有国家世界指数自1999年以来总回报分解(重整为100 = 1999年1月1日)

图. 9 收益率仍提供机会创造吸引的收益
最差收益率/股息收益率(%)

MAI策略表现稳健
我们的MAI策略表现强劲,年初至今录得2.1%的正回报。2025年第一季在关税风险和美国经济增长恐慌的阴影笼罩下,导致市场震荡,美国股市从高位到低谷下挫了10%。我们的MAI策略获益于派息股、高收益债和次级金融债等创造收益资产的表现稳定。这些都缓冲了市场波动,并帮助MAI策略在充满挑战的环境中表现优于全球股票。
在不确定性加剧的背景下(尽管增长前景仍然乐观),我们削减了MAI策略中的一些股票风险。我们已减持全球股票,转为买入备兑认购期权,目前对两者持均衡看法。备兑认购期权可以在市场进一步下跌时,利用卖出期权获得的收益提供一些下行保护。此外,我们也增加了对新兴市场本币债的配置,因为我们预计美元将区间震荡。
尽管自今年年初以来,全球广泛的股票指数回报率趋于平稳,但今年年初至今,全球派息股的回报率更为强劲。与传统的全球股票相比,以明晟所有国家世界指数衡量,全球派息股的回报率超出约6%。我们认为,派息股在产生收益方面,较更偏向增长型的投资配置提供了一个吸引的另类选择,并在收益投资组合中发挥至关重要的作用。
派息股在MAI中的作用
MAI策略旨在产生固定收益,同时寻求资本增值。该策略的关键组成部分是全球派息股,占总分配的28%。这些股票提供稳定的收益来源、降低下行风险并具有长期增长潜力,使其成为收益型投资组合的关键组成部分。
图. 10 美国股市2月中旬回调后,全球派息股表现优于全球股票
2025年1月1日相关指数的表现调整为100

为什么派息股在收益型投资组合中如此重要?
派息股持续产生现金流,有助减低投资组合在市场低迷时所受的影响。股息支付有别于不可预测的资本升幅,它在不同的市场周期中往往保持稳定。
图. 11 全球派息股收益率在过去十年保持稳定
全球及地区派息股的股息收益率(%)

防守型特点:支付股息的公司通常拥有强劲的资产负债表、稳定的盈利和强劲的自由现金流。超过30%的派息股指数属于必需消费品、健康护理和公用事业等防守性行业,这些行业往往在经济低迷时期表现较好。从历史上看,派息股在熊市后强劲复苏,在市场回调后平均反弹幅度为36%(6个月)和51%(12个月)。
扩大增长潜力:虽然派息股传统上集中在防守型板块,但科技和工业等更多的高增长板块现在也开始采用股息支付方式。截至2024年9月,标普500指数成份股中有80%的公司派发股息,其中科技股的比例从10年前的13%上升至24%。这种扩张把收益稳定性与增长潜力结合起来,增强了派息股的吸引力。
通胀保护:在通胀预期持续升高的情况下,股息可以帮助投资者保持购买力来对冲通胀。随着时间过去,股息增长还可以帮助抵消通胀的影响。
长期财富创造:股息再投资显著提高了总回报。自1999年以来,它们贡献了累计股票总回报的92%。这种复合效应使派息股成为长期投资组合增长的有力工具。
在未来6至12个月,我们认为市场的波动性可能持续上升,通胀压力将仍然存在,地缘政治风险依然不变。我们仍然认为投资者应采取平衡的方法以应对市场波动,寻求增长潜力和赚取稳定收益。
对客户最关心问题的看法
|
|
||||
美国的例外论是否岌岌可危?
美国例外论即相信美国在历史和全球事件占有独特且突出的地位,一直影响着地缘政治,也影响着金融市场的表现。几十年来,投资者获益于这种论调:自1987年以来,标普500指数在近三分之二的时间内全年表现优于全球(除美国)股票。然而,近期关税的不确定性以及美国经济增长的忧虑对这一既定主题提出了挑战。今年到目前为止,标普500指数一直表现不佳,而欧洲和中国等市场则显著上涨。这种分化引发了一个问题:美国的领先表现是否面临风险?如果是,这对投资者有何影响?
我们认为,美国的例外论时代并未结束,只是暂停而已。美国经济的基本实力,包括美国公司持续实现盈利以及保持创新和技术领先地位的能力,继续支持我们对美国资产的长期乐观态度。然而,鉴于持续的关税不确定性,我们在等待美国政策明朗化之际,短期内对美国股市采取中性立场是合理的。我们继续强调维持多元化投资组合的重要性,在各地区均衡配置股票,并通过黄金等对冲资产来应对未来的不确定性。
过去的教训
随着全球经济联系日益紧密,以仅美国出现的经济衰退越来越少见,但并非史无前例。根据世界银行统计,1950年以来全球仅发生过四次经济衰退,每次都与美国经济衰退同时发生。然而,并非每次美国经济衰退都会导致全球经济衰退。事实上,自1950年以来美国已经独自经历了六次经济衰退,其中最近的例子是2001年左右网络泡沫破灭后的经济衰退和全球金融危机初期。
美国经济单独衰退期间会发生什么?
在美国经济衰退期间和全球经济衰退期间,金融市场的表现有明显差异。在美国经济单独衰退期间,美国股市表现不如全球股市。美联储通常透过降低利率来应对,从而支持美国政府债券。

图. 12 自1950年以来,美国经济单独衰退已经发生过数次,但近年来发生的频率有所降低
1950年以来美国单独及全球经济衰退期间

图. 13 在美国经济单独衰退期间,美元往往会随美国股市下跌
美国单独和全球经济衰退期间的平均回报率

然而,由于缺乏海外避险资金,美元通常会跟随美国股市下跌,而美国政府债券的涨幅也不像全球经济衰退期间那么显著。因此,如果美国经济单独陷入衰退,传统的美国避险策略可能就不那么有效了。
相较之下,在全球经济衰退期间,尽管美国股市下跌,但表现往往优于全球股市。全球投资者通常会转向美国资产以寻求稳定,从而加强美元和美国政府债券。“美元微笑”现象就是一个例证,它凸显了两个美元走强的不同情境:全球经济严重衰退和美国经济表现强劲的时期;以及一种中间状态,即仅有美国经济放缓,美元走弱。
图. 14 美元因美国经济单独放缓而走弱
自1872年以来60/40的美国股票-债券投资组合上半年回报率最差的10个的平均值和范围

美国例外论受到挑战?
虽然关税代表着短期的阻力,但更广泛的风险在于美国日益孤立主义的立场。透过关税疏远盟友和对手、限制移民以及威胁退出北约等主要联盟,这些都是挑战美国例外论基础的重大政策转变。同时,欧洲取消财政限制和中国在关税下的韧性凸显了其他全球大国日益增强的竞争力。
图. 15 美国公司盈利超过全球同业,证明其股票表现优异
标普500指数对比全球(除美国)股票价格及每股盈利比率

然而,现在就断定美国例外论已经终结还为时过早。公司在全球营运的引领下,美国仍处于创新和技术的前沿。其灵活的劳动力市场和强大的创业文化继续促进经济活力。因此,美国公司盈利一直超过全球同业,我们预计这一趋势将持续下去(图15)。尽管如此,鉴于政策环境不断变化,投资者应保持多元化的投资组合,以应对未来的不确定性。
增加新兴市场资产并使用黄金和日圆作为分散投资工具
多元化不仅在动荡和不确定的环境中至关重要,而且还能让投资者在等待美国相关不确定性缓解的同时,利用其他地方来捕捉吸引机会。新兴市场的股票和债券将获益于美元的潜在疲软。此外,在美国“非例外论”时期,黄金提供了有效的对冲优势,提高投资组合稳定性和下行保护。日圆也是一种吸引的货币以实现多元化投资,历史上当全球投资者远离美国资产寻求安全时,日圆表现良好。
图. 16 当美国股市表现不如全球同业且美元疲软时,新兴市场的股票和债券表现良好
不同情境下资产每月平均回报

图. 17 在美国表现欠佳的时期,日圆是潜在的分散风险工具
在美国股市表现落后于全球(除美国)股市期间,美元指数和日圆的回报率**

宏观概况 – 一瞥
我们的宏观经济展望和关键问题
|
关键主题
尽管最近存在担忧,但我们认为未来12个月美国陷入经济衰退的可能性只有20%。政策不确定性上升已使美国经济软着陆的可能性从年初的45%升至50%,同时不着陆的可能性从40%降至30%。特朗普总统在关税以及削减政府浪费和移民的努力上反复无常,削弱了消费者和企业的信心。特朗普的关税计划将于4月2日推出,可能会为贸易前景提供更清晰的境况。同时,由于美联储会评估特朗普政策的影响,故我们将它下次减息的可能性推迟到下半年。近期消费者通胀预期飙升,但市场通胀预期仍处于长期区间内。
欧洲和中国的前景因财政刺激措施而改善。在全球主要经济体中,欧洲今年的前景改善幅度最大。特朗普强硬介入结束乌克兰冲突,可能对俄罗斯有利,而特朗普激进的贸易政策也促使欧洲决策者采取措施,提升国防与基建支出。德国议会投票通过放松宪法债务上限,可能会在未来十年推动德国经济每年增长2%。同时,中国推出了财政刺激措施,应能帮助中国经济实现政府今年5%的增长目标。
关键图表
德国投票放宽宪法债务上限,增加对基建和国防的支出,欧元区的增长前景今年改善幅度最大
图. 18 今年欧元区经济数据和增长预期有所改善
美国、欧元区、中国经济意外指数;欧元区、德国增长预期*


主要的宏观问题
美国是否正走向衰退?这个问题源于亚特兰大联储银行的GDPNow预测。在2月底公布1月的贸易和个人消费数据后,该预测显示美国第一季经济出现萎缩。
我们认为这是一个技术性异常情况,主要原因是企业在特朗普关税生效前(部分关税于2月生效)提前进口商品,导致1月美国贸易逆差激增。未来几个月,贸易逆差可能会有所缓解,而库存数据可能会滞后反映进口激增,从而推动GDPNow的2月和3月增长预测回升。同时,由于政策不确定性和通胀忧虑加剧,个人消费增长放缓,但我们预计随着就业市场保持韧性,未来几个月趋势将逆转。
我们的基本预测:我们预计今年不会出现经济衰退,主要是因为我们预期特朗普贸易政策、政府支出和移民限制造成的持续不确定性只是暂时的。我们认为,这些政策最终可能会放宽,因为它们会影响特朗普的支持率和股市。此外,共和党基本盘和关键的商业选民可能会反对他的关税政策,尤其是在明年中期选举前夕,因为这些政策扰乱了商业的供应链。
短期风险:美国经济增长正在放缓,但只是放缓至长期趋势速度。特朗普有可能牺牲短期增长并容忍股市短暂下跌,以实现其长期目标,即推动减税、减少政府浪费、放宽行业管制并吸引更多外资进入美国制造业。
由于短期政策风险打击了信心,美国2月经济意外转为负面。前瞻性的就业市场指标,例如职位空缺率,显示失业率正在上升。去年支持了就业增长的政府部门职位,今年可能减少。美国4月对主要贸易伙伴征收关税的可能性或会进一步打击市场情绪,并重燃通胀风险,迫使美联储更长时间维持利率在限制水平。
上行风险:除了当前的风险外,市场焦点可能会转向特朗普提出的减税和放宽监管政策。债券收益率下降、美元走弱以
及经济增长放缓应该会缓解金融状况,并使政府能够推动国会通过减税法案,从而提振消费者/企业信心和私人投资。私营部门的复苏可能会弥补政府削减支出所造成的损失。
虽然消费者通胀预期上升,打击了市场情绪,但具韧性的就业市场和油价处于五年低位支持了可支配收入,并使市场通胀预期维持在长期范围内。尽管我们预期美联储将因近期政策不确定性而推迟减息,但如果市场通胀预期得到控制,我们预期央行将在下半年恢复减息。H2 He
德国的财政刺激政策能否改变现状?德国议会投票放宽宪法债务限额可能会改变德国的局面,因为透过增加基建和国防支出,德国很可能在未来十多年的时间里每年大约有2%的经济增长。接下来的焦点是德国联合政府的性质。
由于支出计划至少需要一年时间才能实施,因此对欧元区的影响可能在短期内是正面的但有限的。此外,与德国不同,欧洲其他国家在高负债水平的情况下缺乏财政空间来大幅增加支出。此外,由于欧洲的生产能力有限,欧洲国防支出的很大一部分可能会惠及美国国防承包商。欧元区也需要应对预计4月2日起实施的美国关税。贸易紧张局势如果升级都可能损害短期经济增长。因此,我们预期欧洲央行将进一步减息,包括在第二季减息25个基点。
中国的刺激措施足以推动增长吗? 一如预期,全国人民代表大会再次推出财政刺激措施,以重振消费者和私营部门的商业信心并缓解通缩压力。2025年的财政刺激将达到国内生产总值近2%。尽管美国关税存在风险,但刺激措施应能帮助中国实现接近5%的增长目标。美国已将对华关税提高至30%。尽管近年来中国对美国的出口减少,不太容易受到特朗普保护主义政策的影响,但我们预计中国政府将在第二季进一步实施货币和信贷宽松政策,以抵销美国关税的影响。
图. 19 尽管有政策风险,但美国的经济衰退风险仍然低
美国经济增长和1年衰退概率的综合预期

图. 20 中国增加财政支出以支持增长
中国预算与估计的实际财政赤字

资产类别
债券 – 一瞥
|
|
||||
关键主题
我们将全球债券视为核心持仓。由于收益率溢价较低但绝对收益率水平较高,因此我们对全球债券保持中性立场。尽管长期利率波动,但我们仍然预期西方主要央行将下调政策利率。我们认为中性债券期限结构(平均5至7年)是重新定价风险和收益潜力之间的最佳平衡。
我们对经济增长的建设性观点,这意味着我们更偏好公司债券而非政府债券。我们超配发达市场高收益债,对发达市场投资级公司债持中性观点(核心持仓)。从风险调整后回报来看,发达市场高收益债仍可提供吸引的名义收益率和实际收益率,而发达市场投资级债的高估值则受到稳健基本面和资金持续流入的支持。鉴于忧虑利率波动,我们已将发达市场投资级政府债下调至低配。从创造收益的角度来看,发达市场投资级政府债也较发达市场投资级公司债表现逊色。
新兴市场美元政府债和亚洲美元债为核心持仓。尽管收益率吸引,但美国的保护主义可能带来风险。在亚洲,我们偏好高收益债券多于投资级债券,因为它们投资于当地市场并获益于中国的刺激措施。我们将新兴市场本币政府债上调至中性,因为我们认为美元长期趋势以及新兴市场本币资产类别的资金流入相对稳定。
关键图表
随着市场调整对央行减息的预期,我们预计发达市场高收益债将继续获益于非衰退情境
图. 21 市场于3月时预期发达市场央行2025年减息的次数会减少


低配发达市场投资级政府债
我们将发达市场投资级政府债下调至低配,并预计该资产类别表现跑输。我们对经济增长的看法,这表明当前的风险回报更有利于公司债而非政府债,特别是因为公司债的收益率更高,且更受经济增长的影响。此外,政府债券对利率波动更为敏感,尤其是在政府政策及通胀预期不确定的情况下。
对发达市场投资级公司债持中性观点(核心持仓)
相对于历史平均水平,发达市场投资级公司债的收益率溢价仍偏紧绌,强劲的资金流入持续支持高估值。公司基本面依然强劲,支持信用指标。然而,特朗普政策带来的不确定性可能引发波动,并在这些紧绌的水平对债券收益率溢价带来挑战。发达市场投资级公司债和政府债易受利率风险影响,但我们的增长偏好使我们相信,发达市场投资级公司债的回报将高于政府债。
超配发达市场高收益公司债
我们继续预计美国经济将实现软着陆,欧洲潜在的财政支出放宽可能会对经济增长产生正面影响。经济状况的整体韧性应有助于防止违约率飙升。尽管估值较高,但我们认为在软着陆情境下,发达市场高收益债的收益率溢价能够提供良好的缓冲。我们预计发达市场高收益债将带来不俗的风险调整后回报,因此,我们维持超配观点。
对新兴市场美元政府债持中性观点(核心持仓)
从历史角度来看,债券收益率溢价仍然很低,美国的保护主义带来了挑战,特别是对于新兴市场商品和资本货物出口国而言。不过,相对于发达市场政府债,更高的收益率溢价和过去两个月市场技术面的改善为该资产类别提供了支持。主要新兴市场国家的财政实力及经常账改善,减少了离岸债券的发行需求,在一定程度上平衡了风险,因此我们对新兴市场美元债维持中性观点。
对亚洲美元债持中性观点(核心持仓),看好高收益债胜于投资级债
我们认为,新兴亚洲国家因地缘政治不确定性和保护主义上升而面临脆弱性。亚洲投资级债收益率溢价较低,但受到资本市场强劲基本面和再融资能力以及国内大量技术需求的有力支持。
预计亚洲高收益债将获益于其国内业务重点。中国房地产行业违约高峰及相关的再融资风险已基本过去。该资产类别也应获益于中国进一步的政策刺激。综合这些因素,我们相信亚洲高收益债将带来不断改善的风险调整后回报,因此我们在亚洲美元债市场中超配亚洲高收益债。
对新兴市场本币政府债持中性观点(核心持仓)
我们将对新兴市场本币政府债的从低配上调至中性。新兴市场的收益率较高和美元长期相对区间波动为这一资产类别提供了支持,并提振了其表现,尤其是在新兴市场央行仍倾向于减息的情况下。此外,许多新兴市场国家近年来增强了财政和经常账实力,为外汇脆弱性提供了缓冲。资金最近流入该资产类别增加了技术性支持。然而,我们承认新兴市场仍然容易受到市场波动和地缘政治不确定的影响,美国需求减弱和关税上调对这些经济体构成了重大风险。
机会型买入:美国机构按揭抵押证券
由于美国机构按揭抵押证券的收益率比美国国债吸引,我们维持对美国机构按揭抵押证券的机会型买入观点。我们预计,由于美联储在疫情期间减息促进了按揭抵押再融资,降低了平均按揭抵押利率,故美国房地产市场将表现韧性。在愈趋避险的情况下,机构按揭抵押证券可能会表现良好,因为它与被视为避险资产的美国政府债券有很高的相关性。风险包括美国通胀可能加速。
机会型买入:全球可换股债券
我们对全球可转换债券保持机会型买入观点,因为我们相信经济软着陆情境和美国潜在的放宽管制政策将支持这一资产类别。亚洲发行人所占份额不断增加,提供更高的新发行溢价,为投资组合增添了多元化和表现潜力,尤其是在中国解决经济尾部风险的背景下。此资产类别主要由中小型股发行人组成,与股票市场有较高的相关性。经济衰退忧虑加剧构成了风险。
机会型买入:亚洲美元高收益债
我们维持对亚洲高收益美元债的机会型买入观点。目前,中国房地产行业在这一资产类别中的比重已显著减少。我们认为,违约高峰已经过去。亚洲高收益债券发行人更重视国内市场,故降低了地缘政治的风险。人工智能应用的广泛使用可能会刺激工业和技术领域的投资。增长前景放缓构成风险。
注:我们于3月14日结束了对欧洲政府债券的机会性买入观点,有关债券上升了1.5%。请参阅同日发布的《金融市场周报》。
股票 – 一瞥
|
|
||||
|
|
||||
关键主题
我们削减对全球股票的超配规模,因为特朗普政府的政策欠明朗。
我们将美国股票下调至核心持仓(中性)。估值在回调后变得更吸引,每股盈利增长继续领先其他地区。然而,关税风险导致市场持续波动。我们将欧洲(除英国)股票上调至核心持仓(中性),因为受财政刺激计划和盈利复苏的支持。然而,地缘政治风险和结构性挑战可能会限制领先表现。英国股票仍是核心持仓(中性),因为在波动市况下受防守性投资和吸引的股息收益率所支持,而通胀居高不下可能抑制潜在的上行空间。
亚洲(除日本)股票是核心持仓(中性)。在该地区,我们将中国股票上调至超配。我们看好科技相关发展和中国的刺激措施,它们的影响可能超过贸易不确定性和结构性忧虑。与此同时,我们将印度股票下调至核心持仓(中性)。我们相信印度的长期增长前景,不过印度股市受到了资金流入更低廉的中国股票的影响。日本股票也是核心持仓(中性)。日圆走强令盈利受压和海外资本持续流出可能给市场带来压力。
关键图表
在市况波动下,对不同市场进行多元化投资

图. 22 美国股票的12个月前瞻盈利增长仍然领先,但预期已有所下调。政策不确定性导致波幅相对上升


削减全球股票的超配规模
我们削减对全球股票的超配规模。我们对软着陆情境和美联储宽松政策的预期,在未来6-12个月可能支持股票表现领先。与此同时,特朗普政府的政策不确定性意味着股票的风险溢价上升。
美国股票为中性(核心持仓)
我们将美国股市下调至中性。在近期回调后,回报前景看似更加吸引。潜在的减税和放宽管制仍是有利因素。然而,政策不确定性导致标普500波幅指数的正常化趋势“比平常慢”,表明市场情绪持续紧张。盈利预期(12个月前瞻)继续领先其他地区,但已从1月的14%降至12%。
欧洲(除英国)股票为中性(核心持仓)
我们将欧洲(除英国)股票上调至中性。自年初以来,该地区的2025年盈利增长(12个月前瞻)已从8%升至10%。此外,德国的财政支出计划和整体欧盟国家的经济复苏可能提振投资者情绪。尽管如此,贸易关税和不断升级的地缘政治紧张局势是近期的不利因素。
亚洲(除日本)股票为中性(核心持仓)
亚洲(除日本)股票也是核心持仓。该地区的股本回报率正在回升,估值仍相对低廉。近期流入市场增长领域的资金进一步提振了投资者情绪。然而,关税的不确定性仍是一项关键风险。
我们在该地区将中国股票上调至超配。自今年年初以来,DeepSeek大语言模型的推出增加了资金流入。估值仍然吸引,明晟中国指数的市盈率较全球股票低了34%。我们相信财政政策应支持中国的增长和盈利前景,从而推动更持久的反弹。由于离岸市场的增长股组成增加,我们转为看好离岸股票多于在岸股票。通缩和消费疲软等结构性问题构成了阻力。
图. 23 中国股票仍较全球股票存在大幅折让
明晟中国指数相对明晟所有国家世界指数的12个月前瞻市
盈率

我们对台湾股票持中性观点,同时将韩国股票上调至中性,因其盈利前景积极。预计两个市场未来12个月的每股盈利增长均为17%,领先亚洲(除日本)地区的其他市场。美国可能对半导体或人工智能相关产品征收的进口关税或抑制盈利增长。
我们将印度股票下调至核心持仓。印度相对不受海外贸易紧张局势的影响。然而,其盈利修正指数(盈利上调与下调的公司数量之比)近几个月已降至负值区域。我们相信印度股票的长期增长前景,但资金一直转向相对便宜的中国股票。此外,我们还将东盟下调为低配,因为美国加征关税和中国出口转向,加剧了东盟本土商业的竞争。
图. 24 印度股票的12个月前瞻市盈率为21.8倍,仍然比历史均值昂贵
明晟印度指数的12个月前瞻市盈率

英国股票为中性(核心持仓)
英国股票仍是核心持仓。该地区的股票有防守性倾向,意味着英国市场在不利于全球股票的环境中可能表现领先。价格压力减弱和潜在的政策转向预计将支持经济增长。这些因素被相较其他发达市场显得相对低迷的盈利增长预期抵消。
日本股票为中性(核心持仓)
日本股票仍为核心持仓。公司治理改革仍是一项促成因素,此外还有增加股票回购以及加快取消母子公司上市。再通胀的环境可能支持各周期性行业的增长。然而,考虑到日本企业的海外盈利规模,日圆走强和日本央行政策利率上升可能降低日本企业的盈利预期。
股票机会型投资观点
|
欧洲的投资机会
- 我们有7个机会型股票买入观点,目标是获得正的绝对回报。本月,我们开启了欧洲工业股和欧洲银行股这两个观点,同时结束了三个投资观点:美国小型股、美国地区性银行和印度大盘股。
我们买入观点的变化
开启买入欧洲工业股:我们预计该行业将获益于欧洲以基建和国防支出为重点的财政刺激。航空航天和国防是该领域中最大的行业,指数权重约为25%:除了国防的增长,航空旅行需求增加将支持航空航天行业。与此同时,基建支出可能惠及销售电气设备和机械的行业成员。欧洲经济下滑是一项风险。
开启买入欧洲银行股:银行过去六个月一直是表现最好的行业之一,积极的盈利修正支持有吸引力的股息收益率和股票回购。我们预计这种情况将持续下去,获益于欧洲财政刺激措施导致国内生产总值增长回升。大幅减息影响银行的收入是一项风险。
结束美国小型股:我们结束此观点,下跌12.2%,因为关税不确定性对美国消费者信心和需求前景产生负面影响。
结束美国地区性银行股:同样地,受消费者和商业不确定性的影响,我们结束此观点,下跌10.2%。我们倾向保持对波动性较小的大型银行的配置。
结束印度大盘股:由于盈利修正持续为负数,故我们结束此观点,上升了6.9%。这可能仍是短期不利因素,不过我们依然看好印度的长期结构性投资。
现有买入观点
美国通信服务股:我们继续认为数字广告、网上娱乐和人工智能应用的增长有吸引力。行业估值仍然合理,较整体市场存在折让。广告下跌是一项风险。
美国主要银行股:我们认为美国软着陆仍然有利。与此同时,放宽管制未来将带来益处,随着监管成本下降,股票回购有可能增加。美国经济急剧放缓是一项风险。
美国科技软件股:我们将近期回落视为机会。中国低成本大语言模型DeepSeek正在降低人工智能工具的成本,为软件产品和开发提供支持。软件也不那么容易受到关税和贸易战风险的影响。企业的信息技术预算减少是一项风险。
中国非金融国企高息股:我们继续看好国企高息股的稳定性。非金融国企也较难被低迷的房地产行业影响。不利的监管变化是一项风险。
恒生科技指数:我们选择对中国采取杠铃式策略,利用科技股补充提供稳定收入的国企高息股。决策者对人工智能和科技发展的支持正在推动估值调整,随着当局公布刺激政策,估值可能进一步调整。刺激力度弱于预期是一项风险。
图. 25 机会型买入观点

行业观点:人工智能支持科技业
我们对美国的投资观点变得更具防守性,将健康护理上调至超配,将必需消费品上调至中性。我们将欧洲工业股上调至超配,并将健康护理下调至中性,使欧洲的配置更加顺应周期。在中国,我们看好科技、通信和非必需消费品行业不断改善的消费和人工智能采用。
图. 26 我们按地区划分的行业观点

外汇 – 一瞥
|
关键主题
外汇市场的焦点已从美国的领先表现转向对滞胀的忧虑。我们预计未来三个月美元指数将呈现短期上升趋势,随后在12个月内下跌。在全球经济不确定性上升下,美元预计将获益于短期避险情绪的上升。长期来看,美国国债收益率可能会限制美元的升幅。外汇波动率仍略低于5年平均水平,与我们预期的小幅波动一致。
我们认为,由于德国增加财政支出有助于重振欧元区的经济增长,欧元兑美元将在3个月内回落至1.06,然后在12个月内反弹至1.09。由于美元走强和英国的财政紧缩,英镑兑美元在未来3个月可能会小幅下跌至1.25。
我们认为日圆在短期和长期内很可能进一步走强,鉴于薪资增长和通胀预期上升,日本央行可能会继续收紧政策。与此同时,市场目前预计瑞士央行的最终利率为0.25%,但我们认为,如果经济和货币状况大幅恶化,可能会有再次减息的风险,从而推动美元兑瑞郎在短期和长期内走高。在中国经济温和增长的背景下,澳元和新西兰元可能在未来3个月趋于稳定。与此同时,我们认为加元在美国关税威胁和油价疲软下会表现疲软。
关键图表
自2025年1月底以来,美日利差一直在收窄,支持了美元兑日圆的下行趋势
图. 27 美元兑日圆的下跌与美日实际利差一致
美日实际利差对比美元兑日圆*;预测表


寻求美元短期反弹
我们认为美联储将在今年上半年维持利率不变,这将支持实际利差进一步上行,短期内对美元有利。美联储官员将美国2025年的经济增长预测下调至1.7%,同时将核心个人消费支出通胀预测上调至2.8%,这表明存在潜在的滞胀风险。然而,美联储在下半年继续减息,这应该会在较长期内扭转美元的收益率优势。
我们预计欧洲央行将在2025年第二季减息25个基点。欧盟与美国的利差和关税风险可能会导致欧元在未来1至3个月走软。然而,德国财政计划的实施对经济增长的长期影响,可能会支持欧元兑美元在12个月内反弹至1.09。同样,由于美元走强,英镑预计在未来3个月可能会跌至1.25。然而,持续的消费驱动型增长以及或能避开美国关税风险可能会成为英镑的利好因素,使得英镑兑美元在未来12个月内测试1.30。
日本央行是唯一处于加息周期的央行。我们预计日圆在短期和长期都会持续走强。美日实际利差的下降和全球经济增长担忧的风险规避对日圆有利。我们预计未来3个月和12个月美元兑日圆将分别跌至146和143.5。瑞郎是另一种受欢迎的避险货币,在瑞士央行3月减息后,瑞郎目前已成为收益率最低的主要货币,3个月的收益率比日圆还低。然而,由于日圆作为融资货币的流动性高于瑞郎,这可能不足以使其成为套息交易最常用的融资来源。
图. 29 澳元与离岸人民币密切相关
澳元兑美元、离岸人民币兑美元和金价

总的来说,我们认为美元兑瑞郎有上行风险,此货币组合可能在1至3个月内测试0.90,12个月内测试0.94,因为瑞士央行进一步意外减息的风险很高。
受离岸人民币区间震荡和金价上涨的支持,澳元兑美元在未来3个月内可能继续保持在0.62的良好支持位。澳元和离岸人民币紧密相关,因为澳大利亚非常依赖对中国的商品出口。鉴于新西兰经济活动陷入困境且失业率持续攀升,新西兰央行可能会保持鸽派政策,以提振新西兰经济。我们预计新西兰元兑美元将于1至3个月内测试0.56,12个月内测试0.54。加元也面临美国关税威胁和油价走软的风险。
图. 30 新加坡元名义有效汇率(S$NEER)随着通胀降温而缓和
新加坡通胀和新加坡元名义汇率

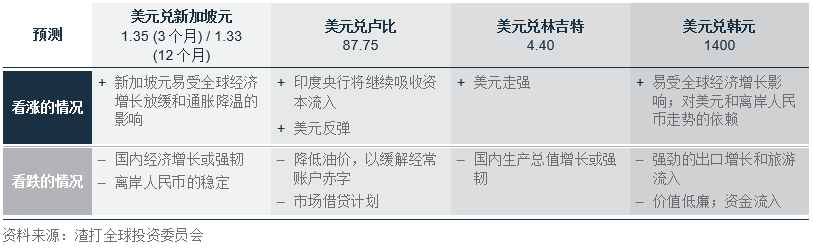
在亚洲,中国人民银行今年可能会下调存款准备金率以应对美国关税。支持消费的财政努力也对中国的中期经济增长构成上行风险。同时,我们预计美元兑卢比将在未来12个月内随着美元的回落而跌至87.75。新加坡元的名义有效汇率(基于政策菜篮子)高于其中段约0.6%,应该会随着通胀降温而下降。因此,我们预计美元兑新加坡元3个月内为1.35,12个月内为1.33。
图. 31 亚洲货币的驱动因素摘要
黄金、原油一瞥
|
|
||||
关键主题
我们仍然超配黄金,将3个月目标价上调至每盎司3,000美元,6-12个月目标价上调至每盎司3,200美元。黄金价格年初至今一路飙升,除一周外,其余时间都在上涨,触及每盎司3,048美元的历史新高。在这轮急剧上涨后,我们认为金价有望回落,目前金价比200日移动平均线高出4个标准差,这样的水平往往预示金价短期内将会见顶。然而,在美国关税持续不确定之际,预计任何回落都将是温和的。由于新兴市场央行购买黄金等结构性动力依然完好,我们将金价走弱时增持。与此同时,我们正在寻找美国消费者信心疲软转化为储蓄率上升的迹象,这将推动全球黄金交易所买卖基金的持仓进一步增加(图.33)。黄金相对标普500指数的长期贬值看似也已触底,这是一个令人鼓舞的迹象,表明黄金可能正处于多年上涨走势的早期阶段。
未来3个月和12个月,纽约期油价格可能保持在每桶65美元左右的低位。在需求依然疲软的情况下,供应强劲,导致全球石油市场整个2025年都将处于过剩状态,这仍是我们所持观点的主要依据。在需求方面,中国石油需求增长的小幅回升带来了一丝乐观情绪,但在国内经济增长并未大幅改善的情况下,这不太可能引发全球供需平衡的重大变化。在供应方面,欧佩克及盟友(OPEC+)决定继续取消之前的一些减产措施,可能会加剧供应过剩。我们所持观点的主要风险来自地缘政治,毕竟对俄罗斯的制裁收紧,对伊朗的制裁更加严格,或更广泛的地缘政治局势升级,都会给我们的油价观点带来上行风险。然而,欧佩克及盟友的大量闲置产能意味着任何价格限制都可能是短暂的。
关键图表
图. 32 金价已经升至200日移动平均线上方,在历史上预示金价将会见顶

图. 34 有迹象显示,黄金相对标普500指数的长期贬值可能即将结束

图. 33 疲软的美国消费者信心可能导致储蓄率上升,支持资金流入黄金交易所买卖基金
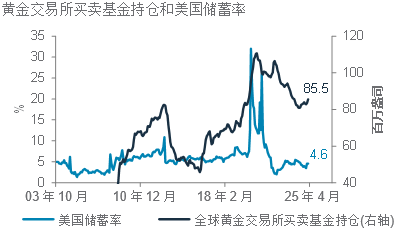
图. 35 今年石油市场可能保持过剩状态,从而抑制
价格

量化观点
关键模型转为对股票相对债券持中性观点
|
|
||||
概述
我们的股债模型在2月份显著超配股票后,3月份转为对全球股票/债券持中性观点。该模型分数从最高的+5降至0,即股票和债券的基准持仓。这种迅速的转变主要是由于采购经理指数的新订单下降和盈利上下修正比率放缓,导致我们的基本面分数从+2降至-1。与此同时,我们对全球股票的估值分数为中性或0,因为发达市场股票的高估值被亚洲股票仍然便宜的估值所抵消。最后,我们的技术分数为+1,略微看涨股票,因为股票净升幅的急剧下降触发了近期股市抛售的逆转信号。
我们的技术框架将美国由看跌上调为中性,并维持对英国和中国的看涨观点。3月3日,我们的框架将标普500指数的短期前景下调至看跌。这使得跌幅限制在 4.2%(自 2 月 19 日的高位计算),因为该指数已被抛售至调整区域(跌幅 >10%)。其后,我们于3月20日将标普500指数的短期前景上调至中性,原因是:(i) 底部可能在5,447已形成,因为我们的市场机制模型预测标普500指数将在未来三个月复苏;(ii) 我们的衰退模型并未显示衰退风险激增,如果出现衰退可能导致20%-30%的抛售。技术前景的升级并非完全看涨,因为短期的波动性可能仍然很高。至于其他市场,我们的框架仍然看涨中国、英国及亚洲(除日本),而对欧洲(除英国)及日本则持中性观点。
我们的市场多样性指针显示,欧洲金融及通信服务板块的仓位紧张。德国的国防支出重振了欧洲股市的乐观情绪,但我们的指标提醒投资者切勿高追这两个板块的回报。两者分别领先明晟欧洲指数10%及2.8%。
关键图表
自2025年1月底以来,美日利差一直在收窄,支持了美元兑日圆的下行趋势
图. 36 股债轮动模型自2023年2月成立以来的分数明细

我们的技术框架最初在3月初将标普500指数下调至看跌,最近将前景上调至中性,因为预计该指数将在未来三个月内反弹,而底部已于5,447形成。
图. 37 我们的技术模型对标普500指数持中性观点

图. 38 长期和短期量化模型均对风险资产持中性观点
以下长期模型的一般时间为3–6个月,而短期模型为1–3个月

表现回顾
基础:资产配置概要

基础+:资产配置概要

市场表现概要*

我们的重要预测和关键事件


未来数十年管理财富的方法今日、明日和未来


注释
1. 第5页的图表仅展示均衡风险的资产配置 — 不同风险状况可能产生显著不同的资产配置结果。第5页仅作示范与参考之用,并不构成投资建议、要约、推荐或招揽。此等配置并未考虑特定人士或特定类别人士的具体投资目标、需要或风险承受能力,以及并非为任何特定人士或特定类别人士而编制。
2. 或有可转换证券为复杂的金融工具,并非适合或适宜所有投资者的投资。本文件并非要约出售或邀请买入当中任何证券或任何实益权益。或有可转换证券不拟售予及不应售予欧洲经济区(EEA)的零售客户(各自定义见英国金融市场行为监管局于2015年6月刊发的Policy Statement on the Restrictions on the Retail Distribution of Regulatory Capital Instruments (Feedback to CP14/23 and Final Rules)(“政策声明”),并连同Product Intervention (Contingent Convertible Instruments and Mutual Society Shares) Instrument 2015)(“工具”,与政策声明统称为永久营销限制(Permanent Marketing Restrictions))一并阅读),但在不会引致违反永久营销限制的情况下则除外。
披露
本文件内容保密,也仅限指定人士阅览。如果阁下并非本文件的指定收件人,请销毁全部副本并立即通知发件人。本文件仅供一般参考,受渣打网站的监管披露下相关免责声明所约束。本文件并非且不构成针对任何证券或其他金融工具订立任何交易或采纳任何对冲、交易或投资策略的研究材料、独立研究、要约、推荐或招揽行为。本文件仅用作一般评估,并未考虑任何特定人士或特定类别人士的具体投资目标、财务状况或特定需求等,亦非专为任何特定人士或特定类别人士拟备。阁下不应依赖本文件的任何内容作出任何投资决定。在作出任何投资之前,阁下应该仔细阅读相关发行文件并征询独立的法律、税收及监管意见,特别是我们建议阁下务须在承诺购买投资产品之前,考虑本身的具体投资目标、财务状况或特定需求,就投资产品的适合性征询意见。意见、预测和估计仅为渣打发表本文件时的意见、预测和估计,渣打可修改而毋须另行通知。过往表现并非未来绩效的指标,渣打银行并无对未来表现作出任何陈述或保证。投资价值及其收益可升可跌,阁下可能无法收回原始投资的金额。阁下不一定能赚取利润,可能会蒙受损失。本文件对利率、汇率或价格的未来可能变动或者未来可能发生的事件的任何预测仅为参考意见,并不代表利率、汇率或价格的未来实际变动或未来实际发生的事件(视属何情况而定)的指标。未经渣打集团(定义如下)明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行的最终母公司渣打集团有限公司(Standard Chartered PLC)连同其附属公司及关联公司(包括每间分行或代表办事处)组成渣打集团。渣打环球私人银行乃渣打辖下私人银行部门。渣打集团内各法律实体及关联公司(各为“渣打集团实体”)可根据当地监管要求在全球开展各种私人银行业务。并非全部产品及服务都由渣打集团内的所有分行、附属公司及关联公司提供。部分渣打集团实体仅担任渣打环球私人银行的代表,不可提供产品和服务或向客户给予意见。
版权所有©2026,Accounting Research & Analytics,LLC d/b/a CFRA(及其附属公司,如适用)。除非事先得到CFRA的书面许可,否则不得以任何形式复制CFRA提供的内容。CFRA的内容不是投资建议,引用或观察CFRA SERVICES提供的证券或投资并不构成购买、出售或持有此等投资或证券或作出任何其他投资决定的建议。CFRA的内容包含CFRA根据其相信可靠的公开信息提出的意见,此意见可随时更改,不另行通知。此分析内容尚未提交给美国证券交易委员会或任何其他监管机构,也未获得其批准。虽然CFRA在编制此分析内容时以应有的谨慎行事,但CFRA、其第三方供应商及所有相关实体明确拒绝并否认所有明示或暗示的保证,包括但不限于在法律允许的范围内,对适销性或适用于特定目的或使用的保证,对此信息的准确性、完整性或有用性的保证,并对依赖此信息进行投资或其他目的的后果不承担责任。未经CFRA事先书面许可,CFRA提供的任何内容(包括评级、与信用相关的分析和数据、估值、模型、软件或其他应用程序或其输出)或其任何部分均不得以任何形式、以任何方式进行修改、反向设计、复制或分发,或储存在数据库或检索系统内,不得将此等内容用于任何非法或未经授权的目的。CFRA和任何第三方供应商及其董事、高级职员、股东、雇员或代理人均不保证此等内容的准确性、完整性、及时性或可用性。在任何情况下,CFRA、其关联公司或其第三方供应商均不对订阅者、订阅者的客户或其他人因使用CFRA内容所产生的任何直接、间接、特殊或相应损害、成本、费用、法律费用或损失(包括收益损失或利润损失和机会成本)承担责任。
市场滥用法规声明
渣打集团内各分行、附属公司及关联公司可根据当地监管要求在全球开展银行业务。意见可能包含直接“买入”、“卖出”、“持有”或其他意见。上述意见的投资期取决于当前市况,而且没有限定更新意见的次数。本意见并非独立于渣打集团本身的交易策略或部署。渣打集团及/或其关联公司或其各自人员、董事、员工福利计划或员工,包括参与拟备或发行本文件的人士,可于任何时候,在适用法律及/或法规许可的范围内,买卖本文件提述的任何证券或金融工具,或在任何该等证券或相关投资中有重大利益。因此,渣打集团可能且阁下应假设渣打银行在本文件所提述的一项或多项金融工具中有重大利益。请参阅渣打网站的监管披露部分,以了解更详细的披露,包括过去12个月的意见/建议、利益冲突及免责声明。相关策略师可能拥有本公司/发行人的债务或股票证券的财务权益。所有相关策略师均获新加坡金融管理局或香港金融管理局发牌提供投资建议。未经渣打集团明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。
可持续投资
任何使用或提及的ESG数据均由晨星、Sustainalytics、明晟或彭博提供。详情请参阅:1)晨星网站的可持续投资部分;2)Sustainalytics网站的ESG风险评级部分;3)明晟网站的ESG业务参与筛选研究(ESG Business Involvement Screening Research)部分,以及4)彭博的绿色、社会及可持续债券指南。ESG数据以发表当日所提供的数据为基础,仅供参考,并不保证其完整、及时、准确或适合特定目的,并且可能会有更改。ESG数据供应商提供的数据,未必能涵盖我们可持续投资范围(Sustainable Investment Universe)或基金精选(Fund Select)基金中的所有公司或证券。因此,小部分公司或证券将不在排除性筛选的范围内。可持续投资:这是指晨星归类为“ESG意向投资 – 整体”的基金。可持续投资基金在其发售章程和监管存盘中已明确表示,它们或将ESG因素纳入投资流程,或以环境、性别多元化、低碳、可再生能源、水务或社区发展为主题重点。就股票而言,它是指由Sustainalytics ESG风险评级为低/可忽略的公司所发行的股份/股额。就债券而言,它是指由Sustainalytics ESG风险评级为低/可忽略的发行人所发行的债务工具,以及/或那些经彭博核证的绿色、社会、可持续债券。就结构性产品而言,它是指具有可持续金融框架(符合渣打绿色与可持续产品框架)的发行人所发行的产品,其相关资产属于可持续投资领域的一部分或由渣打可持续金融管治委员会(Sustainable Finance Governance Committee)另行批准。Sustainalytics所显示的ESG风险评级是真实的,并不是该产品在任何特定分类系统或框架下被分类或销售为“绿色”、“可持续”或类似产品的指针。
伊斯兰教法(“符合伊斯兰教法”或“伊斯兰教法合规”)
如客户基于任何原因仅订立符合或贯彻伊斯兰教法原则的交易,则客户确认,其已自行调查并信纳该伊斯兰证券符合伊斯兰教法,且已采取一切必要行动以确认该伊斯兰证券符合伊斯兰教法(包括在需要时取得伊斯兰教法裁决),而客户不会以该等投资不符合伊斯兰教法为由提出任何争议。客户并无依赖渣打集团,或由渣打集团、代表渣打集团或应渣打集团要求而拟备的任何书面声明、伊斯兰教法裁决、意见或其他文件,以决定或确认该等工具符合伊斯兰教法。
国家/市场独有的披露
巴林:本文件由渣打银行巴林分行在巴林分发,其地址为巴林王国麦纳麦邮政信箱29号(P.O. 29, Manama, Kingdom of Bahrain),是渣打银行的分行,并获巴林央行发牌为传统零售银行。博茨瓦纳:本文件由渣打银行博茨瓦纳有限公司在博茨瓦纳分发,并归属该单位。该公司是根据《银行法》第46.04章第6条获发牌的金融机构,并在博茨瓦纳股票交易所上市。文莱:本文件由渣打银行(文莱分行)(注册编号RFC/61)及Standard Chartered Securities (B) Sdn Bhd (注册编号RC20001003)在文莱分发,并归属该等单位。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立。Standard Chartered Securities (B) Sdn Bhd是向Registry of Companies注册的有限责任公司(注册编号RC20001003),获文莱央行颁发牌照,成为资本市场服务牌照持有人,牌照号码为BDCB/R/CMU/S3-CL,并获准透过伊斯兰窗口(Islamic window)进行伊斯兰投资业务。中国内地:本文件由渣打银行(中国)有限公司在中国分发,并归属该单位。该公司主要受国家金融监督管理总局、国家外汇管理局和中国人民银行监管。香港:在香港,本文件由渣打集团有限公司的附属公司渣打银行(香港)有限公司(“渣打香港”)分发,但对期货合约交易的建议或促成期货合约交易决定的任何部分除外。渣打香港的注册地址是香港中环德辅道中4-4A号渣打银行大厦32楼,受香港金融管理局监管,向证券及期货事务监察委员会(“证监会”)注册,并根据《证券及期货条例》(第571章)从事第1类(证券交易)、第4类(就证券提供意见)、第6类(就机构融资提供意见)和第9类(提供资产管理)受监管活动(中央编号:AJI614)。本文件的内容未经香港任何监管机构审核,阁下须就本文件所载任何要约谨慎行事。如阁下对本文件的任何内容有疑问,应获取独立专业意见。本文件载有的任何产品不可于任何时候、凭借任何文件在香港提出要约或出售,惟向《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”提出要约或出售除外。此外,无论在香港或其他地方,本文件均不得为发行之目的发行或管有,同时不得向任何人士出售任何权益,除非该名人士是在香港以外,或属于《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”,或该条例准许的其他人士。在香港,渣打环球私人银行乃渣打香港辖下私人银行部门,而渣打香港则是渣打集团有限公司(Standard Chartered PLC)的附属公司。加纳:渣打银行加纳有限公司(Standard Chartered Bank Ghana Limited)概不负责,亦不会承担阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)。过往表现并非未来绩效的指标,本行并无对未来表现作出任何陈述或保证。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至feedback.ghana@sc.com。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电0302610750联络我们的优先理财中心。阁下切勿把任何机密及/或重要资料电邮至渣打,渣打不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。对于阁下因决定使用电邮与本行沟通而蒙受的任何损失或损害,渣打概不承担任何责任。印度:渣打银行印度分行(“本行”)(ARN-1209)为于印度互惠基金协会(AMFI)注册的分销商,分销指定互惠基金,并就若干第三方金融产品提供转介服务。本行并未于印度证券交易委员会(SEBI)注册为投资顾问,亦不提供《2013年印度证券交易委员会(投资顾问)规例》所界定的投资顾问服务或财务规划服务。本文件所载的任何数据仅供参考,不应被视为投资意见、建议、研究报告,或买卖任何证券或金融产品的要约。互惠基金投资涉及市场风险。投资前请仔细阅读所有与基金计划相关的文件。如在任何司法管辖区分销、招揽或使用本文件所述的服务或产品会违反当地法律或法规,则该等服务或产品并不适用于居住在该司法管辖区的任何人士。印尼:本文件由渣打银行(印尼分行)在印尼分发。该公司是获Otoritas Jasa Keuangan(Financial Service Authority)和印尼银行发牌及监管的金融机构。泽西岛:渣打银行泽西岛分行受泽西岛金融服务监察委员会(Jersey Financial Services Commission)监管。渣打银行的最新经审核账目可于其泽西岛主要营业地点索取:PO Box 80, 15 Castle Street, St Helier, Jersey JE4 8PT。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行泽西岛分行亦是获南非共和国金融业行为监管局(Financial Sector Conduct Authority of the Republic of South Africa)发牌的认可金融服务提供商,牌照号码为44946。泽西岛并非英国的一部分,与渣打银行泽西岛分行及渣打集团其他位于英国境外的办事处进行的所有业务,均不受英国法律下部分或任何投资者及赔偿计划的保障。肯尼亚:本文件由渣打银行肯尼亚有限公司在肯尼亚分发,并归属该单位。投资产品和服务由渣打投资服务有限公司分发。渣打投资服务有限公司是肯尼亚资本市场管理局发牌作为基金管理人的渣打银行肯尼亚有限公司的全资附属公司。渣打银行肯尼亚有限公司由肯尼亚中央银行(Central Bank of Kenya)监管。马来西亚:本文件由马来西亚渣打银行(Standard Chartered Bank Malaysia Berhad或简称SCBMB)在马来西亚分发。马来西亚的收件人应就本文件所引致或与本文件有关连的任何事宜联络SCBMB。本文件未经马来西亚证券事务监察委员会(Securities Commission Malaysia)审核。马来西亚证券事务监察委员会对产品的登记、注册、提交或批准,并不构成或表示对该产品、服务或促销活动的推荐或认可。投资产品并非存款,也不是SCBMB或任何关联公司或附属公司、马来西亚存款保险机构(Perbadanan Insurans Deposit Malaysia)、任何政府或保险机构的责任,不受其担保和保护。投资产品存在投资风险,包括可能损失投资本金。SCBMB明确表示,对于因市场状况导致投资产品的财务损失而直接或间接产生的任何损失(包括特殊、附带或相应的损失或损害)不会承担任何责任。尼日利亚:本文件由渣打银行尼日利亚有限公司(渣打尼日利亚)分发,此乃获尼日利亚央行妥为发牌及监管的银行。渣打尼日利亚对阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)概不负责。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至clientcare.ng@sc.com要求从我们的电邮发送名单中移除。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电02 012772514联络我们的优先理财中心。对于阁下因决定将任何机密及/或重要资料电邮至渣打而蒙受的任何损失或损害,渣打尼日利亚概不承担任何责任。渣打尼日利亚不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。巴基斯坦:本文件由渣打银行(巴基斯坦)有限公司在巴基斯坦分发,并归属于该单位,此公司的注册地址为PO Box 5556, I.I Chundrigar Road Karachi,为依据《1962年银行公司法》向巴基斯坦国家银行注册的银行公司,同时还获巴基斯坦证券交易委员会发牌为证券顾问。渣打银行(巴基斯坦)有限公司担任互惠基金的分销商及其他第三方金融产品的推荐人。新加坡:本文件由渣打银行(新加坡)有限公司(注册编号201224747C/ GST Group Registration No. MR-8500053-0, “SCBSL”)在新加坡分发,并归属于该单位。新加坡的收件人应就本文件所引致或与本文件有关连的任何事宜联络渣打银行(新加坡)有限公司。渣打银行(新加坡)有限公司是渣打银行的间接全资附属公司,根据1970年《新加坡银行法》获发牌在新加坡经营银行业务。渣打环球私人银行是渣打银行(新加坡)有限公司的私人银行部门。有关本文件提及的任何证券或以证券为基础的衍生工具合约,本文件与本发行人文件应被视为资料备忘录(定义见2001年《证券及期货法》第275条)。本文件旨在分发给《证券及期货法》第4A(1)(a)条所界定的认可投资者,或购买该等证券或以证券为基础的衍生工具合约的条件是只能以不低于200,000新加坡元(或等值外币)支付每宗交易。此外,就提及的任何证券或以证券为基础的衍生工具合约而言,本文件及发行人文件未曾根据《证券及期货法》于新加坡金融管理局注册为发售章程。因此,本文件及关于产品的要约或出售、认购或购买邀请的任何其他文件或材料均不得直接或间接传阅或分发,产品亦不得直接或间接向其他人士要约或出售,或成为认购或购买邀请的对象,惟不包括根据《证券及期货法》第275(1)条的相关人士,或(ii)根据《证券及期货法》第275(1A)条并符合《证券及期货法》第275条指明条件的任何人士,或根据《证券及期货法》的任何其他适用条文及符合当中指明条件的其他人士。就本文件所述的任何集体投资计划而言,本文件仅供一般参考,并非要约文件或发售章程(定义见《证券及期货法》)。本文件不是亦不拟是(i)要约或购买或出售任何资本市场产品的招揽要约;或(ii)任何资本市场产品的要约广告或拟作出的要约。存款保险计划:非银行存款人的新加坡元存款由新加坡存款保险公司投保,依据法律每位计划成员每位存款人的投保金额上限为100,000新加坡元。外币存款、双货币投资、结构性存款及其他投资产品均不予投保。此广告未经新加坡金融管理局审核。台湾:渣打集团实体或台湾渣打国际商业银行可能涉及此文件所提及的金融工具或其他相关的金融工具。此文件之作者可能已经与渣打或台湾渣打国际商业银行的其他员工、代理机构讨论过此文件所涉及的信息,作者及上述渣打或台湾渣打国际商业银行的员工可能已经针对涉及信息实行相关动作(包括针对此文件所提及的信息与渣打或台湾渣打国际商业银行之客户作沟通)。此文件所载的意见可能会改变,或者与渣打或台湾渣打国际商业银行的员工的意见不同。渣打或台湾渣打国际商业银行不会就上述意见的任何改变或不同发出任何通知。此文件可能涵盖渣打或台湾渣打国际商业银行欲寻求多次业务往来的公司,以及金融工具发行商。因此,投资者应了解此文件信息可能会因渣打或台湾渣打国际商业银行的利益冲突而反映特定目的。渣打或台湾渣打国际商业银行与其员工(包括已经与作者商讨过的有关员工)或客户可能对此文件所提及的产品或相关金融工具、或相关衍生工具金融商品有利益关系,亦可能透过不同的价格、不同的市场条件获得部分投资部位,亦有可能与其利益不同或是相反。潜在影响包括交易、投资、以代理机构行事等造市者相关活动,或就此文件提述的任何产品从事金融或顾问服务。阿联酋:迪拜国际金融中心–渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行迪拜国际金融中心分行为渣打银行的分支机构,办事处位于迪拜国际金融中心(地址为Building 1, Gate Precinct, P.O. Box 999, Dubai, UAE),受迪拜金融服务管理局(Dubai Financial Services Authority)监管。本文件仅供迪拜金融服务管理局规则手册(DFSA Rulebook)所界定的专业客户使用,并不以该手册所界定的零售客户为对象。在迪拜国际金融中心,我们获授权仅可向符合专业客户及市场对手方资格的客户而非零售客户提供金融服务。阁下身为专业客户,不会获得零售客户享有的较高程度的保障及补偿权利。如果阁下行使归类为零售客户的权利,我们将未能向阁下提供金融服务与产品,原因是我们没有持有从事这些活动所需的牌照。就伊斯兰交易而言,我们在本行的Shariah Supervisory Committee的监督下行事。本行的Shariah Supervisory Committee的相关资料现已载于渣打银行网站的伊斯兰理财部分。就阿联酋居民而言 – 渣打阿联酋分行获阿联酋央行颁发牌照。该分行获证券与商品局发牌从事推广活动。依据阿联酋证券与商品局2008年第48/r号关乎金融咨询与金融分析决议所述的涵义范围,渣打阿联酋分行不在阿联酋或向阿联酋提供金融分析或咨询服务。乌干达:我们的投资产品与服务由获资本市场管理局发牌为投资顾问的渣打银行乌干达有限公司分发。英国:在英国,渣打银行获审慎监管局认可,并受金融市场行为监管局和审慎监管局监管。此文件已获得渣打银行批准,仅适用于根据英国《2000年金融服务及市场法令》(经2010年和2012年修订)第21 (2) (b)条的规定。渣打银行(以渣打环球私人银行之名营业)也根据南非的《2002年金融顾问及中介机构服务法》获认可为金融服务提供商(牌照号码45747)。这些材料并未按照旨在促进投资研究独立性的英国法律要求拟备,且在发布投资研究前不受任何禁止交易的约束。越南:本文件由渣打银行(越南)有限公司在越南分发,并归属于该单位。此公司主要受越南国家银行监管。越南的收件人如对本文件的内容有任何疑问,应联络渣打银行(越南)有限公司。赞比亚:本文件由渣打银行赞比亚有限公司分发,该公司在赞比亚注册成立,并根据赞比亚法律《银行与金融服务法》第387章向赞比亚银行注册为商业银行及获颁发牌照。
Disclosure
This document is confidential and may also be privileged. If you are not the intended recipient, please destroy all copies and notify the sender immediately. This document is being distributed for general information only and is subject to the relevant disclaimers available at our Standard Chartered website under Regulatory disclosures. It is not and does not constitute research material, independent research, an offer, recommendation or solicitation to enter into any transaction or adopt any hedging, trading or investment strategy, in relation to any securities or other financial instruments. This document is for general evaluation only. It does not take into account the specific investment objectives, financial situation or particular needs of any particular person or class of persons and it has not been prepared for any particular person or class of persons. You should not rely on any contents of this document in making any investment decisions. Before making any investment, you should carefully read the relevant offering documents and seek independent legal, tax and regulatory advice. In particular, we recommend you to seek advice regarding the suitability of the investment product, taking into account your specific investment objectives, financial situation or particular needs, before you make a commitment to purchase the investment product. Opinions, projections and estimates are solely those of SC at the date of this document and subject to change without notice. Past performance is not indicative of future results and no representation or warranty is made regarding future performance. The value of investments, and the income from them, can go down as well as up, and you may not recover the amount of your original investment. You are not certain to make a profit and may lose money. Any forecast contained herein as to likely future movements in rates or prices or likely future events or occurrences constitutes an opinion only and is not indicative of actual future movements in rates or prices or actual future events or occurrences (as the case may be). This document must not be forwarded or otherwise made available to any other person without the express written consent of the Standard Chartered Group (as defined below). Standard Chartered Bank is incorporated in England with limited liability by Royal Charter 1853 Reference Number ZC18. The Principal Office of the Company is situated in England at 1 Basinghall Avenue, London, EC2V 5DD. Standard Chartered Bank is authorised by the Prudential Regulation Authority and regulated by the Financial Conduct Authority and Prudential Regulation Authority. Standard Chartered PLC, the ultimate parent company of Standard Chartered Bank, together with its subsidiaries and affiliates (including each branch or representative office), form the Standard Chartered Group. Standard Chartered Global Private Bank is the private banking division of Standard Chartered. Private banking activities may be carried out internationally by different legal entities and affiliates within the Standard Chartered Group (each an “SC Group Entity”) according to local regulatory requirements. Not all products and services are provided by all branches, subsidiaries and affiliates within the Standard Chartered Group. Some of the SC Group Entities only act as representatives of Standard Chartered Global Private Bank and may not be able to offer products and services or offer advice to clients.
Copyright © 2026, Accounting Research & Analytics, LLC d/b/a CFRA (and its affiliates, as applicable). Reproduction of content provided by CFRA in any form is prohibited except with the prior written permission of CFRA. CFRA content is not investment advice and a reference to or observation concerning a security or investment provided in the CFRA SERVICES is not a recommendation to buy, sell or hold such investment or security or make any other investment decisions. The CFRA content contains opinions of CFRA based upon publicly-available information that CFRA believes to be reliable and the opinions are subject to change without notice. This analysis has not been submitted to, nor received approval from, the United States Securities and Exchange Commission or any other regulatory body. While CFRA exercised due care in compiling this analysis, CFRA, ITS THIRD-PARTY SUPPLIERS, AND ALL RELATED ENTITIES SPECIFICALLY DISCLAIM ALL WARRANTIES, EXPRESS OR IMPLIED, INCLUDING, BUT NOT LIMITED TO, ANY WARRANTIES OF MERCHANTABILITY OR FITNESS FOR A PARTICULAR PURPOSE OR USE, to the full extent permitted by law, regarding the accuracy, completeness, or usefulness of this information and assumes no liability with respect to the consequences of relying on this information for investment or other purposes. No content provided by CFRA (including ratings, credit-related analyses and data, valuations, model, software or other application or output therefrom) or any part thereof may be modified, reverse engineered, reproduced or distributed in any form by any means, or stored in a database or retrieval system, without the prior written permission of CFRA, and such content shall not be used for any unlawful or unauthorized purposes. CFRA and any third-party providers, as well as their directors, officers, shareholders, employees or agents do not guarantee the accuracy, completeness, timeliness or availability of such content. In no event shall CFRA, its affiliates, or their third-party suppliers be liable for any direct, indirect, special, or consequential damages, costs, expenses, legal fees, or losses (including lost income or lost profit and opportunity costs) in connection with a subscriber’s, subscriber’s customer’s, or other’s use of CFRA’s content.
Market Abuse Regulation (MAR) Disclaimer
Banking activities may be carried out internationally by different branches, subsidiaries and affiliates within the Standard Chartered Group according to local regulatory requirements. Opinions may contain outright “buy”, “sell”, “hold” or other opinions. The time horizon of this opinion is dependent on prevailing market conditions and there is no planned frequency for updates to the opinion. This opinion is not independent of Standard Chartered Group’s trading strategies or positions. Standard Chartered Group and/or its affiliates or its respective officers, directors, employee benefit programmes or employees, including persons involved in the preparation or issuance of this document may at any time, to the extent permitted by applicable law and/or regulation, be long or short any securities or financial instruments referred to in this document or have material interest in any such securities or related investments. Therefore, it is possible, and you should assume, that Standard Chartered Group has a material interest in one or more of the financial instruments mentioned herein. Please refer to our Standard Chartered website under Regulatory disclosures for more detailed disclosures, including past opinions/ recommendations in the last 12 months and conflict of interests, as well as disclaimers. A covering strategist may have a financial interest in the debt or equity securities of this company/issuer. All covering strategist are licensed to provide investment recommendations under Monetary Authority of Singapore or Hong Kong Monetary Authority. This document must not be forwarded or otherwise made available to any other person without the express written consent of Standard Chartered Group.
Sustainable Investments
Any ESG data used or referred to has been provided by Morningstar, Sustainalytics, MSCI or Bloomberg. Refer to 1) Morningstar website under Sustainable Investing, 2) Sustainalytics website under ESG Risk Ratings, 3) MCSI website under ESG Business Involvement Screening Research and 4) Bloomberg green, social & sustainability bonds guide for more information. The ESG data is as at the date of publication based on data provided, is for informational purpose only and is not warranted to be complete, timely, accurate or suitable for a particular purpose, and it may be subject to change. The ESG data providers may not provide data coverage of all companies or securities in our Sustainable Investment Universe or Fund Select funds. As a result, a small subset of companies or securities will not be in scope for exclusionary screening. Sustainable Investments (SI): This refers to funds that have been classified as ‘ESG Intentional Investments – Overall’ by Morningstar. SI funds have explicitly stated in their prospectus and regulatory filings that they either incorporate ESG factors into the investment process or have a thematic focus on the environment, gender diversity, low carbon, renewable energy, water or community development. For equity, it refers to shares/stocks issued by companies with Sustainalytics ESG Risk Rating of Low/Negligible. For bonds, it refers to debt instruments issued by issuers with Sustainalytics ESG Risk Rating of Low/Negligible, and/or those being certified green, social, sustainable bonds by Bloomberg. For structured products, it refers to products that are issued by any issuer who has a Sustainable Finance framework that aligns with Standard Chartered’s Green and Sustainable Product Framework, with underlying assets that are part of the Sustainable Investment universe or separately approved by Standard Chartered’s Sustainable Finance Governance Committee. Sustainalytics ESG risk ratings shown are factual and are not an indicator that the product is classified or marketed as “green”, “sustainable” or similar under any particular classification system or framework.
Shariah (“Shariah Compliant or Shariah Compliance”)
For any reason to enter only into transactions which comply or are consistent with the principles of the Shariah, the client certifies that he/she/it has made his /her/its own investigation into and satisfied itself as to the Shariah compliance of the Islamic security and all necessary action to confirm that the Islamic security is Shariah compliant has been taken (including the obtaining of a fatwa, where required) and the Client will not claim any dispute on the grounds of any lack of Shariah compliance of these investments. The Client has not relied on Standard Chartered Group or any written declaration, fatwa, opinion or other documents prepared by, on behalf or at the request of Standard Chartered Group for the purposes of a determination or confirmation that these instruments are Shariah compliant.
Country/Market Specific Disclosures
Bahrain: This document is being distributed in Bahrain by Standard Chartered Bank, Bahrain Branch, having its address at P.O. 29, Manama, Kingdom of Bahrain, is a branch of Standard Chartered Bank and is licensed by the Central Bank of Bahrain as a conventional retail bank. Botswana: This document is being distributed in Botswana by, and is attributable to, Standard Chartered Bank Botswana Limited which is a financial institution licensed under the Section 6 of the Banking Act CAP 46.04 and is listed in the Botswana Stock Exchange. Brunei Darussalam: This document is being distributed in Brunei Darussalam by, and is attributable to, Standard Chartered Bank (Brunei Branch) | Registration Number RFC/61 and Standard Chartered Securities (B) Sdn Bhd | Registration Number RC20001003. Standard Chartered Bank is incorporated in England with limited liability by Royal Charter 1853 Reference Number ZC18. Standard Chartered Securities (B) Sdn Bhd is a limited liability company registered with the Registry of Companies with Registration Number RC20001003 and licensed by Brunei Darussalam Central Bank as a Capital Markets Service License Holder with License Number BDCB/R/CMU/S3-CL and it is authorised to conduct Islamic investment business through an Islamic window. China Mainland: This document is being distributed in China by, and is attributable to, Standard Chartered Bank (China) Limited which is mainly regulated by National Financial Regulatory Administration (NFRA), State Administration of Foreign Exchange (SAFE), and People’s Bank of China (PBOC). Hong Kong: In Hong Kong, this document, except for any portion advising on or facilitating any decision on futures contracts trading, is distributed by Standard Chartered Bank (Hong Kong) Limited (“SCBHK”), a subsidiary of Standard Chartered PLC. SCBHK has its registered address at 32/F, Standard Chartered Bank Building, 4-4A Des Voeux Road Central, Hong Kong and is regulated by the Hong Kong Monetary Authority and registered with the Securities and Futures Commission (“SFC”) to carry on Type 1 (dealing in securities), Type 4 (advising on securities), Type 6 (advising on corporate finance) and Type 9 (asset management) regulated activity under the Securities and Futures Ordinance (Cap. 571) (“SFO”) (CE No. AJI614). The contents of this document have not been reviewed by any regulatory authority in Hong Kong and you are advised to exercise caution in relation to any offer set out herein. If you are in doubt about any of the contents of this document, you should obtain independent professional advice. Any product named herein may not be offered or sold in Hong Kong by means of any document at any time other than to “professional investors” as defined in the SFO and any rules made under that ordinance. In addition, this document may not be issued or possessed for the purposes of issue, whether in Hong Kong or elsewhere, and any interests may not be disposed of, to any person unless such person is outside Hong Kong or is a “professional investor” as defined in the SFO and any rules made under that ordinance, or as otherwise may be permitted by that ordinance. In Hong Kong, Standard Chartered Global Private Bank is the private banking division of SCBHK, a subsidiary of Standard Chartered PLC. Ghana: Standard Chartered Bank Ghana Limited accepts no liability and will not be liable for any loss or damage arising directly or indirectly (including special, incidental or consequential loss or damage) from your use of these documents. Past performance is not indicative of future results and no representation or warranty is made regarding future performance. You should seek advice from a financial adviser on the suitability of an investment for you, taking into account these factors before making a commitment to invest in an investment. To unsubscribe from receiving further updates, please send an email to feedback.ghana@sc.com. Please do not reply to this email. Call our Priority Banking on 0302610750 for any questions or service queries. You are advised not to send any confidential and/or important information to Standard Chartered via e-mail, as Standard Chartered makes no representations or warranties as to the security or accuracy of any information transmitted via e-mail. Standard Chartered shall not be responsible for any loss or damage suffered by you arising from your decision to use e-mail to communicate with the Bank. India: Standard Chartered Bank, India (“Bank”) (ARN-1209) is an AMFI-registered distributor of select Mutual Funds and a referrer of certain third-party financial products. The Bank is not registered with SEBI as an Investment Adviser and does not provide investment advisory services or financial planning services as defined under the SEBI (Investment Advisers) Regulations, 2013. Any information contained herein is for informational purposes only and should not be construed as investment advice, recommendation, research report, or an offer to buy or sell any security or financial product. Mutual Fund investments are subject to market risks. Please read all scheme-related documents carefully before investing. The services/products described herein are not intended for any person resident in a jurisdiction where their distribution, solicitation or use would be contrary to local laws or regulations. Indonesia: This document is being distributed in Indonesia by Standard Chartered Bank, Indonesia branch, which is a financial institution licensed and supervised by Otoritas Jasa Keuangan (Financial Service Authority) and Bank Indonesia. Jersey: The Jersey Branch of Standard Chartered Bank is regulated by the Jersey Financial Services Commission. Copies of the latest audited accounts of Standard Chartered Bank are available from its principal place of business in Jersey: PO Box 80, 15 Castle Street, St Helier, Jersey JE4 8PT. Standard Chartered Bank is incorporated in England with limited liability by Royal Charter in 1853 Reference Number ZC 18. The Principal Office of the Company is situated in England at 1 Basinghall Avenue, London, EC2V 5DD. Standard Chartered Bank is authorised by the Prudential Regulation Authority and regulated by the Financial Conduct Authority and Prudential Regulation Authority. The Jersey Branch of Standard Chartered Bank is also an authorised financial services provider under license number 44946 issued by the Financial Sector Conduct Authority of the Republic of South Africa. Jersey is not part of the United Kingdom, and all business transacted with Standard Chartered Bank, Jersey Branch and other Standard Chartered Group Offices outside of the United Kingdom, are not subject to some or any of the investor protection and compensation schemes available under United Kingdom law. Kenya: This document is being distributed in Kenya by and is attributable to Standard Chartered Bank Kenya Limited. Investment Products and Services are distributed by Standard Chartered Investment Services Limited, a wholly owned subsidiary of Standard Chartered Bank Kenya Limited that is licensed by the Capital Markets Authority in Kenya, as a Fund Manager. Standard Chartered Bank Kenya Limited is regulated by the Central Bank of Kenya. Malaysia: This document is being distributed in Malaysia by Standard Chartered Bank Malaysia Berhad (“SCBMB”). Recipients in Malaysia should contact SCBMB in relation to any matters arising from, or in connection with, this document. This document has not been reviewed by the Securities Commission Malaysia. The product lodgement, registration, submission or approval by the Securities Commission of Malaysia does not amount to nor indicate recommendation or endorsement of the product, service or promotional activity. Investment products are not deposits and are not obligations of, not guaranteed by, and not protected by SCBMB or any of the affiliates or subsidiaries, or by Perbadanan Insurans Deposit Malaysia, any government or insurance agency. Investment products are subject to investment risks, including the possible loss of the principal amount invested. SCBMB expressly disclaim any liability and responsibility for any loss arising directly or indirectly (including special, incidental or consequential loss or damage) arising from the financial losses of the Investment Products due to market condition. Nigeria: This document is being distributed in Nigeria by Standard Chartered Bank Nigeria Limited (SCB Nigeria), a bank duly licensed and regulated by the Central Bank of Nigeria. SCB Nigeria accepts no liability for any loss or damage arising directly or indirectly (including special, incidental or consequential loss or damage) from your use of these documents. You should seek advice from a financial adviser on the suitability of an investment for you, taking into account these factors before making a commitment to invest in an investment. To unsubscribe from receiving further updates, please send an email to clientcare.ng@sc.com requesting to be removed from our mailing list. Please do not reply to this email. Call our Priority Banking on 02 012772514 for any questions or service queries. SCB Nigeria shall not be responsible for any loss or damage arising from your decision to send confidential and/or important information to Standard Chartered via e-mail. SCB Nigeria makes no representations or warranties as to the security or accuracy of any information transmitted via e-mail. Pakistan: This document is being distributed in Pakistan by, and attributable to Standard Chartered Bank (Pakistan) Limited having its registered office at PO Box 5556, I.I Chundrigar Road Karachi, which is a banking company registered with State Bank of Pakistan under Banking Companies Ordinance 1962 and is also having licensed issued by Securities & Exchange Commission of Pakistan for Security Advisors. Standard Chartered Bank (Pakistan) Limited acts as a distributor of mutual funds and referrer of other third-party financial products. Singapore: This document is being distributed in Singapore by, and is attributable to, Standard Chartered Bank (Singapore) Limited (Registration No. 201224747C/ GST Group Registration No. MR-8500053-0, “SCBSL”). Recipients in Singapore should contact SCBSL in relation to any matters arising from, or in connection with, this document. SCBSL is an indirect wholly owned subsidiary of Standard Chartered Bank and is licensed to conduct banking business in Singapore under the Singapore Banking Act, 1970. Standard Chartered Global Private Bank is the private banking division of SCBSL. IN RELATION TO ANY SECURITY OR SECURITIES-BASED DERIVATIVES CONTRACT REFERRED TO IN THIS DOCUMENT, THIS DOCUMENT, TOGETHER WITH THE ISSUER DOCUMENTATION, SHALL BE DEEMED AN INFORMATION MEMORANDUM (AS DEFINED IN SECTION 275 OF THE SECURITIES AND FUTURES ACT, 2001 (“SFA”)). THIS DOCUMENT IS INTENDED FOR DISTRIBUTION TO ACCREDITED INVESTORS, AS DEFINED IN SECTION 4A(1)(a) OF THE SFA, OR ON THE BASIS THAT THE SECURITY OR SECURITIES-BASED DERIVATIVES CONTRACT MAY ONLY BE ACQUIRED AT A CONSIDERATION OF NOT LESS THAN S$200,000 (OR ITS EQUIVALENT IN A FOREIGN CURRENCY) FOR EACH TRANSACTION. Further, in relation to any security or securities-based derivatives contract, neither this document nor the Issuer Documentation has been registered as a prospectus with the Monetary Authority of Singapore under the SFA. Accordingly, this document and any other document or material in connection with the offer or sale, or invitation for subscription or purchase, of the product may not be circulated or distributed, nor may the product be offered or sold, or be made the subject of an invitation for subscription or purchase, whether directly or indirectly, to persons other than a relevant person pursuant to section 275(1) of the SFA, or any person pursuant to section 275(1A) of the SFA, and in accordance with the conditions specified in section 275 of the SFA, or pursuant to, and in accordance with the conditions of, any other applicable provision of the SFA. In relation to any collective investment schemes referred to in this document, this document is for general information purposes only and is not an offering document or prospectus (as defined in the SFA). This document is not, nor is it intended to be (i) an offer or solicitation of an offer to buy or sell any capital markets product; or (ii) an advertisement of an offer or intended offer of any capital markets product. Deposit Insurance Scheme: Singapore dollar deposits of non-bank depositors are insured by the Singapore Deposit Insurance Corporation, for up to S$100,000 in aggregate per depositor per Scheme member by law. Foreign currency deposits, dual currency investments, structured deposits and other investment products are not insured. This advertisement has not been reviewed by the Monetary Authority of Singapore. Taiwan: SC Group Entity or Standard Chartered Bank (Taiwan) Limited (“SCB (Taiwan)”) may be involved in the financial instruments contained herein or other related financial instruments. The author of this document may have discussed the information contained herein with other employees or agents of SC or SCB (Taiwan). The author and the above-mentioned employees of SC or SCB (Taiwan) may have taken related actions in respect of the information involved (including communication with customers of SC or SCB (Taiwan) as to the information contained herein). The opinions contained in this document may change, or differ from the opinions of employees of SC or SCB (Taiwan). SC and SCB (Taiwan) will not provide any notice of any changes to or differences between the above-mentioned opinions. This document may cover companies with which SC or SCB (Taiwan) seeks to do business at times and issuers of financial instruments. Therefore, investors should understand that the information contained herein may serve as specific purposes as a result of conflict of interests of SC or SCB (Taiwan). SC, SCB (Taiwan), the employees (including those who have discussions with the author) or customers of SC or SCB (Taiwan) may have an interest in the products, related financial instruments or related derivative financial products contained herein; invest in those products at various prices and on different market conditions; have different or conflicting interests in those products. The potential impacts include market makers’ related activities, such as dealing, investment, acting as agents, or performing financial or consulting services in relation to any of the products referred to in this document. UAE: DIFC – Standard Chartered Bank is incorporated in England with limited liability by Royal Charter 1853 Reference Number ZC18.The Principal Office of the Company is situated in England at 1 Basinghall Avenue, London, EC2V 5DD. Standard Chartered Bank is authorised by the Prudential Regulation Authority and regulated by the Financial Conduct Authority and Prudential Regulation Authority. Standard Chartered Bank, Dubai International Financial Centre having its offices at Dubai International Financial Centre, Building 1, Gate Precinct, P.O. Box 999, Dubai, UAE is a branch of Standard Chartered Bank and is regulated by the Dubai Financial Services Authority (“DFSA”). This document is intended for use only by Professional Clients and is not directed at Retail Clients as defined by the DFSA Rulebook. In the DIFC we are authorised to provide financial services only to clients who qualify as Professional Clients and Market Counterparties and not to Retail Clients. As a Professional Client you will not be given the higher retail client protection and compensation rights and if you use your right to be classified as a Retail Client we will be unable to provide financial services and products to you as we do not hold the required license to undertake such activities. For Islamic transactions, we are acting under the supervision of our Shariah Supervisory Committee. Relevant information on our Shariah Supervisory Committee is currently available on the Standard Chartered Bank website in the Islamic banking section. For residents of the UAE – Standard Chartered UAE (“SC UAE”) is licensed by the Central Bank of the U.A.E. SC UAE is licensed by Securities and Commodities Authority to practice Promotion Activity. SC UAE does not provide financial analysis or consultation services in or into the UAE within the meaning of UAE Securities and Commodities Authority Decision No. 48/r of 2008 concerning financial consultation and financial analysis. Uganda: Our Investment products and services are distributed by Standard Chartered Bank Uganda Limited, which is licensed by the Capital Markets Authority as an investment adviser. United Kingdom: In the UK, Standard Chartered Bank is authorised by the Prudential Regulation Authority and regulated by the Financial Conduct Authority and Prudential Regulation Authority. This communication has been approved by Standard Chartered Bank for the purposes of Section 21 (2) (b) of the United Kingdom’s Financial Services and Markets Act 2000 (“FSMA”) as amended in 2010 and 2012 only. Standard Chartered Bank (trading as Standard Chartered Global Private Bank) is also an authorised financial services provider (license number 45747) in terms of the South African Financial Advisory and Intermediary Services Act, 2002. The Materials have not been prepared in accordance with UK legal requirements designed to promote the independence of investment research, and that it is not subject to any prohibition on dealing ahead of the dissemination of investment research. Vietnam: This document is being distributed in Vietnam by, and is attributable to, Standard Chartered Bank (Vietnam) Limited which is mainly regulated by State Bank of Vietnam (SBV). Recipients in Vietnam should contact Standard Chartered Bank (Vietnam) Limited for any queries regarding any content of this document. Zambia: This document is distributed by Standard Chartered Bank Zambia Plc, a company incorporated in Zambia and registered as a commercial bank and licensed by the Bank of Zambia under the Banking and Financial Services Act Chapter 387 of the Laws of Zambia.