

2026 年 9 月 11 日
金融市场周报
公信力之战:美联储加息箭在弦上
美国8月就业及生产物价通胀报告表现强劲,意味美联储下周很可能需要加息,否则其公信力或会受损。
然而,是次加息不大可能是新一轮加息周期的开始。油价上升将推高短期通胀,并带动债券收益率升至多年高位;但随着关税及油价的影响逐渐消退,我们预期通胀将于明年回落。
美联储依然存在下周可能不愿加息的潜在风险,原因或包括受到特朗普政府施压。若美联储表现犹豫,投资者可能愈来愈质疑其独立性,触发股票及债券短期遭到抛售。
鉴于盈利前景强劲,我们会趁市场波动增持股票,并将债券存续期延长至3至7年。
无论美联储是否加息,我们已新增将半导体股票为机会型投资观点。
随着内存芯片价格上涨并转嫁予消费者,你认为这会带来机遇吗?
最新的欧洲央行会议是否改变了你对政策利率的展望?
在各国央行最近一次及即将举行的政策会议背景下,欧元、英镑及日圆的前景如何?
本周图表:债券仓位极度看淡
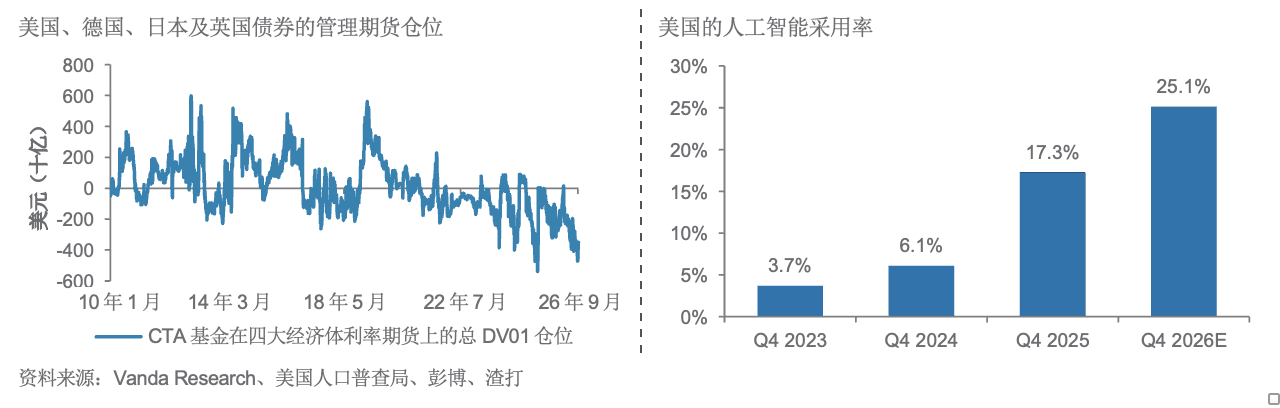
债券投资者仓位极度看淡,应会限制收益率急升,人工智能超级周期为股票提供结构性支持
主笔评论
公信力之战:美联储加息箭在弦上
策略摘要:美国8月就业及生产物价通胀报告表现强劲,意味美联储下周很可能需要加息,否则其公信力或会受损。然而,是次加息不大可能是新一轮加息周期的开始。油价上升将推高短期通胀,并带动债券收益率升至多年高位;但随着关税及油价的影响逐渐消退,我们预期通胀将于明年回落。
美联储依然存在下周不愿加息的潜在风险,原因或包括受到特朗普政府施压。若美联储表现犹豫,投资者可能愈来愈质疑其独立性,触发股票及债券短期遭到抛售。鉴于盈利前景强劲,我们会趁市场波动增持股票,并将债券存续期延长至3至7年。无论美联储是否加息,我们已新增半导体股票为机会型投资观点。
就业市场具韧性。上周我们曾表示,在美联储主席沃什(Warsh)于Jackson Hole全球央行年会发表鹰派演说后,加息的机会已升至50%以上。要确保美联储加息,尚需符合两个条件:i)8月就业报告表现强劲,以及随后的ii)通胀报告显示核心通胀按月升幅达0.2%或以上。首项条件已经达成 —— 美国经济于8月新增16.2万个职位,几乎是综合预测的三倍,而前两个月的数据亦获向上修订。
尽管约60%的新增职位集中于休闲及酒店业与政府部门两个行业,且平均时薪同比增幅亦持续回落至3.1%的五年低位,但随着劳动人口参与率上升,关键的失业率仍然企稳于4.1%。失业率数据显示,美国经济正处于充分就业状态。此外,美国8月整体及核心生产物价通胀加速上升。
美联储正逐步走向一场关乎“公信力”的加息:美联储目前最有可能于下周加息25个基点。这项预测唯一的变量,是今晚公布的8月通胀数据会否远低于预期。美联储主席沃什早已表示,目前3.75%的美国政策利率并不具限制性;若因受到政府施压,
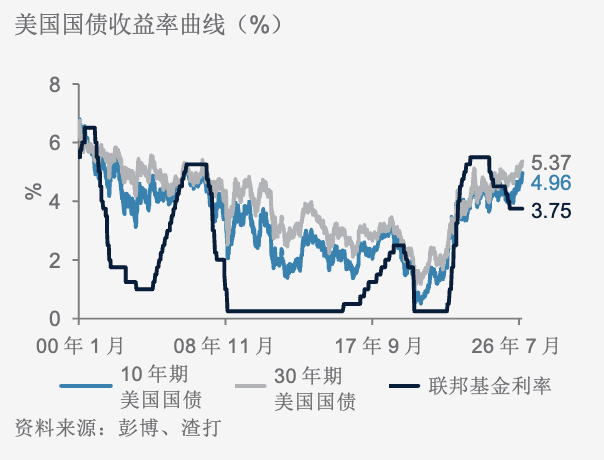
美联储未有加息,将损害其公信力,对股票及债券市场造成影响。本周美国10年期国债收益率急升19个基点至4.97%的三年高位。
极度看淡仓位,料限制债券收益率的上行空间:美国 10 年期国债收益率面临重要阻力位 —— 2023年高位5.02%。此外,投资者仓位极度看淡(CTA空仓创历史新高)。目前收益率亦接近“特朗普看跌期权”水平,令市场感到不安。至少在短期内,当局仍有多个监管、债券供应及流动性管理工具,可用来遏止收益率上升。这意味着中长期收益率进一步上行的空间有限。
主要风险:i)若美联储下周维持利率不变,我们预期市场可能质疑美联储的独立性,短期内引发进一步抛售债券,导致10年期国债收益率短暂突破5.02%。ii)油价进一步飙升。然而,极端仓位应该仍然能限制债券收益率的上行空间。因此,我们认为收益率上升可视为延长债券存续期至3至7年的机会,并偏好公司债。较长期债券仍然容易受到油价推升的通胀预期及财政风险的影响。
鹰派展望下,预期欧洲央行将再加息一次:欧洲央行如市场预期,将存款利率上调 25 个基点至 2.5%,并上调未来几年的经济增长与通胀预测,理由是经济具韧性以及能源价格上升。行长拉加德(Lagarde)表态明显偏鹰,但拒绝承诺再次加息。通胀预测上调、拉加德的言论,以及近期天然气价格大幅上涨,使我们预期欧洲央行年底前将再加息 25 个基点(见第 8 页)。
策略性增持半导体股票;利用市场波动趁低吸纳:本周股票市场表现疲软,主要受油价及债券收益率上升所拖累。我们会利用市场波动增持股票,尤其是美国及亚洲(除日本)市场,因为企业盈利前景仍然稳健。事实上,我们正利用半导体股的回调,增加策略性配置(详情见第4页)。
— Rajat Bhattacharya
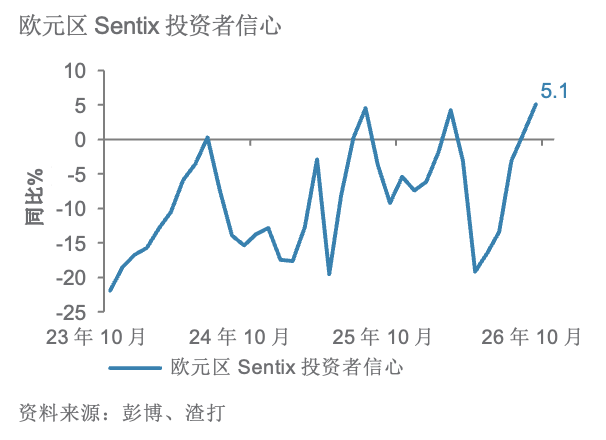
每周宏观因素平衡表
每周净评估:总体而言,我们认为过去一周的数据和政策对于风险资产的短期影响是负面的
(+) 利好因素:欧元区市场情绪转强,澳大利亚央行立场偏鸽
(-) 利淡因素:欧洲央行立场偏鹰,中东地缘政治局势紧张
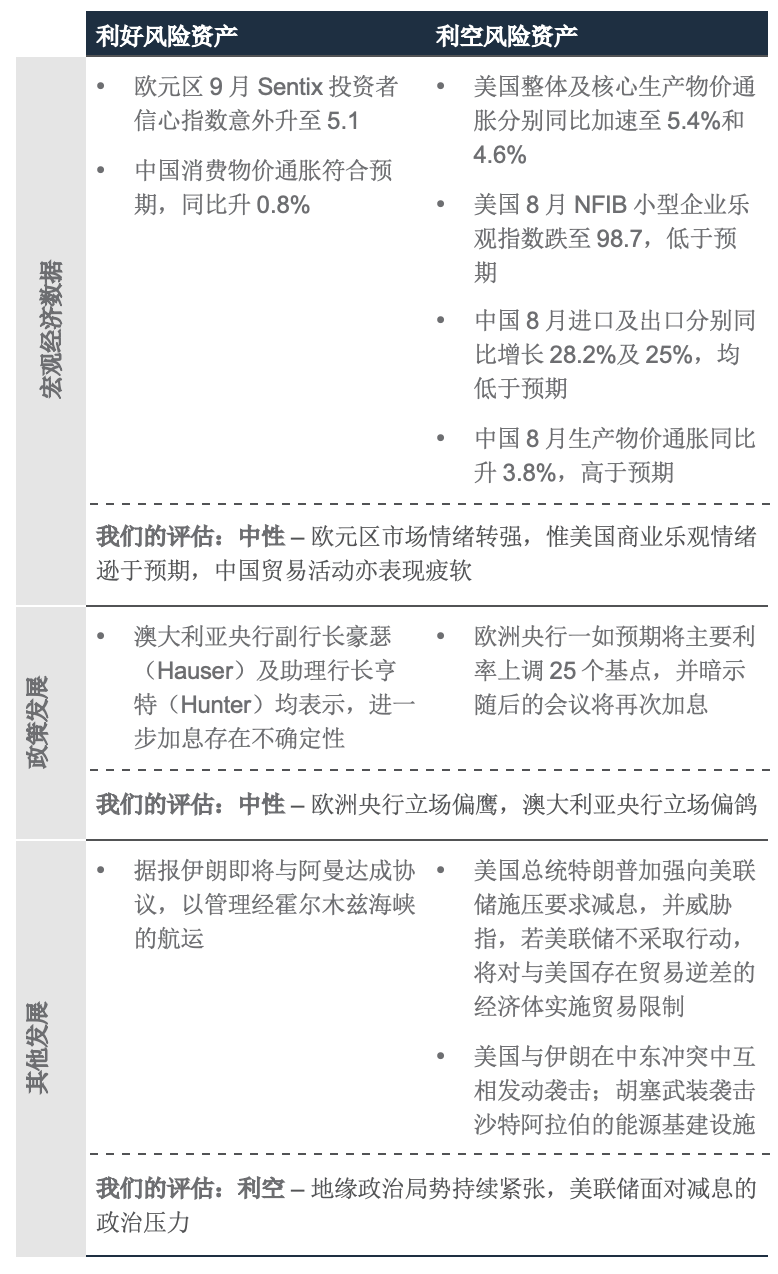
美国小型企业乐观指数、招聘计划及通胀预期近期似乎已经见顶
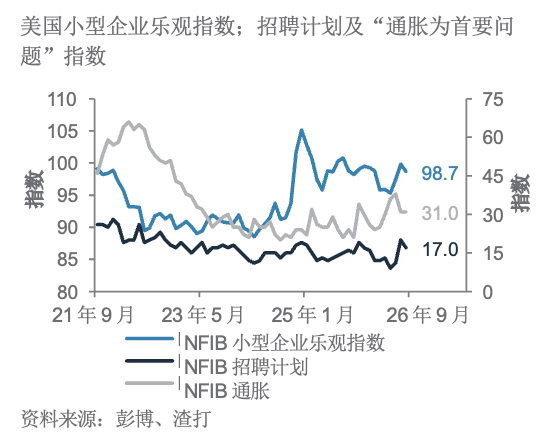
欧元区投资者信心近期已回升
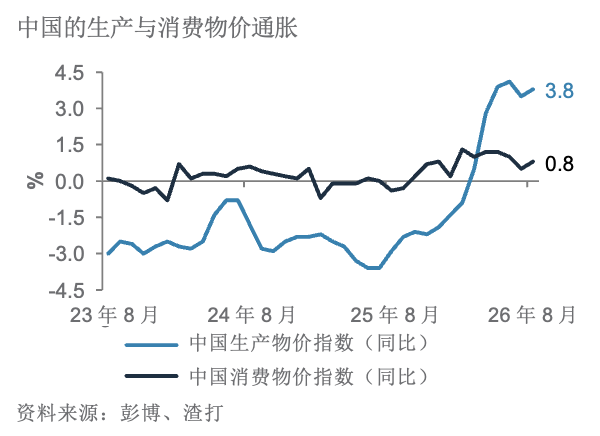
受进口商品价格影响,中国的生产物价通胀依然高企,但消费物价通胀则维持温和
客户最关心的问题
随着内存芯片价格上涨并转嫁予消费者,你认为这会为投资者带来机遇吗?
我们的观点:在科技行业中,我们偏好半导体多于硬件。鉴于人工智能基建开支持续及估值吸引,我们现开启全球半导体股的机会型投资观点。
理据:内存成本上升,导致个人计算机及智能手机价格上涨;然而,硬件制造商未能将成本升幅全数转嫁予消费者,令利润率持续受压。相比之下,供应紧张及长期协议继续为内存的基本面提供支持。尽管如此,内存行业本质上仍具周期性,价格亦较为波动,因此投资者应适当调整对该行业的配置比重。
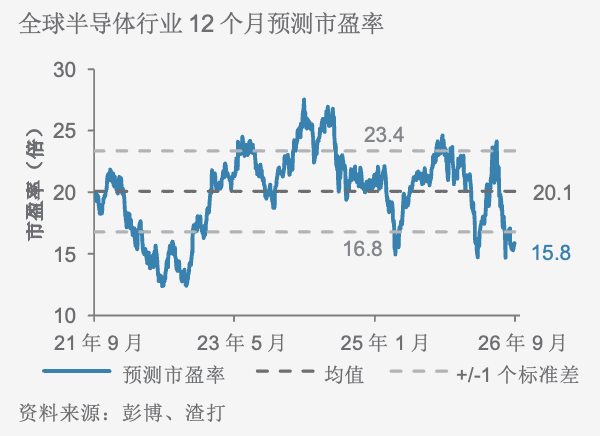
从更广泛的半导体行业来看,人工智能基建开支持续,加上人工智能采用日益普及,继续支持该行业的盈利增长;预计美国的人工智能采用率将于第四季达到25.1%。季度业绩再次确认半导体需求趋势强劲,而业绩指引则显示供应持续紧张。尽管增长前景强劲,但半导体行业目前的预测市盈率约为16倍,低于约20倍的五年平均水平。我们认为,近期估值回落提供了吸引的入市时机,因此现开启全球半导体股的机会型投资观点。
— Ryan Goh,投资策略师
以举债支持的人工智能资本开支,会否为超大规模云端服务商带来评级下调风险?这会否对发达市场投资级企业债券构成重大压力?
我们的观点:评级机构不会单凭杠杆指标来评估信贷质量,而是会从整个商业周期角度出发作综合判断。发达市场投资级企业债券的息差或会因行业而出现分化。
理据:各超大规模云端服务商的情况不一,但整体趋势均显示信贷缓冲空间正逐步收窄。不过,评级机构在评估信贷风险时,并不会单凭杠杆比率作出判断。相反,它们会从较长远角度审视企业的资本开支强度、盈利增长前景,以及相关需求的持续性,以评估企业在整个商业周期内的承受能力。
目前,主要评级机构预期,超大规模云端服务商的杠杆水平将于2027年前后见顶,其后随着资本开支回落及盈利持续增长,整体杠杆有望逐步回落。不过,若去杠杆化进程延迟、需求转弱或出现个别企业特有的问题,例如采用非常规的资产负债表外循环融资结构,令实际杠杆水平变得不透明,评级下调风险便可能上升。
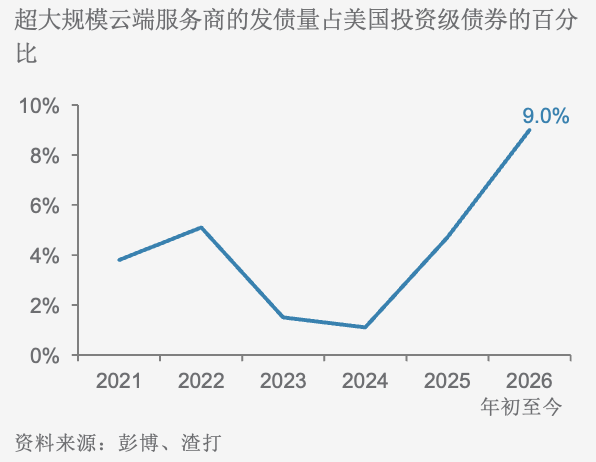
对发达市场投资级企业债券我们整体看法偏向审慎。主要原因包括人工智能相关融资发债规模庞大,市场需要时间消化新增供应;此外,评级下调风险上升,以及部分大型发行人于债券指数中的权重过高,均可能对市场构成压力。然而,我们预期市场不会出现全面抛售。各行业的息差或会出现分化,其中人工智能资本开支较高的行业,其息差最有可能持续处于结构性偏阔的水平。
— 林奕辉,高级投资策略师
在人工智能推动盈利持续增长下,全球半导体行业的估值已变得更吸引
超大规模云端服务商的发债量,占美国投资级债券的比例不断上升
客户最关心的问题 (续)
美国财政部首次扩大债券回购后,美国长年期国债收益率会否进一步上升?
我们的观点:债券回购应有助美国债券收益率曲线趋平,但不大可能标志着结构性转变。鉴于债券收益率已上升,我们审慎延长存续期,并偏好3至7年期。
理据:美国财政部表示,将在扩大债券回购计划后的首次操作中,购入最多60亿美元的较长年期国债。然而,债券市场反应仍然冷淡,投资者认为,相对于市场整体预期及庞大的未偿还长期债务规模,回购金额并不足够。因此,债券收益率持续上升,美国10年期国债收益率升至接近4.96%的三年高位,30年期国债收益率亦升至5.37%,反映市场尚未相信是次回购足以显著改变长年期债券的供求平衡。
从操作机制而言,透过增加发行国库券为购入长年期国债提供资金,会为债券收益率曲线带来趋平动力。不过,我们认为这是一项流动性管理工具,而非结构性政策转向。因此,我们预期这不会成为推动长期债券收益率大幅或持续下跌的主要催化因素。
此外,原油价格升穿每桶100美元,会令市场重燃通胀忧虑,可能进一步巩固利率“更高更久”的政策取态,并抵消债券回购所带来的有限纾缓作用。在此背景下,我们主张维持防守性的存续期部署。鉴于债券收益率已上升,我们审慎延长存续期,并偏好3至7年期;短期而言,通胀风险及庞大的债券供应仍会对长期债券收益率构成上行压力。
— 林奕辉,高级投资策略师
明晟中国台湾指数的估值已从6月高位回落
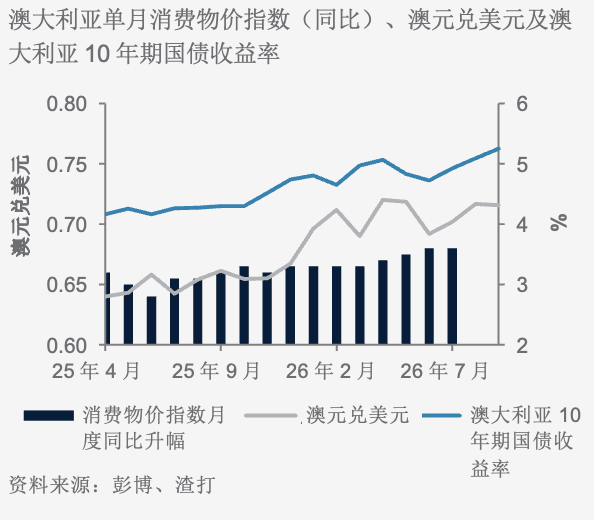
澳大利亚央行的利率走向如何?这对澳元及澳元债券有何影响?
我们的观点:我们认为,澳大利亚央行在9月加息的可能性正在上升,但11月再次加息并非我们的基础情境。
理据:澳大利亚央行仍然聚焦通胀,并已于2026年三度上调政策利率,是七国集团央行中加息次数最多的央行。除了7月消费物价指数升幅高于预期外,企业投资强劲及劳动市场紧张,亦继续强化进一步收紧货币政策的理据。现时进一步加息的可能性高于我们早前的预期,但连续加息并非我们的基础情境。
同时,澳元兑美元已升至0.72水平,而澳大利亚10年期政府债券收益率在过去六个月上升逾70个基点。随着市场对加息的预期升温,相关升势自8月底以来明显加快。由于市场已大致消化鹰派的政策转向,我们预期澳元及债券收益率均会维持于近期区间内。
— 林奕辉,高级投资策略师
我们预期澳元及澳大利亚10年期国债收益率将维持区间波动,因市场已大致消化澳大利亚央行的鹰派政策转向
客户最关心的问题 (续)
日圆升值如何影响我们对日本股票及主要行业的看法
我们的观点:日本股票仍是核心持仓,而日本金融股则是我们偏好的行业。
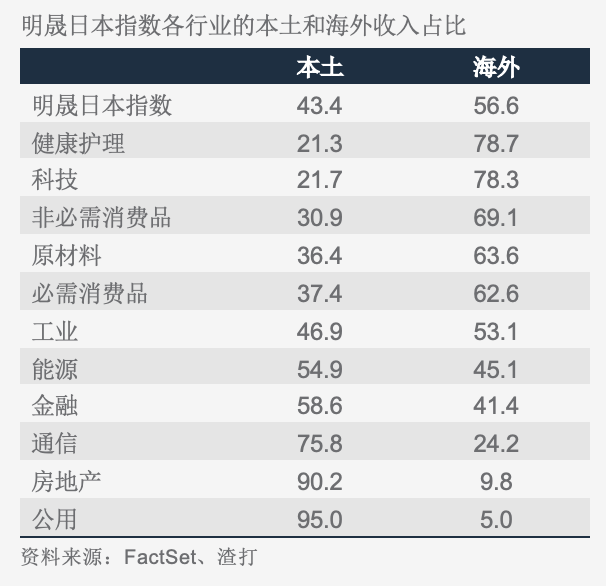
理据:鉴于日本企业的海外收入占比显著,日圆升值令以本土市场为主的行业与出口商之间的盈利表现分化更加明显。我们偏好的金融行业约60%收入来自本土市场,并有望借着净息差扩大,从日本央行持续的政策正常化中获益。服务及建筑等其他内需行业所面对的汇兑换算不利影响有限,并应获益于工资增长加快及成本转嫁能力改善。科技行业方面,日本凭借强大的全球市场地位及定价能力,其半导体供应链在人工智能结构性需求带动下仍然吸引,有助抵消该行业约78%的海外收入占比所带来的影响。
相反,健康护理行业缺乏足够的本土业务来抵消日圆升值的影响,而其海外收入占比亦是各行业中最高,约达80%。同样,汽车行业亦较为脆弱,面对货币升值、关税压力及竞争加剧等不利因素。
— 黄立邦,高级股票分析师
我们偏好的日本金融行业约60%收入来自本土市场,并有望借着净息差扩大,从日本央行持续的政策正常化中获益
油价是否有进一步上升的风险?我们应如何对冲?
我们的观点:我们预测纽约期油未来三个月于每桶90美元,但风险偏向上行。美国国库抗通胀债券仍是我们偏好的对冲工具。
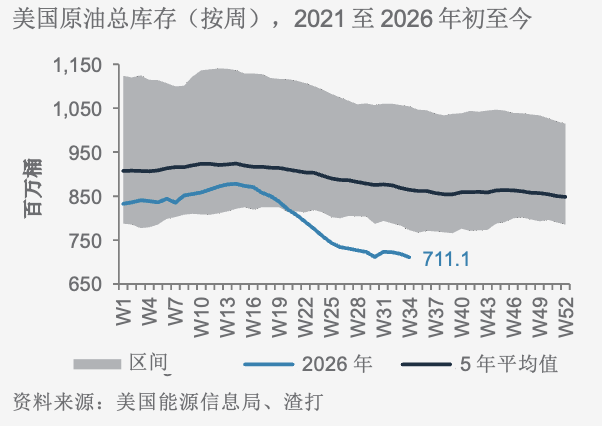
理据:以下三项发可能促使我们上调预测,前两项已经开始出现:(1)海湾地区的石油出口长时间受阻,令全球石油库存加速下降。美国原油库存明显较为紧张,并已跌至低于其五年区间水平。(2)生产或出口基建设施遭受持久破坏。近期沙特阿拉伯能源设施遇袭,市场忧虑的重点并非即时的产量损失,而是出口替代路线的韧性。美国若进一步收紧针对与伊朗有关油轮的措施,可能会进一步限制供应流量。(3)需求高于预期,令实物市场的供求平衡加快收紧。中国似乎已恢复采购。相反,中东局势若恢复正常,继续是油价面临最大的下行风险。在汽油价格约为每加仑5美元的情况下,美国政府有明确诱因在11月美国中期选举前推动局势正常化。
我们偏好在投资组合对冲油价上行风险,而非直接持有对油价敏感的资产。面对整体通胀上升的风险,美国国库抗通胀债券是我们偏好的对冲工具。
— Anthony Naab,CFA,投资策略师
美国原油库存已跌穿五年平均水平
客户最关心的问题 (续)
在本月各国央行举行政策会议的背景下,你对欧元、英镑及日圆的前景有何展望?
我们的观点:欧洲央行的货币政策收紧路径为欧元兑美元带来支持,但美联储加息的可能性日益增加,或会限制短期上行空间。我们预期,随着日本央行加快加息步伐,日圆有望相对强劲。与此同时,英国将公布秋季预算案,相关不明朗因素令英镑仍然疲软。
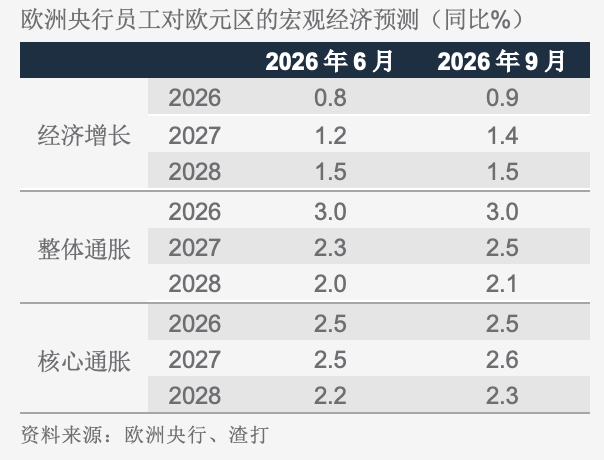
理据:欧洲央行一如预期加息25个基点至2.5%,市场目前已消化12月再度加息的预期。受中东冲突引发的能源价格传导效应带动,欧元区8月年度消费通胀率升至3.3%,创近三年新高。欧洲央行还将2027年增长预测从1.2%上调至1.4%,整体通胀预测从2.3%上调至2.5%,核心通胀预测从2.5%上调至2.6%。经济更具韧性及基础通胀持续存在,令欧洲央行仍有可能再次加息。然而,第二季工资增长由3.5%放缓至3.3%,正逼近欧洲央行约3%的兼容门坎,或会令其后的加息步伐放缓。我们认为欧元兑美元面对逐步上行的风险,未来数周的阻力位为1.18,不过美联储加息有可能延后汇率持续上行的步伐。
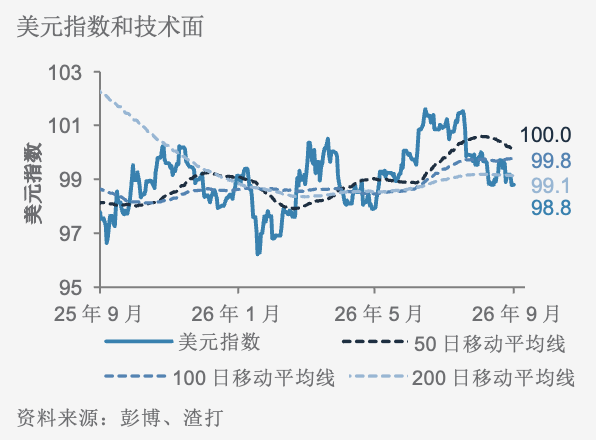
我们目前认为美联储下周加息的可能性越来越大,尤其是若核心消费通胀率按月至少上升0.2%。8月生产物价通胀高于预期。纽约期油价格持续高于每桶100美元,增加了未来数月通胀及通胀预期升温的风险。加息或暗示进一步收紧货币政策的指引均会支持美元,从而限制欧元、日圆和英镑兑美元的升幅。我们预计美元指数将受制于99.8附近。
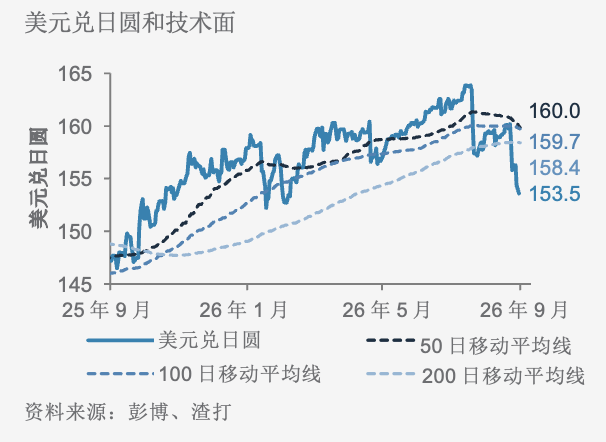
美元兑日圆的重新定价,进一步印证我们对日本央行货币政策恢复正常的关注。美元兑日圆下试150至152的风险仍然显著,但美联储加息和美日之间依然庞大的收益率及增长差距,应可为汇率提供一定支持。日本央行若释出审慎讯息,可能触发美元兑日圆反弹,尤其是在近期大幅调整之后。我们预期日本央行将于下周加息一次,第四季再加息一次(很可能在12月),并可能于2027年第一季及第二季各加息一次。
英国央行行长贝利(Bailey)早前曾抗拒立即收紧货币政策的呼声,倾向等待对通胀第二轮效应有更清晰的判断后再采取行动。然而,能源价格的滞后传导效应及食品价格上升,可能推高英国通胀。虽然市场重新燃起加息预期,为英镑提供结构性支持,但相对于欧洲央行,英国央行的政策取态较为审慎,加上英国秋季预算案带来的不明朗因素,仍是英镑面对的重大阻力。我们预期英镑兑美元仍将区间波动,在1.34附近偏向看跌。我们认为欧元兑英镑存在一些上行空间。
— Vincent Tan,高级投资策略师
— 袁沛仪,投资策略师
美元指数的上行风险料受限
美元兑日圆面临下行风险,支持区间在150-152
客户最关心的问题 (续)
最新的欧洲央行会议是否改变了你们对政策利率的展望?
我们的观点:欧洲央行今年第二次加息25个基点,将存款利率上调至 2.5%,符合我们在会议前的预期。鉴于欧洲央行最新员工预测显示未来两年通胀将更高、经济增长将更强,以及欧洲央行行长拉加德于记者会上发表偏鹰言论,我们现预计欧洲央行将于年底前再度上调存款利率至 2.75%。
理据:欧洲央行指出,中东冲突持续是新一轮通胀压力的主要推动因素,能源价格冲击正传导至更广泛的价格水平。该央行表示,通胀很可能在“较长一段时间”内维持于2%以上,而最新央行员工预测亦上调了 2027 年及 2028 年的通胀预测,其中2028年的通胀预测现为2.1%,略高于欧洲央行2%的目标。
欧洲央行行长拉加德形容本周的加息决定是“毫无悬念”(no brainer),并表示通胀及经济增长预测上调支持了加息的决定。记者会重点包括:
• 欧洲央行不会预先承诺特定的利率路径,重申将采取逐次会议评估、依据数据而定的政策方针。
• 拉加德指出,管理委员会并未讨论未来会议安排,但通胀及经济增长前景预测上调,已令政策立场进一步倾向收紧。
• 管理委员会内部的鹰派成员似乎正在内部辩论中占上风,并倾向继续加息,存款利率或至少升至2.75%。
• 欧元区经济展现出超预期的韧性,是支持此次决定的因素之一。
• 核心通胀直至预测期结束仍维持于2%以上,这意味着欧洲央行并不认为目前的紧缩周期已经结束。
“框架”(Framework)指引及市场影响:鉴于欧洲央行最新预测反映出鹰派转变,以及拉加德明显偏鹰的言论,促使我们预期欧洲央行将于12月前再加息25个基点。央行的“逐次会议评估”政策方针意味着,未来的决定将受到最新能源价格数据、第二轮通胀效应以及劳动市场发展的重大影响。鉴于中东地区似乎短期内难见和平曙光,在迈向2027年之际,政策利率的风险可能持续偏向上行。
— 梁文伟,CFA,固定收益和货币首席投资总监
欧洲央行员工的最新预测显示,未来数年通胀将会上升,且经济增长将更为强劲
市场表现概要*
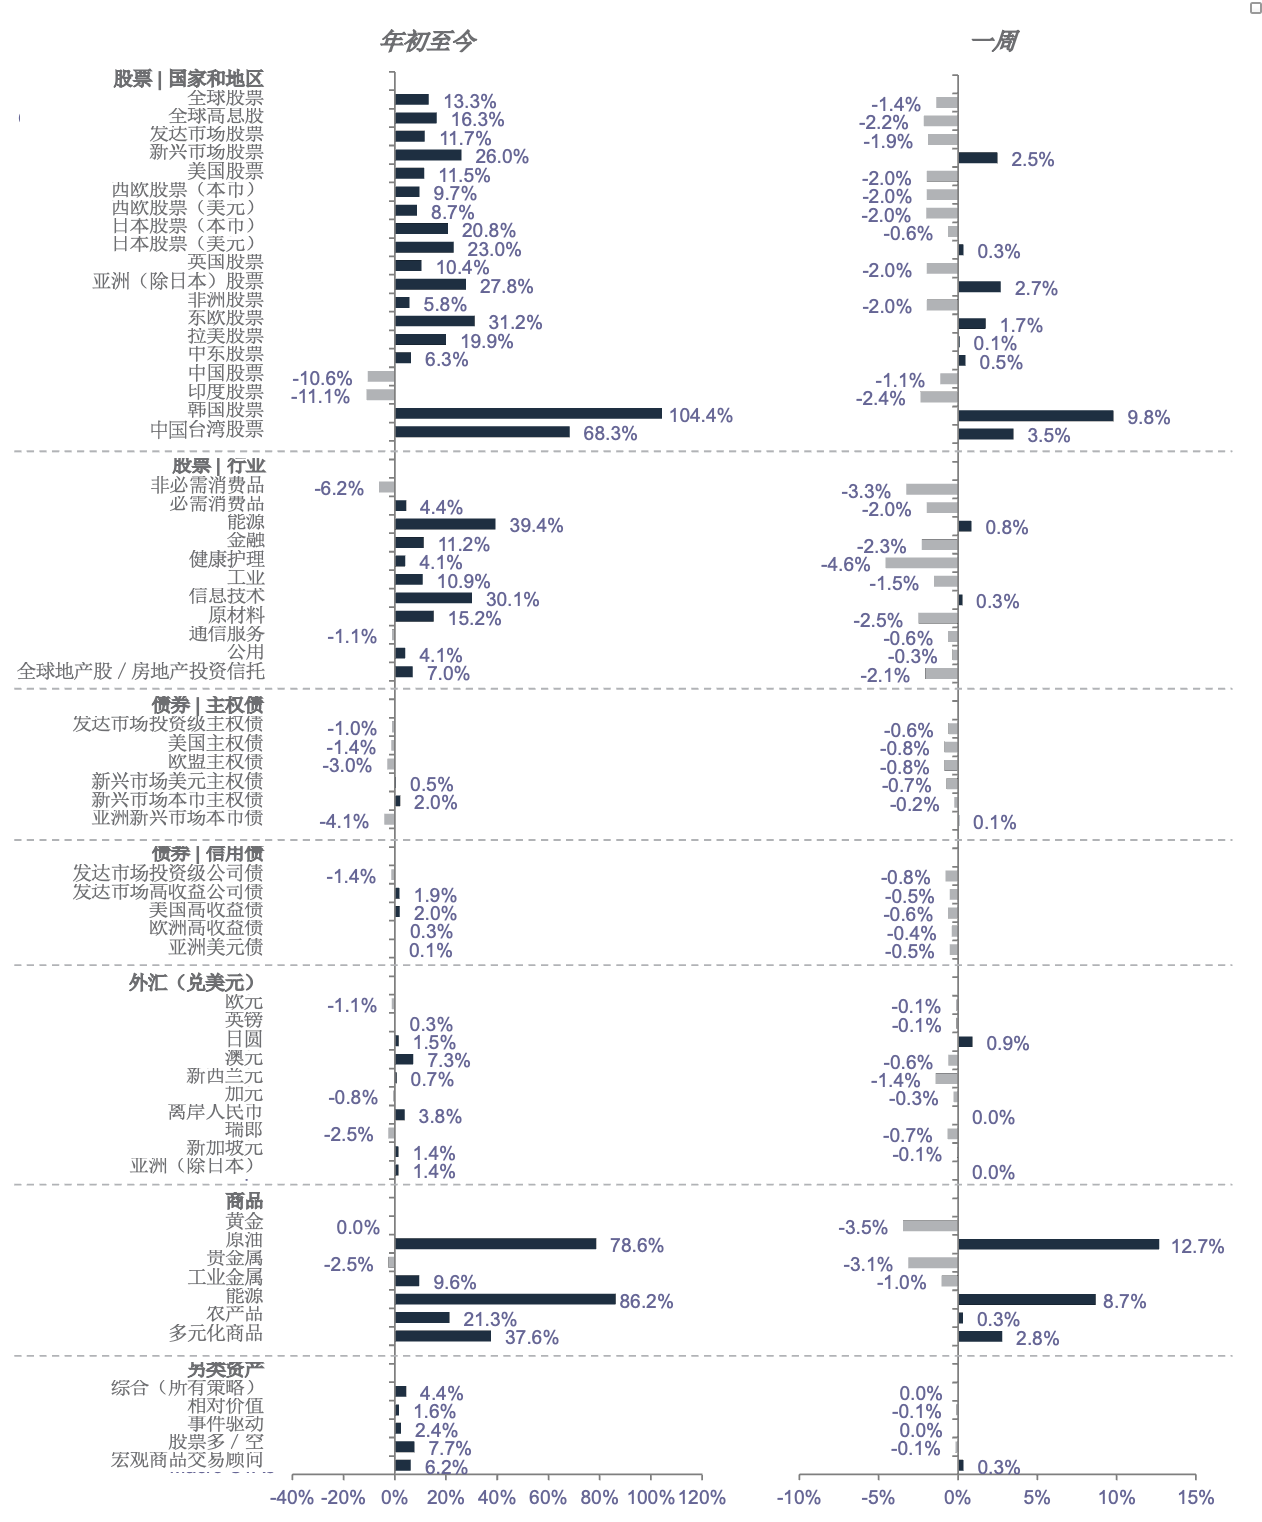
资料来源:明晟、摩根大通、Barclays Capital、花旗集团、道琼斯、HFRX、富时、彭博、渣打
*除非另外说明,否则所有表现均以美元计价。“2026年初至今”指2025年12月31日到2026年9月10日的表现;“过去一周”指2026年9月3日至2026年9月10日的表现
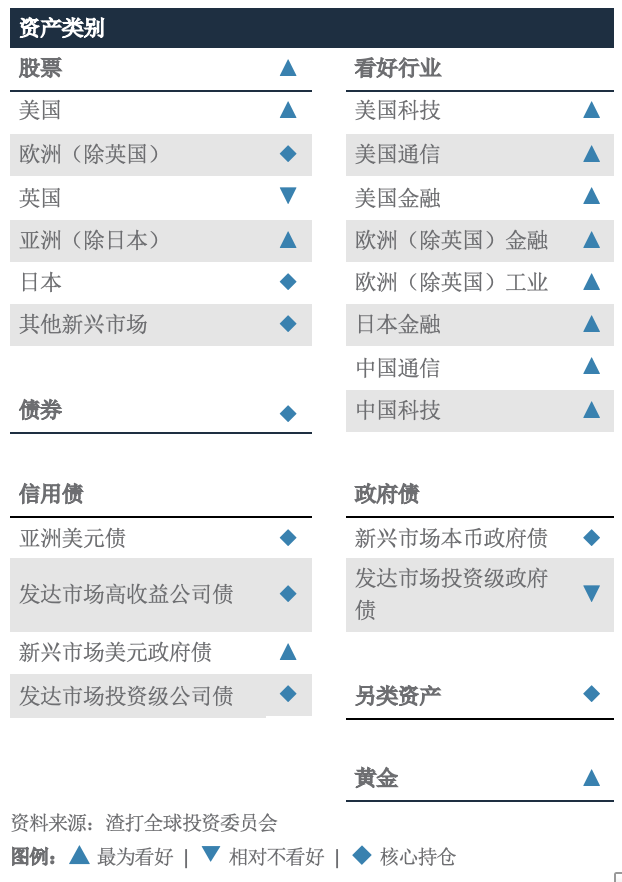
未来12个月资产观点一览
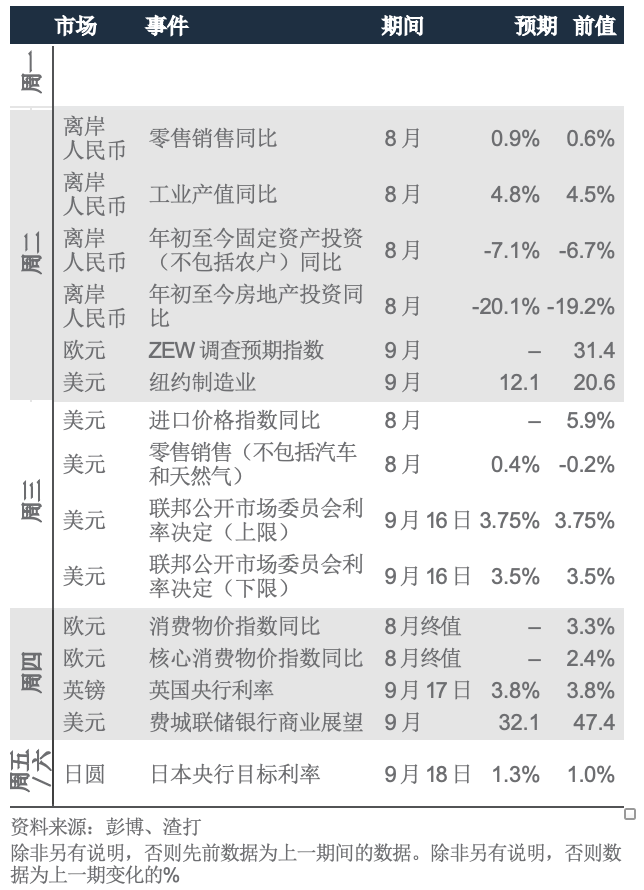
经济和市场日历
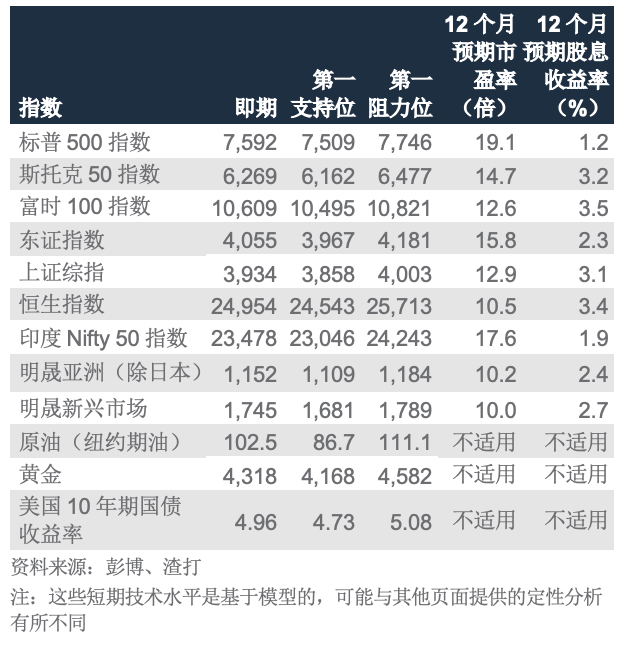
标普500指数下一个临时阻力位为7,746
主要市场的技术指标(截至9月10日收市)
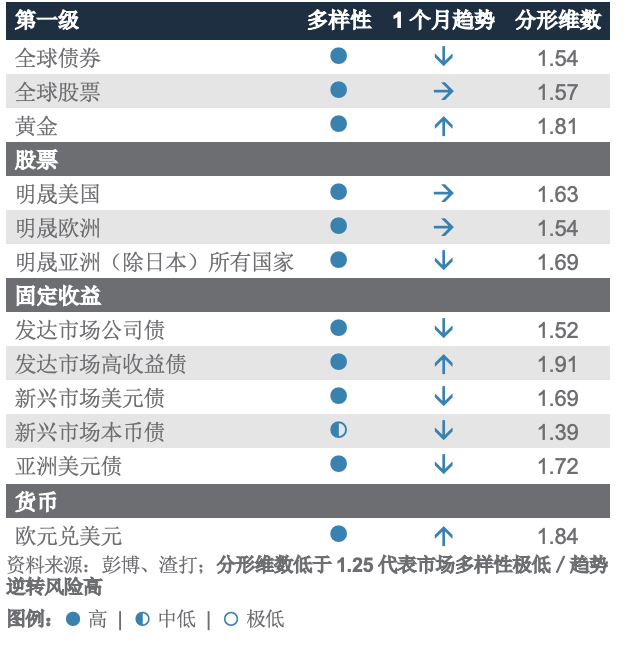
各资产类别的投资者多样性已恢复正常
我们自主开发的市场多样性指标(截至9月10日收市)
披露
本文件内容保密,也仅限指定人士阅览。如果阁下并非本文件的指定收件人,请销毁全部副本并立即通知发件人。本文件仅供一般参考,受渣打网站的监管披露下相关免责声明所约束。本文件并非且不构成针对任何证券或其他金融工具订立任何交易或采纳任何对冲、交易或投资策略的研究材料、独立研究、要约、推荐或招揽行为。本文件仅用作一般评估,并未考虑任何特定人士或特定类别人士的具体投资目标、财务状况或特定需求等,亦非专为任何特定人士或特定类别人士拟备。阁下不应依赖本文件的任何内容作出任何投资决定。在作出任何投资之前,阁下应该仔细阅读相关发行文件并征询独立的法律、税收及监管意见,特别是我们建议阁下务须在承诺购买投资产品之前,考虑本身的具体投资目标、财务状况或特定需求,就投资产品的适合性征询意见。意见、预测和估计仅为渣打发表本文件时的意见、预测和估计,渣打可修改而毋须另行通知。过往表现并非未来绩效的指标,渣打银行并无对未来表现作出任何陈述或保证。投资价值及其收益可升可跌,阁下可能无法收回原始投资的金额。阁下不一定能赚取利润,可能会蒙受损失。本文件对利率、汇率或价格的未来可能变动或者未来可能发生的事件的任何预测仅为参考意见,并不代表利率、汇率或价格的未来实际变动或未来实际发生的事件(视属何情况而定)的指标。未经渣打集团(定义如下)明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行的最终母公司渣打集团有限公司(Standard Chartered PLC)连同其附属公司及关联公司(包括每间分行或代表办事处)组成渣打集团。渣打环球私人银行乃渣打辖下私人银行部门。渣打集团内各法律实体及关联公司(各为“渣打集团实体”)可根据当地监管要求在全球开展各种私人银行业务。并非全部产品及服务都由渣打集团内的所有分行、附属公司及关联公司提供。部分渣打集团实体仅担任渣打环球私人银行的代表,不可提供产品和服务或向客户给予意见。
版权所有©2026,Accounting Research & Analytics,LLC d/b/a CFRA(及其附属公司,如适用)。除非事先得到CFRA的书面许可,否则不得以任何形式复制CFRA提供的内容。CFRA的内容不是投资建议,引用或观察CFRA SERVICES提供的证券或投资并不构成购买、出售或持有此等投资或证券或作出任何其他投资决定的建议。CFRA的内容包含CFRA根据其相信可靠的公开信息提出的意见,此意见可随时更改,不另行通知。此分析内容尚未提交给美国证券交易委员会或任何其他监管机构,也未获得其批准。虽然CFRA在编制此分析内容时以应有的谨慎行事,但CFRA、其第三方供应商及所有相关实体明确拒绝并否认所有明示或暗示的保证,包括但不限于在法律允许的范围内,对适销性或适用于特定目的或使用的保证,对此信息的准确性、完整性或有用性的保证,并对依赖此信息进行投资或其他目的的后果不承担责任。未经CFRA事先书面许可,CFRA提供的任何内容(包括评级、与信用相关的分析和数据、估值、模型、软件或其他应用程序或其输出)或其任何部分均不得以任何形式、以任何方式进行修改、反向设计、复制或分发,或储存在数据库或检索系统内,不得将此等内容用于任何非法或未经授权的目的。CFRA和任何第三方供应商及其董事、高级职员、股东、雇员或代理人均不保证此等内容的准确性、完整性、及时性或可用性。在任何情况下,CFRA、其关联公司或其第三方供应商均不对订阅者、订阅者的客户或其他人因使用CFRA内容所产生的任何直接、间接、特殊或相应损害、成本、费用、法律费用或损失(包括收益损失或利润损失和机会成本)承担责任。
市场滥用法规声明
渣打集团内各分行、附属公司及关联公司可根据当地监管要求在全球开展银行业务。意见可能包含直接“买入”、“卖出”、“持有”或其他意见。上述意见的投资期取决于当前市况,而且没有限定更新意见的次数。本意见并非独立于渣打集团本身的交易策略或部署。渣打集团及/或其关联公司或其各自人员、董事、员工福利计划或员工,包括参与拟备或发行本文件的人士,可于任何时候,在适用法律及/或法规许可的范围内,买卖本文件提述的任何证券或金融工具,或在任何该等证券或相关投资中有重大利益。因此,渣打集团可能且阁下应假设渣打银行在本文件所提述的一项或多项金融工具中有重大利益。请参阅渣打网站的监管披露部分,以了解更详细的披露,包括过去12个月的意见/建议、利益冲突及免责声明。相关策略师可能拥有本公司/发行人的债务或股票证券的财务权益。所有相关策略师均获新加坡金融管理局或香港金融管理局发牌提供投资建议。未经渣打集团明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。
可持续投资
任何使用或提及的ESG数据均由晨星、Sustainalytics、明晟或彭博提供。详情请参阅:1)晨星网站的可持续投资部分;2)Sustainalytics网站的ESG风险评级部分;3)明晟网站的ESG业务参与筛选研究(ESG Business Involvement Screening Research)部分,以及4)彭博的绿色、社会及可持续债券指南。ESG数据以发表当日所提供的数据为基础,仅供参考,并不保证其完整、及时、准确或适合特定目的,并且可能会有更改。ESG数据供应商提供的数据,未必能涵盖我们可持续投资范围(Sustainable Investment Universe)或基金精选(Fund Select)基金中的所有公司或证券。因此,小部分公司或证券将不在排除性筛选的范围内。可持续投资:这是指晨星归类为“ESG意向投资 – 整体”的基金。可持续投资基金在其发售章程和监管存盘中已明确表示,它们或将ESG因素纳入投资流程,或以环境、性别多元化、低碳、可再生能源、水务或社区发展为主题重点。就股票而言,它是指由Sustainalytics ESG风险评级为低/可忽略的公司所发行的股份/股额。就债券而言,它是指由Sustainalytics ESG风险评级为低/可忽略的发行人所发行的债务工具,以及/或那些经彭博核证的绿色、社会、可持续债券。就结构性产品而言,它是指具有可持续金融框架(符合渣打绿色与可持续产品框架)的发行人所发行的产品,其相关资产属于可持续投资领域的一部分或由渣打可持续金融管治委员会(Sustainable Finance Governance Committee)另行批准。Sustainalytics所显示的ESG风险评级是真实的,并不是该产品在任何特定分类系统或框架下被分类或销售为“绿色”、“可持续”或类似产品的指针。
伊斯兰教法(“符合伊斯兰教法”或“伊斯兰教法合规”)
如客户基于任何原因仅订立符合或贯彻伊斯兰教法原则的交易,则客户确认,其已自行调查并信纳该伊斯兰证券符合伊斯兰教法,且已采取一切必要行动以确认该伊斯兰证券符合伊斯兰教法(包括在需要时取得伊斯兰教法裁决),而客户不会以该等投资不符合伊斯兰教法为由提出任何争议。客户并无依赖渣打集团,或由渣打集团、代表渣打集团或应渣打集团要求而拟备的任何书面声明、伊斯兰教法裁决、意见或其他文件,以决定或确认该等工具符合伊斯兰教法。
国家/市场独有的披露
巴林:本文件由渣打银行巴林分行在巴林分发,其地址为巴林王国麦纳麦邮政信箱29号(P.O. 29, Manama, Kingdom of Bahrain),是渣打银行的分行,并获巴林央行发牌为传统零售银行。博茨瓦纳:本文件由渣打银行博茨瓦纳有限公司在博茨瓦纳分发,并归属该单位。该公司是根据《银行法》第46.04章第6条获发牌的金融机构,并在博茨瓦纳股票交易所上市。文莱:本文件由渣打银行(文莱分行)(注册编号RFC/61)及Standard Chartered Securities (B) Sdn Bhd (注册编号RC20001003)在文莱分发,并归属该等单位。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立。Standard Chartered Securities (B) Sdn Bhd是向Registry of Companies注册的有限责任公司(注册编号RC20001003),获文莱央行颁发牌照,成为资本市场服务牌照持有人,牌照号码为BDCB/R/CMU/S3-CL,并获准透过伊斯兰窗口(Islamic window)进行伊斯兰投资业务。中国内地:本文件由渣打银行(中国)有限公司在中国分发,并归属该单位。该公司主要受国家金融监督管理总局、国家外汇管理局和中国人民银行监管。香港:在香港,本文件由渣打集团有限公司的附属公司渣打银行(香港)有限公司(“渣打香港”)分发,但对期货合约交易的建议或促成期货合约交易决定的任何部分除外。渣打香港的注册地址是香港中环德辅道中4-4A号渣打银行大厦32楼,受香港金融管理局监管,向证券及期货事务监察委员会(“证监会”)注册,并根据《证券及期货条例》(第571章)从事第1类(证券交易)、第4类(就证券提供意见)、第6类(就机构融资提供意见)和第9类(提供资产管理)受监管活动(中央编号:AJI614)。本文件的内容未经香港任何监管机构审核,阁下须就本文件所载任何要约谨慎行事。如阁下对本文件的任何内容有疑问,应获取独立专业意见。本文件载有的任何产品不可于任何时候、凭借任何文件在香港提出要约或出售,惟向《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”提出要约或出售除外。此外,无论在香港或其他地方,本文件均不得为发行之目的发行或管有,同时不得向任何人士出售任何权益,除非该名人士是在香港以外,或属于《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”,或该条例准许的其他人士。在香港,渣打环球私人银行乃渣打香港辖下私人银行部门,而渣打香港则是渣打集团有限公司(Standard Chartered PLC)的附属公司。加纳:渣打银行加纳有限公司(Standard Chartered Bank Ghana Limited)概不负责,亦不会承担阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)。过往表现并非未来绩效的指标,本行并无对未来表现作出任何陈述或保证。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至feedback.ghana@sc.com。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电0302610750联络我们的优先理财中心。阁下切勿把任何机密及/或重要资料电邮至渣打,渣打不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。对于阁下因决定使用电邮与本行沟通而蒙受的任何损失或损害,渣打概不承担任何责任。印度:渣打以互惠基金分销商及任何其他第三方的金融产品推荐人的身份在印度分发本文件。渣打不会提供《印度证券交易委员会2013年(投资顾问)规则》或其他规则所界定的任何“投资建议”。渣打提供相关证券业务的服务/产品并非针对任何人士,即法律禁止未通过注册要求而在该司法管辖区招揽证券业务及/或禁止使用本文件所载任何资料的任何司法管辖区的居民。印尼:本文件由渣打银行(印尼分行)在印尼分发。该公司是获Otoritas Jasa Keuangan(Financial Service Authority)和印尼银行发牌及监管的金融机构。泽西岛:在泽西岛,渣打环球私人银行是渣打银行泽西岛分行的注册商业名称。渣打银行泽西岛分行受泽西岛金融服务监察委员会(Jersey Financial Services Commission)监管。渣打银行的最新经审核账目可于其泽西岛主要营业地点索取:PO Box 80, 15 Castle Street, St Helier, Jersey JE4 8PT。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行泽西岛分行亦是获南非共和国金融业行为监管局(Financial Sector Conduct Authority of the Republic of South Africa)发牌的认可金融服务提供商,牌照号码为44946。泽西岛并非英国本土一部分,与渣打银行泽西岛分行及英国境外其他渣打集团实体进行的所有业务均不受英国法律下提供的部分或任何投资者保障及补偿计划的保障。肯尼亚:本文件由渣打银行肯尼亚有限公司在肯尼亚分发,并归属该单位。投资产品和服务由渣打投资服务有限公司分发。渣打投资服务有限公司是肯尼亚资本市场管理局发牌作为基金管理人的渣打银行肯尼亚有限公司的全资附属公司。渣打银行肯尼亚有限公司由肯尼亚中央银行(Central Bank of Kenya)监管。马来西亚:本文件由马来西亚渣打银行(Standard Chartered Bank Malaysia Berhad或简称SCBMB)在马来西亚分发。马来西亚的收件人应就本文件所引致或与本文件有关连的任何事宜联络SCBMB。本文件未经马来西亚证券事务监察委员会(Securities Commission Malaysia)审核。马来西亚证券事务监察委员会对产品的登记、注册、提交或批准,并不构成或表示对该产品、服务或促销活动的推荐或认可。投资产品并非存款,也不是SCBMB或任何关联公司或附属公司、马来西亚存款保险机构(Perbadanan Insurans Deposit Malaysia)、任何政府或保险机构的责任,不受其担保和保护。投资产品存在投资风险,包括可能损失投资本金。SCBMB明确表示,对于因市场状况导致投资产品的财务损失而直接或间接产生的任何损失(包括特殊、附带或相应的损失或损害)不会承担任何责任。尼日利亚:本文件由渣打银行尼日利亚有限公司(渣打尼日利亚)分发,此乃获尼日利亚央行妥为发牌及监管的银行。渣打尼日利亚对阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)概不负责。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至clientcare.ng@sc.com要求从我们的电邮发送名单中移除。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电02 012772514联络我们的优先理财中心。对于阁下因决定将任何机密及/或重要资料电邮至渣打而蒙受的任何损失或损害,渣打尼日利亚概不承担任何责任。渣打尼日利亚不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。巴基斯坦:本文件由渣打银行(巴基斯坦)有限公司在巴基斯坦分发,并归属于该单位,此公司的注册地址为PO Box 5556, I.I Chundrigar Road Karachi,为依据《1962年银行公司法》向巴基斯坦国家银行注册的银行公司,同时还获巴基斯坦证券交易委员会发牌为证券顾问。渣打银行(巴基斯坦)有限公司担任互惠基金的分销商及其他第三方金融产品的推荐人。新加坡:本文件由渣打银行(新加坡)有限公司(注册编号201224747C/ GST Group Registration No. MR-8500053-0, “SCBSL”)在新加坡分发,并归属于该单位。新加坡的收件人应就本文件所引致或与本文件有关连的任何事宜联络渣打银行(新加坡)有限公司。渣打银行(新加坡)有限公司是渣打银行的间接全资附属公司,根据1970年《新加坡银行法》获发牌在新加坡经营银行业务。渣打环球私人银行是渣打银行(新加坡)有限公司的私人银行部门。有关本文件提及的任何证券或以证券为基础的衍生工具合约,本文件与本发行人文件应被视为资料备忘录(定义见2001年《证券及期货法》第275条)。本文件旨在分发给《证券及期货法》第4A(1)(a)条所界定的认可投资者,或购买该等证券或以证券为基础的衍生工具合约的条件是只能以不低于200,000新加坡元(或等值外币)支付每宗交易。此外,就提及的任何证券或以证券为基础的衍生工具合约而言,本文件及发行人文件未曾根据《证券及期货法》于新加坡金融管理局注册为发售章程。因此,本文件及关于产品的要约或出售、认购或购买邀请的任何其他文件或材料均不得直接或间接传阅或分发,产品亦不得直接或间接向其他人士要约或出售,或成为认购或购买邀请的对象,惟不包括根据《证券及期货法》第275(1)条的相关人士,或(ii)根据《证券及期货法》第275(1A)条并符合《证券及期货法》第275条指明条件的任何人士,或根据《证券及期货法》的任何其他适用条文及符合当中指明条件的其他人士。就本文件所述的任何集体投资计划而言,本文件仅供一般参考,并非要约文件或发售章程(定义见《证券及期货法》)。本文件不是亦不拟是(i)要约或购买或出售任何资本市场产品的招揽要约;或(ii)任何资本市场产品的要约广告或拟作出的要约。存款保险计划:非银行存款人的新加坡元存款由新加坡存款保险公司投保,依据法律每位计划成员每位存款人的投保金额上限为100,000新加坡元。外币存款、双货币投资、结构性存款及其他投资产品均不予投保。此广告未经新加坡金融管理局审核。台湾:渣打集团实体或台湾渣打国际商业银行可能涉及此文件所提及的金融工具或其他相关的金融工具。此文件之作者可能已经与渣打或台湾渣打国际商业银行的其他员工、代理机构讨论过此文件所涉及的信息,作者及上述渣打或台湾渣打国际商业银行的员工可能已经针对涉及信息实行相关动作(包括针对此文件所提及的信息与渣打或台湾渣打国际商业银行之客户作沟通)。此文件所载的意见可能会改变,或者与渣打或台湾渣打国际商业银行的员工的意见不同。渣打或台湾渣打国际商业银行不会就上述意见的任何改变或不同发出任何通知。此文件可能涵盖渣打或台湾渣打国际商业银行欲寻求多次业务往来的公司,以及金融工具发行商。因此,投资者应了解此文件信息可能会因渣打或台湾渣打国际商业银行的利益冲突而反映特定目的。渣打或台湾渣打国际商业银行与其员工(包括已经与作者商讨过的有关员工)或客户可能对此文件所提及的产品或相关金融工具、或相关衍生工具金融商品有利益关系,亦可能透过不同的价格、不同的市场条件获得部分投资部位,亦有可能与其利益不同或是相反。潜在影响包括交易、投资、以代理机构行事等造市者相关活动,或就此文件提述的任何产品从事金融或顾问服务。阿联酋:迪拜国际金融中心–渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行迪拜国际金融中心分行为渣打银行的分支机构,办事处位于迪拜国际金融中心(地址为Building 1, Gate Precinct, P.O. Box 999, Dubai, UAE),受迪拜金融服务管理局(Dubai Financial Services Authority)监管。本文件仅供迪拜金融服务管理局规则手册(DFSA Rulebook)所界定的专业客户使用,并不以该手册所界定的零售客户为对象。在迪拜国际金融中心,我们获授权仅可向符合专业客户及市场对手方资格的客户而非零售客户提供金融服务。阁下身为专业客户,不会获得零售客户享有的较高程度的保障及补偿权利。如果阁下行使归类为零售客户的权利,我们将未能向阁下提供金融服务与产品,原因是我们没有持有从事这些活动所需的牌照。就伊斯兰交易而言,我们在本行的Shariah Supervisory Committee的监督下行事。本行的Shariah Supervisory Committee的相关资料现已载于渣打银行网站的伊斯兰理财部分。就阿联酋居民而言 – 渣打阿联酋分行获阿联酋央行颁发牌照。该分行获证券与商品局发牌从事推广活动。依据阿联酋证券与商品局2008年第48/r号关乎金融咨询与金融分析决议所述的涵义范围,渣打阿联酋分行不在阿联酋或向阿联酋提供金融分析或咨询服务。乌干达:我们的投资产品与服务由获资本市场管理局发牌为投资顾问的渣打银行乌干达有限公司分发。英国:在英国,渣打银行获审慎监管局认可,并受金融市场行为监管局和审慎监管局监管。此文件已获得渣打银行批准,仅适用于根据英国《2000年金融服务及市场法令》(经2010年和2012年修订)第21 (2) (b)条的规定。渣打银行(以渣打环球私人银行之名营业)也根据南非的《2002年金融顾问及中介机构服务法》获认可为金融服务提供商(牌照号码45747)。这些材料并未按照旨在促进投资研究独立性的英国法律要求拟备,且在发布投资研究前不受任何禁止交易的约束。越南:本文件由渣打银行(越南)有限公司在越南分发,并归属于该单位。此公司主要受越南国家银行监管。越南的收件人如对本文件的内容有任何疑问,应联络渣打银行(越南)有限公司。赞比亚:本文件由渣打银行赞比亚有限公司分发,该公司在赞比亚注册成立,并根据赞比亚法律《银行与金融服务法》第387章向赞比亚银行注册为商业银行及获颁发牌照。