
2026 年 10 月 16 日
金融市场周报
守中求机 分散配置
两周前我们对股票转采防守部署。其后,美国9月通胀数据高于预期,一度推高债券收益率,收紧金融环境,纳斯达克100指数亦录得三个月以来最大的单周跌幅。
我们本周延续防守部署,结束了看好通讯服务股的机会型投资观点,转而提出看好健康护理股的机会型投资观点,因为后者的盈利前景及防守特性更为吸引。
固定收益方面,我们认为美国10年期国债存在投资机会。在我们转为看好股票前,仍需看到人工智能利润率及开支有更清晰的指引、盈利增长扩散至更多企业,或债市和股市波动性下降。在此之前,分散投资及严守入市水平仍然重要。
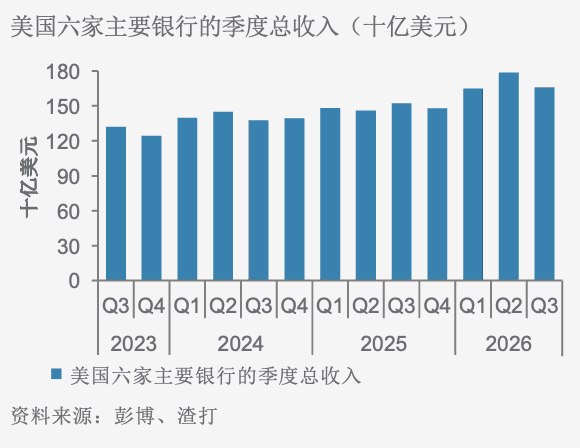
美国银行股业绩有何主要启示?你们是否仍然看好日本银行股?
美国9月通胀报告对你们美元及债券的观点有何影响?
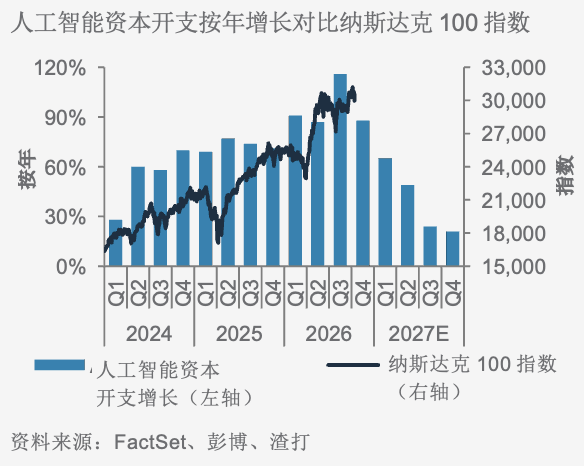
科技巨企的盈利指引,能否维持市场对人工智能投资周期的信心?
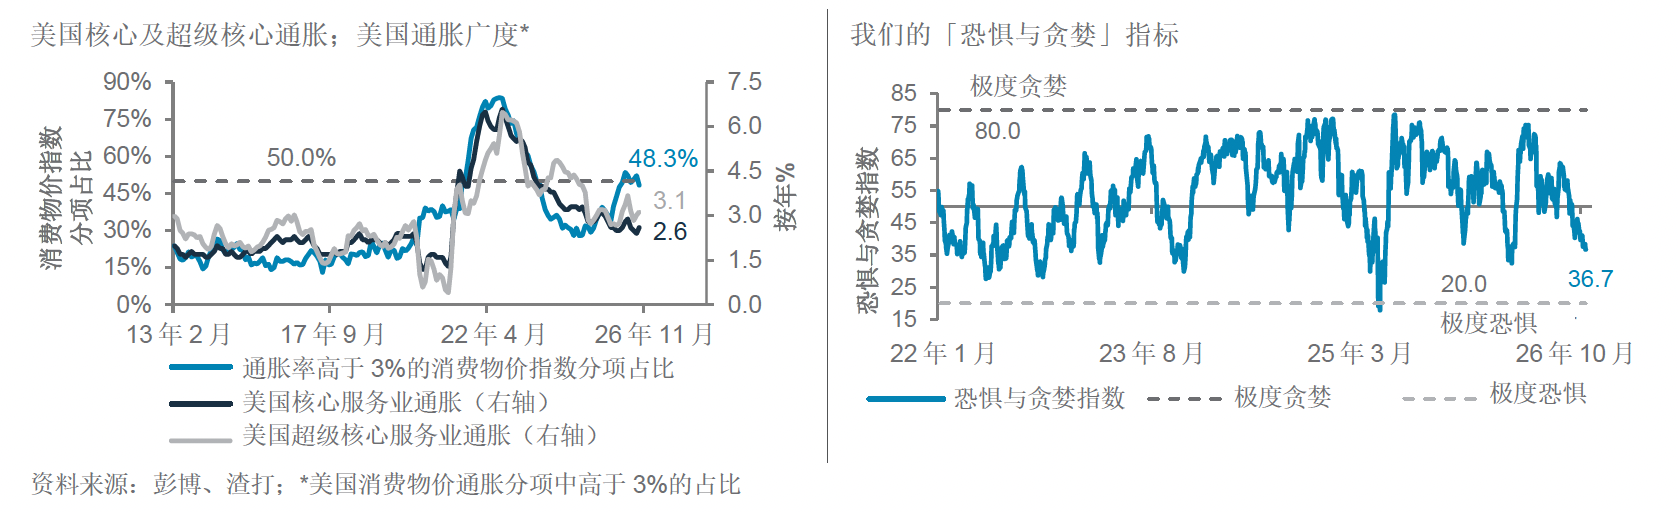
本周图表:未见恐慌性抛售
美国通胀数据高于预期,引发风险资产受压,但至今未见恐慌性抛售的迹象
主笔评论
守中求机 分散配置
策略摘要:两周前,鉴于债市波动高企、股市升势愈趋集中,以及美国中期选举前政治存在不确定性,我们对股票转采防守部署,锁定半导体股的投资收益。短期而言,风险回报比已不如之前吸引。自我们转采防守部署以来,美国9月通胀数据高于预期,一度推高债券收益率,纳斯达克100指数亦录得三个月以来最大的单周跌幅。
我们本周延续防守部署,将美国通讯服务股下调至中性,并将美国健康护理股上调至超配。我们亦结束了看好通讯服务股的机会型投资观点,转而提出看好健康护理股的机会型投资观点,因为后者的盈利前景及防守特性更为吸引。固定收益方面,我们认为美国10年期国债存在投资机会。在我们转为看好股票前,仍需看到人工智能利润率及开支有更清晰的指引、盈利增长扩散至更多企业,或债市和股市波动性下降。在此之前,分散投资及严守入市水平仍然重要。
美国通胀升温触发股市回调,但仍不足以促使美联储于10月加息:美国9月通胀数据高于预期(整体通胀按年升至3.7%;核心通胀为2.6%),令风险资产回落。汽油及柴油价格上升是主要推动因素,但价格压力亦传导至机票、二手车及运输服务,显示通胀压力并不限于能源。几乎一半通胀分项的升幅仍高于3%,这亦是美联储主席沃什(Warsh)近期曾引用的衡量指标。生产通胀亦高于预期。有关报告令市场重燃对美联储10月加息的预期,但我们预计,内部意见分歧的美联储将权衡该报告与疲弱的9月就业报告,料最终以些微票数差距决定本月维持利率不变。若通胀持续高企,12月加息的可能性将较高。虽然美联储主席沃什本周在国际货币基金组织(IMF)的演讲中未对政策发表评论,但纽约联邦储备银行行长威廉斯(Williams)表示,他认为2027年没有必要加息。我们的基础情景仍然是,美联储将于2027年6月前再加息两次。股市至今回调幅度有限。美国通胀报告公布后,股市虽然急跌,但整体回调幅度仍然有限。纳斯达克100指数较历史高位低4.5%,而标普500指数尽管近日下跌,仍然接近历史高位。标
普500波动率指数(VIX)已由15以下升至18.2,但仍远低于一般被视为市场出现恐慌性抛售及被迫平仓讯号的25至30区间。同时,美国国债波动率指数(MOVE)自9月起急升后,仍维持高位。我们的股债量化模型本周已转为更加负面(-2),显示短期内股票波动仍然偏高。
何时会对股票转趋乐观?我们会在恐慌性抛售讯号同时出现时,才会对股票转趋乐观,包括纳斯达克100指数的回撤幅度接近10%、VIX升至25至30区间,以及我们的「恐惧与贪婪」指数进入「极度恐惧」水平。若要进一步增强我们的信心,还需要看到市场对人工智能开支的忧虑减退、科技企业对新型云端服务供货商(neocloud)收入的依赖减轻、债市波动回落,以及我们的股债模型再度转为正面。在上述条件出现之前,市场波动可能持续高企,股票配置宜维持防守策略。美国中期选举后,政治风险应会减退。我们将继续在市场过度调整时,寻找选择性投资机会。
第三季业绩公布后,美国金融业仍是我们偏好的行业:美国大型银行的盈利表现好坏参半,但基本趋势仍然令人鼓舞。贷款及存款稳健增长,支持净利息收入;消费开支及财富管理业务活动保持韧性,加上并购及再融资项目储备充足,亦令前景更为明朗。信贷风险看来仍然可控。我们继续看好该行业,偏好实力较强、业务多元化的金融机构。
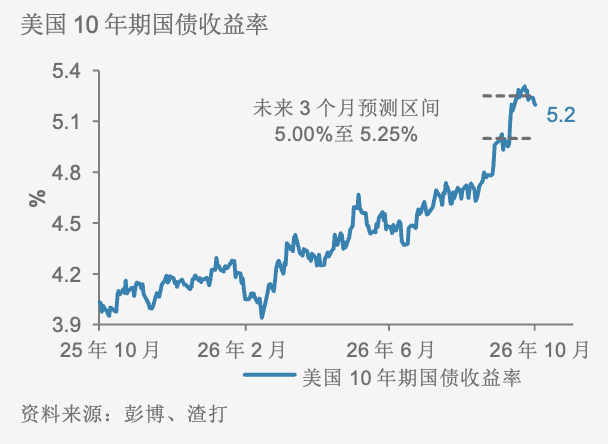
收益率急升,令美国国债投资价值浮现:美国国债收益率最初在通胀数据带动下急升,其后掉头回落,显示进一步上升的空间有限。美国10年期国债收益率一度升至5.32%,其后因股市下跌引发空头回补而急遽回落。我们预计,收益率短期内将在5.00%至5.25%之间上落,倘若收益率升穿5.25%,我们认为这将为看好10年期国债的机会型投资观点提供具吸引力的入市机会。各项结构性压力,如期限溢价、为财政赤字及人工智能投资融资而增加债券供应等,令我们尚未全面看好较长年期债券。因此,在整体债券配置中,我们仍然偏好3至7年期债券。
— Rajat Bhattacharya 与 Sundeep Gantori
每周宏观因素平衡表
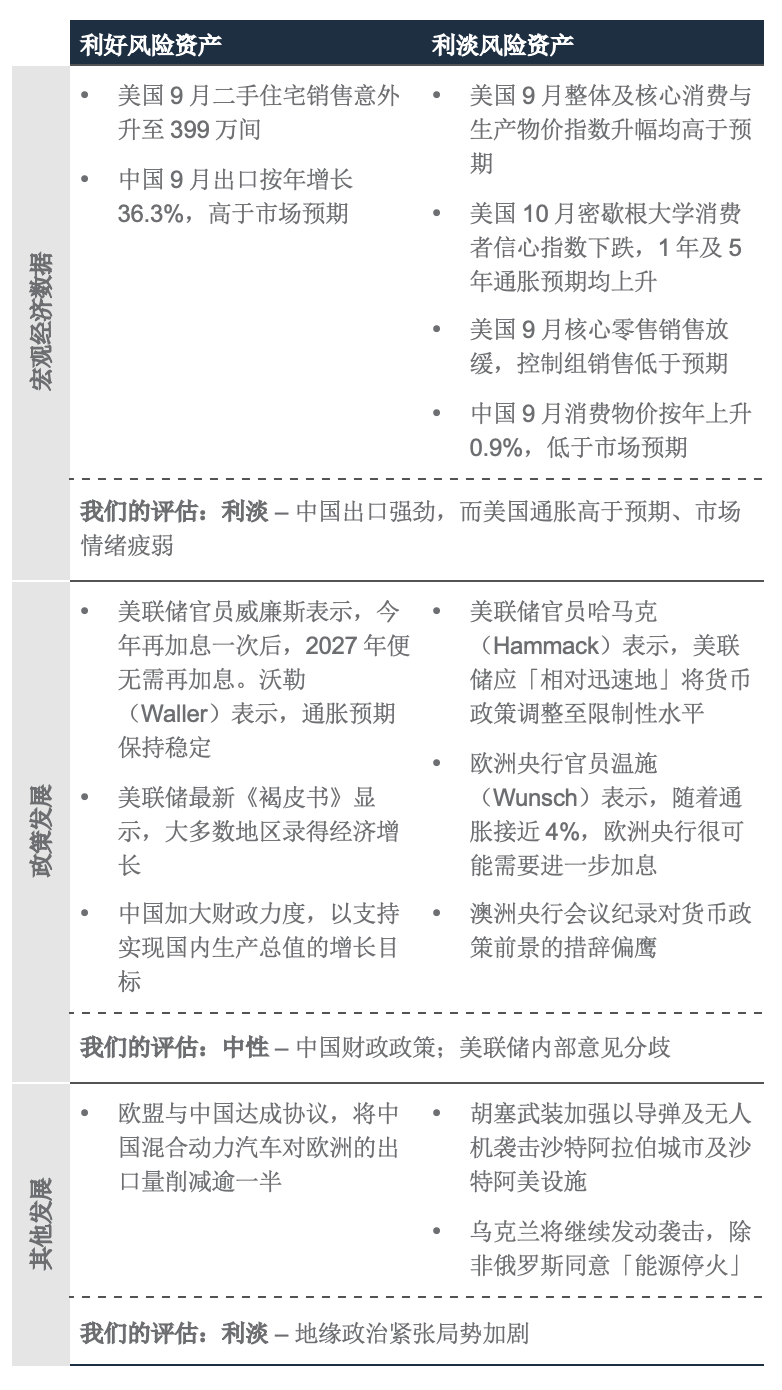
每周净评估:总体而言,我们认为过去一周的数据和政策对于风险资产的短期影响是负面的
(+) 利好因素:中国出口强劲,财政支持力度加大
(-) 利淡因素:美国通胀高于预期,消费者情绪疲弱;各央行立场偏鹰
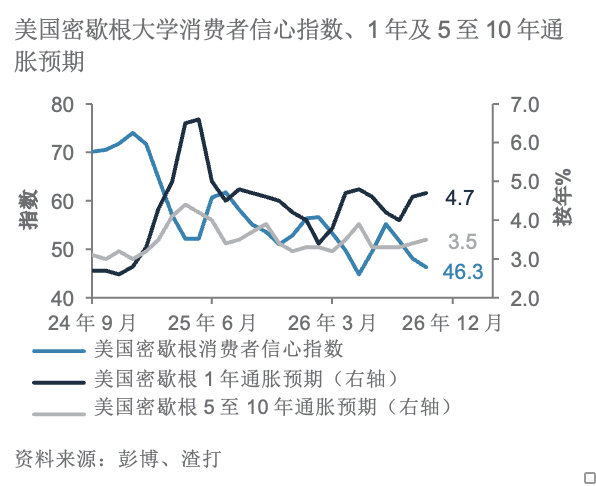
美国密歇根大学消费者信心指数跌至46.3,原因是物价及借贷成本高企,持续加重家庭负担
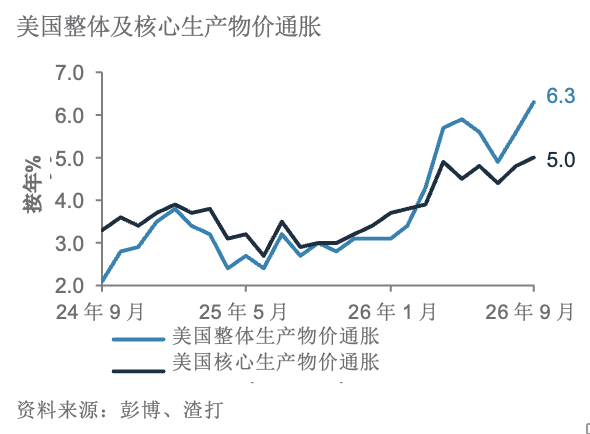
美国整体生产物价通胀按年升至6.3%,高于预期,为2022年11月以来第二高水平
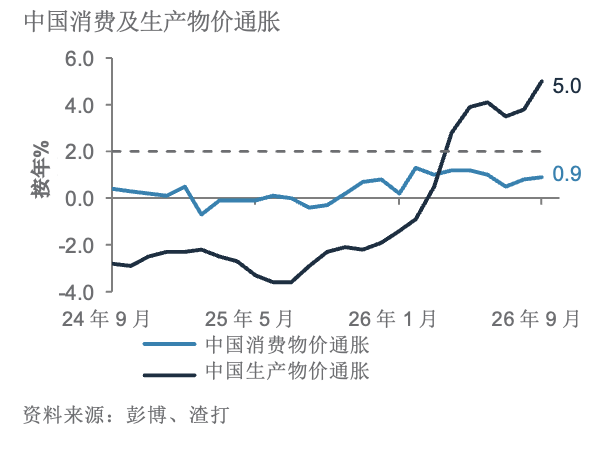
中国消费物价通胀低于综合预期,而受燃料成本上升推动,生产物价录得自2022年6月以来最大的升幅
客户最关心的问题
美国2026年9月消费物价指数报告,对你们的美元及债券收益率观点有何影响?
我们的观点:消费物价指数高于预期,增加了美联储于10月加息的可能性,但我们仍预计美联储将先维持利率不变,再于12月加息。短期内,我们维持原有看法,预计美国10年期国债收益率将在5.00%至5.25%之间上落,而随着市场重新评估美联储进一步加息的可能性,美元将继续受到支持。美元能否进一步上升,部分取决于市场会否在定价中反映更快或更持久的紧缩周期;若有更明确的迹象显示政策利率即将见顶,美元则可能回落。
理据:美国9月消费物价通胀数据全面高于市场预期 —— 整体消费物价指数按年上升3.7%(预期为3.6%),核心消费物价指数按年上升2.6%(预期为2.5%),其中整体通胀录得五个月以来最快的增速。这令风险平衡略为偏鹰。不出所料,市场隐含的美联储10月加息机会隔夜一度升穿50%,但收市回落至32.7%,仍较周二收市高出9个百分点。
我们认为,内部意见分歧的美联储将在权衡这份通胀报告与疲弱的9月就业报告后,料最终以些微票数优势决定本月维持利率不变。我们的基础情景仍然是,美联储将于2027年6月前再加息两次。目前看来,12月加息几乎已成定局,尤其是油价持续高企,将令整体及核心通胀至少在未来数月维持高位。若美国中期选举后中东冲突再度升级,将为美联储带来压力。不过,我们认为,若共和党在参议院选举中遭遇重大失利,便会在美国对外行动方面表现得更为克制,而出现这种选举结果的可能性正逐渐上升。
美国国债的日内走势颇具启示性。数据公布后,美国10年期国债收益率一度急升至5.32%,但随着原有淡仓平仓,加上美联储官员巴尔金(Barkin)及古尔斯比(Goolsbee)的言论远未释出即将采取行动的讯号,收益率在收市时已显著回落。这一走势进一步印证我们的看法:推动收益率逼近我们预测区间上限的技术性沽压正在减退。各项结构性因素依然存在,如期限溢价、财政供应忧虑及市场对美联储「利率更高、更久」的重新定价,因此我们尚未全面看好延长债券存续期的部署。不过,我们维持9月底提出看好美国10年期国债的机会型投资观点,并继续认为,当美国10年期国债收益率急升至5.25%以上时,是风险回报吸引的入市机会。从较长线的投资组合角度来看,我们仍然偏好3至7年期债券。
外汇方面,美国国债收益率高企,应可继续支持美元的利率吸引力。然而,单靠加息预期并不足以推动美元进一步升值。若经济数据更强劲或美联储的政策指引更明确,将为美元带来新一轮支持;反之,若有迹象显示紧缩周期接近尾声,美元强势或会减弱。
— Vincent Tan,高级投资策略师
— 香镇伟,高级投资策略师
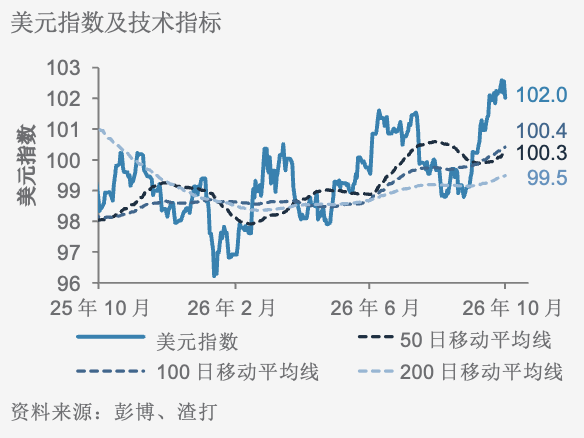
在美国国债收益率高企的支持下,美元指数料将维持于102至103之间上落
美国消费物价指数公布后,美国10年期国债收益率最初急升,但收市回落。我们预计美国10年期国债收益率短期内将维持在5.00%至5.25%之间上落
客户最关心的问题 (续)
美国银行股业绩有何主要启示?
我们的观点: 美国主要银行2026年第三季的盈利表现好坏参半,但基本趋势仍然令人鼓舞。贷款及存款稳健增长,加上消费开支及财富管理业务活动保持韧性,继续为行业提供支持。信贷风险仍然可控。我们继续看好美国金融行业,偏好实力较强、业务多元化的金融机构。
理据:贷款及存款稳健增长,继续支持净利息收入,反映美国经济仍具韧性。资本市场业务收入按年录得增长,但在2026年第二季表现非常强劲后,按季升幅有所放缓,而各银行的表现则不尽相同。管理层的评论显示,在并购活动及债务再融资需求支持下,交易项目储备维持稳健,但能否落实仍取决于市场状况。
各银行的拨备及净撇账趋势不一,但未见信贷质素普遍恶化的明显迹象。美国通胀升温,增加了货币政策进一步收紧的风险。利率上升虽可支持资产收益率,但亦可能推高融资成本、加重借款人负担,并对证券估值构成压力。我们将继续留意贷款需求、信贷成本、净利息收入趋势、资本市场业务动力及资本回报情况。
— 谢永顺,高级投资策略师
美国银行收入从2026年第二季的历史高位回落,但仍具韧性
科技巨企的盈利指引,能否维持市场对人工智能投资周期的信心?
我们的观点:我们预期科技巨企的人工智能开支将维持高企,支持我们对人工智能资本开支前景的正面看法。然而,我们正等待有关资本开支增速及利润率可持续性的指引。
理据:半导体龙头企业的最新指引显示,供应限制将持续至2028年,支持算力产能继续扩张。不过,虽然人工智能资本开支仍有望增加,但按年增长预计将由2026年第三季约100%,放缓至2027年第三季约20%。这种增速正常化趋势,可能引发市场对人工智能投资周期能否持续的忧虑。
随着人工智能资本开支加速增长,纳斯达克100指数上扬。资本开支增速放缓,可能令半导体业的收入增速放缓,而超大规模云端服务商仍须承担过往投资所产生的折旧开支。纳斯达克100指数今年的估值下调,已部分反映增长放缓的影响。虽然我们仍看好人工智能投资主题,但短期内倾向保持审慎,并等待科技巨企提供指引,以便更清楚了解2027年下半年及往后的开支计划。
— Ryan Goh,投资策略师
人工智能资本开支增长预计将于2027年第三季放缓至约20%
客户最关心的问题 (续)
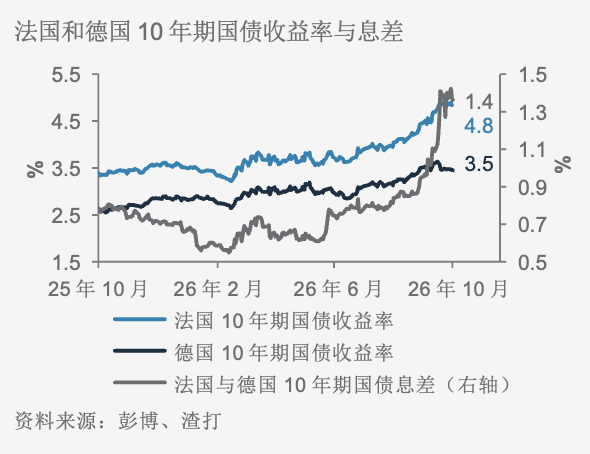
法国本月会否遭评级机构下调信贷评级?这可能对市场带来甚么影响?
我们的观点: 除非法国2027年财政预算案在短期内获国民议会通过,而且提案内容有重大修改,否则信贷评级不大可能被下调。我们预计,法国国债收益率相对德国国债收益率将维持偏高水平。
理据:法国国民议会于2026年10月13日开始审议2027年财政预算草案,首次表决定于10月20日举行。由于反对党已提出否决草案的动议,预算案短期内获通过的机会似乎不大。法国国会须在预算案提交后最多70日内完成立法程序,但预算案最终通过及相关政治难题的解决,可能延至2027年初。
去年10月,三大评级机构中有两家将法国的信贷评级下调一级至较高的A级评级,展望为稳定;另一家则给予法国较低的AA级评级,展望为负面。由于负面评级展望通常会在12至18个月内有定论,评级机构仍有时间待财政前景更明朗后才采取行动。我们认为,近期收益率上升后,市场定价已大致反映评级下调的风险,但在财政前景不明朗及总统选举临近之际,市场波动可能持续。银行及以本土业务为主的发行人,短期内将面对最大压力。不过,我们会视息差扩阔为增持机会,尤其是法国银行的次级债,因为这些银行的资产负债表较为稳健,而且法国本土业务占主要法国银行总收入的比例不足50%。
— 香镇伟,高级投资策略师
在财政和政治动荡下,法国国债收益率维持高企
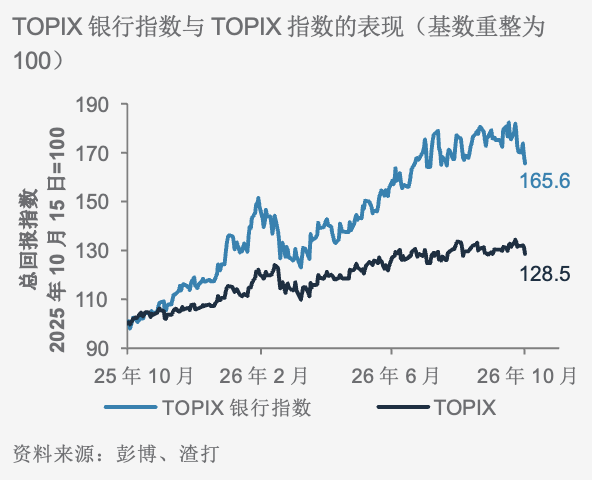
你们是否仍然看好日本银行股?
我们的观点:尽管市场近期出现调整,我们仍然看好日本银行股,因为推动盈利能力及股东回报改善的结构性因素依然稳固。虽然政治风险及市场对日本央行加息预期的变化,可能令短期波动持续,但我们认为近期回调是选择性建立日本银行股仓位的机会。
理据:随着浮息贷款重新定价,以及到期资产以更高收益率再投资,日本货币政策逐步正常化应可支持银行的净利息收入。企业贷款需求稳健、资本效率改善及持续回购股份,亦提供进一步支持。虽然日本央行收紧政策的步伐存在不确定性,或会拖累市场情绪,但我们认为,利率逐步正常化有利于银行的中期盈利能力。
主要风险包括存款成本上升、债券投资组合按市值计价产生亏损,以及日本国债收益率无序攀升。我们继续偏好资本充裕、本土存款业务根基稳固,且股本回报率持续改善的银行。
— 谢永顺,高级投资策略师
日本银行股长期跑赢大市,近期波动影响有限
客户最关心的问题 (续)
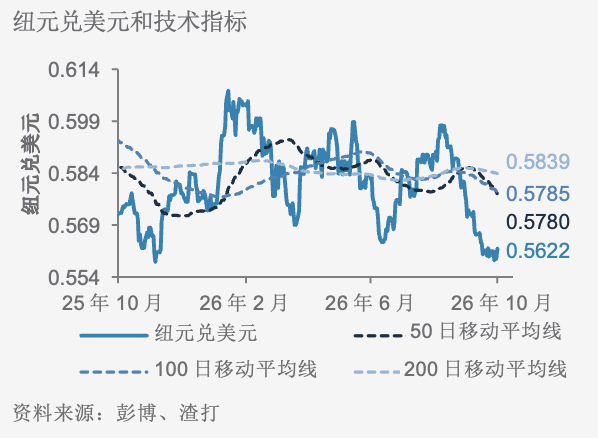
纽元兑美元能否从一年低位反弹?若能反弹,可回升至甚么水平?
我们的观点: 新西兰国内经济状况改善、通胀持续,加上技术因素支持,为纽元兑美元初步回升至0.57水平提供基础。不过,美国债券收益率高企,可能拖慢其回升步伐。
理据:在第三季,新西兰经季节性调整后的商业信心指数上升,预期经济将会改善的企业净比例由第二季的14%升至40%。招聘意向改善,8月已填补职位数目亦按月增加0.2%。这些变化显示,国内经济状况仍为纽元提供支持。
新西兰通胀高于目标,令市场继续关注新西兰央行进一步收紧政策的可能性。10月22日公布的消费物价通胀数据,以及10月28日的新西兰央行政策会议,将是关键推动因素:物价压力持续,加上需求改善,预计将促使央行发出更强硬的政策指引,并增强纽元的利率吸引力。
纽元兑美元目前接近下行信道底部,显示汇价有技术性反弹的空间。我们视0.57为反弹的首个阻力位;若能持续突破该水平,将增加进一步上升的可能性。美国消费物价通胀升温仍构成阻力,因此纽元兑美元汇价较可能逐步回升,而非急剧反弹。
— Vincent Tan,高级投资策略师
— 袁沛仪,投资策略师
纽元兑美元可能回升至0.57的短期阻力位
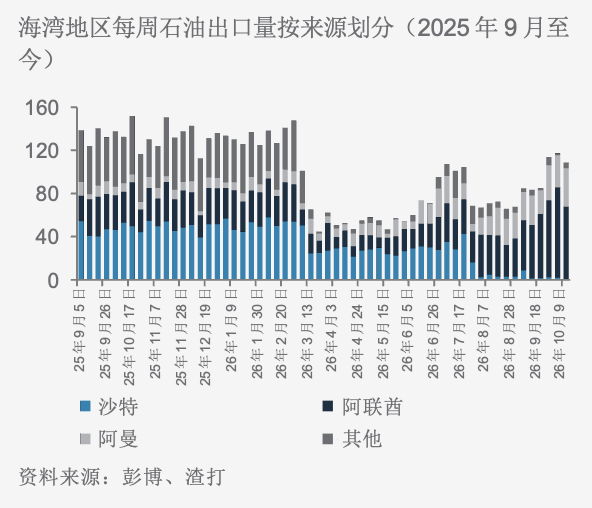
中东风险升温之际,拟议中的俄乌「能源停火」能否遏抑油价?
我们的观点:我们预计,中东紧张局势升级,将令油价维持高位。我们维持纽约期油三个月及12个月的价格预测,分别为每桶100美元及80美元,并继续偏好美国抗通胀国库债券,作为投资组合对冲持续通胀风险的工具。
理据:拟议中的俄乌「能源停火」似乎仍需一段时间才能达成。我们认为,即使最终达成协议,亦难以纾缓中东日益加剧的供应风险。最近数周,海湾地区的石油出口量已恢复至冲突前水平的80%以上,有助减慢油价升势。然而,出口复苏仍然容易受到干扰,尤其是在胡塞武装最近袭击沙特阿拉伯能源基建之后。柴油及航空燃油仍然面临最大的供应压力,海湾地区这两类燃料于9月的出口量仅约为冲突前水平的60%。沙特主要生产或出口基建若持续受干扰,仍是推高油价的首要风险。
— Anthony Naab,投资策略师
海湾地区石油出口强劲,纾缓了油价上行压力,但供应风险料将令地缘政治风险溢价持续存在
市场表现概要*
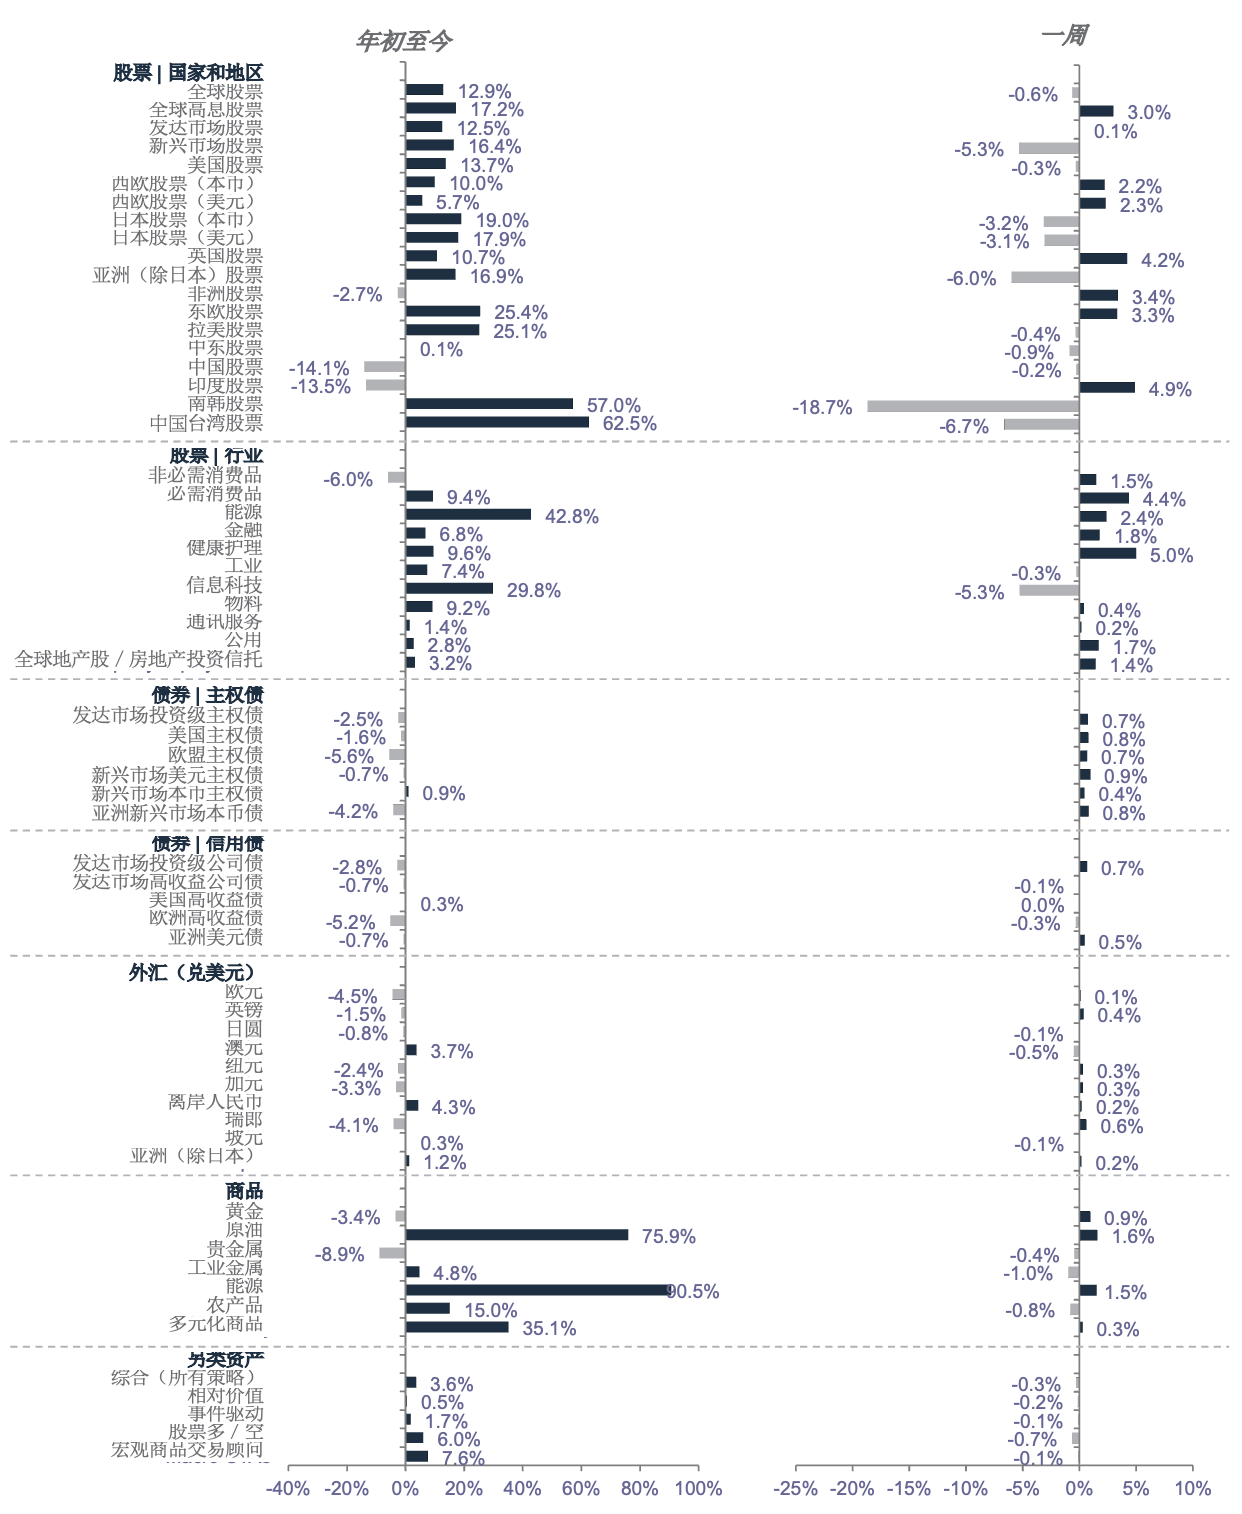
资料来源:明晟、摩根大通、Barclays Capital、花旗集团、道琼斯、HFRX、富时、彭博、渣打
*除非另外说明,否则所有表现均以美元计价。「2026年初至今」指2025年12月31日到2026年10月15日的表现;「过去一周」指2026年10月8日至2026年10月15日的表现
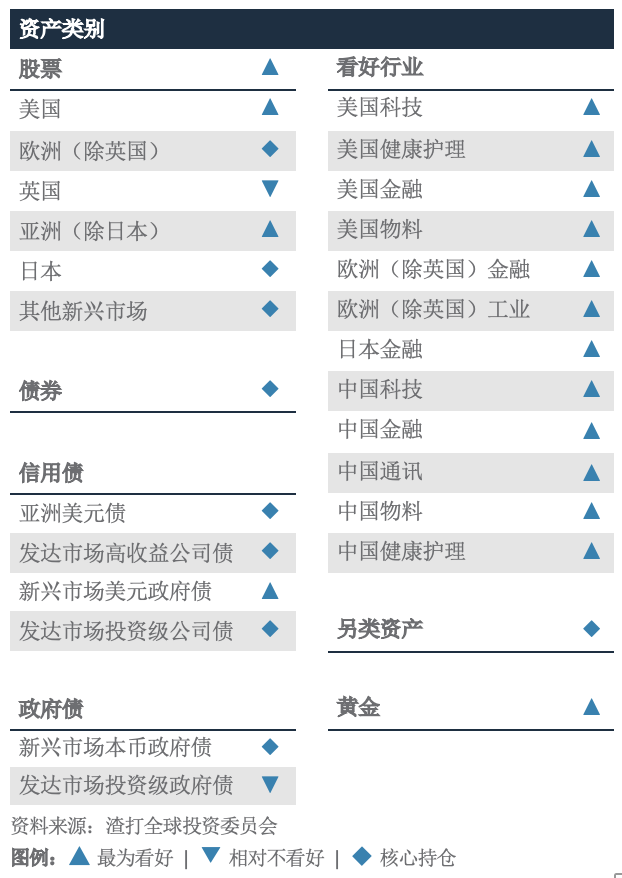
未来12个月资产观点一览
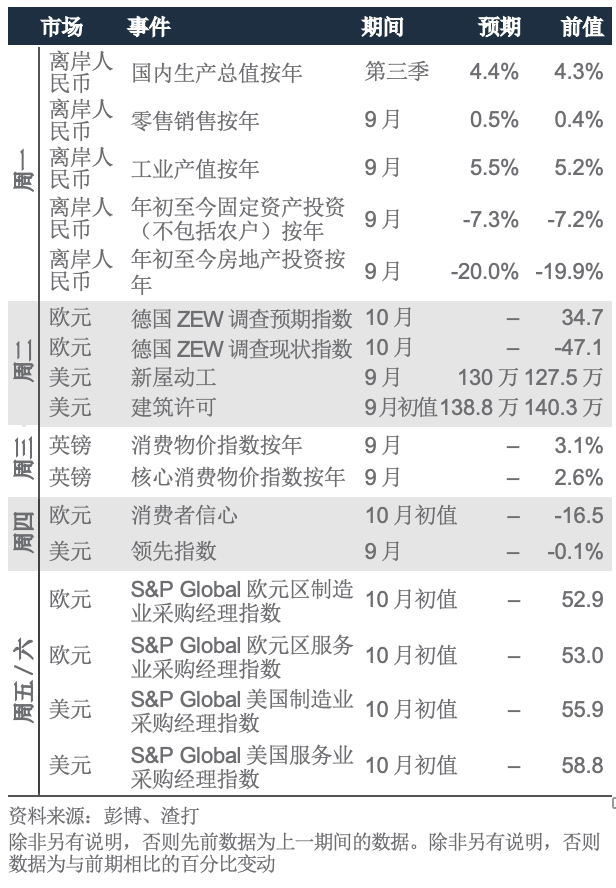
经济和市场日历
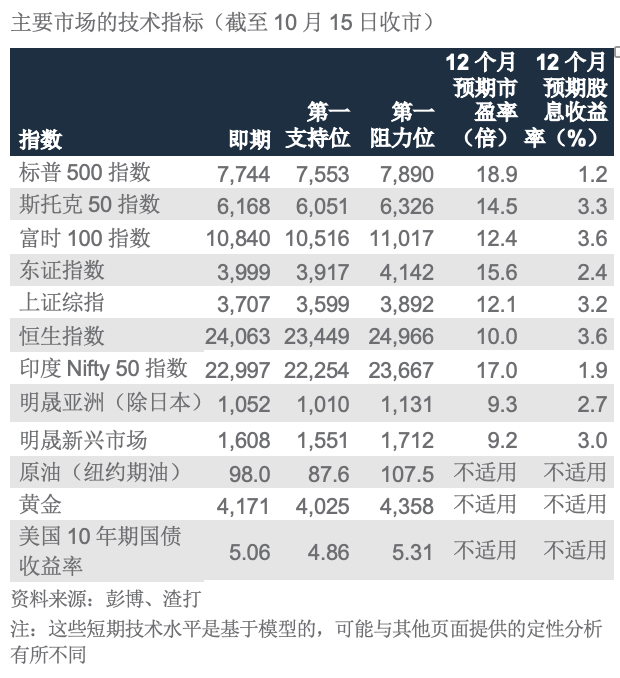
标普500指数下一个临时阻力位为7,890
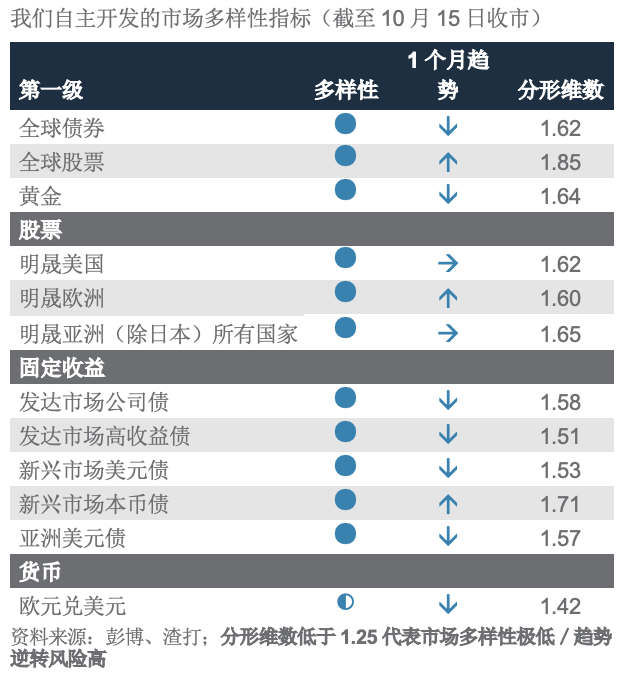
各资产类别的投资者多样性已恢复正常
披露
本文件内容保密,也仅限指定人士阅览。如果阁下并非本文件的指定收件人,请销毁全部副本并立即通知发件人。本文件仅供一般参考,受渣打网站的监管披露下相关免责声明所约束。本文件并非且不构成针对任何证券或其他金融工具订立任何交易或采纳任何对冲、交易或投资策略的研究材料、独立研究、要约、推荐或招揽行为。本文件仅用作一般评估,并未考虑任何特定人士或特定类别人士的具体投资目标、财务状况或特定需求等,亦非专为任何特定人士或特定类别人士拟备。阁下不应依赖本文件的任何内容作出任何投资决定。在作出任何投资之前,阁下应该仔细阅读相关发行文件并征询独立的法律、税收及监管意见,特别是我们建议阁下务须在承诺购买投资产品之前,考虑本身的具体投资目标、财务状况或特定需求,就投资产品的适合性征询意见。意见、预测和估计仅为渣打发表本文件时的意见、预测和估计,渣打可修改而毋须另行通知。过往表现并非未来绩效的指标,渣打银行并无对未来表现作出任何陈述或保证。投资价值及其收益可升可跌,阁下可能无法收回原始投资的金额。阁下不一定能赚取利润,可能会蒙受损失。本文件对利率、汇率或价格的未来可能变动或者未来可能发生的事件的任何预测仅为参考意见,并不代表利率、汇率或价格的未来实际变动或未来实际发生的事件(视属何情况而定)的指标。未经渣打集团(定义如下)明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行的最终母公司渣打集团有限公司(Standard Chartered PLC)连同其附属公司及关联公司(包括每间分行或代表办事处)组成渣打集团。渣打环球私人银行乃渣打辖下私人银行部门。渣打集团内各法律实体及关联公司(各为“渣打集团实体”)可根据当地监管要求在全球开展各种私人银行业务。并非全部产品及服务都由渣打集团内的所有分行、附属公司及关联公司提供。部分渣打集团实体仅担任渣打环球私人银行的代表,不可提供产品和服务或向客户给予意见。
版权所有©2026,Accounting Research & Analytics,LLC d/b/a CFRA(及其附属公司,如适用)。除非事先得到CFRA的书面许可,否则不得以任何形式复制CFRA提供的内容。CFRA的内容不是投资建议,引用或观察CFRA SERVICES提供的证券或投资并不构成购买、出售或持有此等投资或证券或作出任何其他投资决定的建议。CFRA的内容包含CFRA根据其相信可靠的公开信息提出的意见,此意见可随时更改,不另行通知。此分析内容尚未提交给美国证券交易委员会或任何其他监管机构,也未获得其批准。虽然CFRA在编制此分析内容时以应有的谨慎行事,但CFRA、其第三方供应商及所有相关实体明确拒绝并否认所有明示或暗示的保证,包括但不限于在法律允许的范围内,对适销性或适用于特定目的或使用的保证,对此信息的准确性、完整性或有用性的保证,并对依赖此信息进行投资或其他目的的后果不承担责任。未经CFRA事先书面许可,CFRA提供的任何内容(包括评级、与信用相关的分析和数据、估值、模型、软件或其他应用程序或其输出)或其任何部分均不得以任何形式、以任何方式进行修改、反向设计、复制或分发,或储存在数据库或检索系统内,不得将此等内容用于任何非法或未经授权的目的。CFRA和任何第三方供应商及其董事、高级职员、股东、雇员或代理人均不保证此等内容的准确性、完整性、及时性或可用性。在任何情况下,CFRA、其关联公司或其第三方供应商均不对订阅者、订阅者的客户或其他人因使用CFRA内容所产生的任何直接、间接、特殊或相应损害、成本、费用、法律费用或损失(包括收益损失或利润损失和机会成本)承担责任。
市场滥用法规声明
渣打集团内各分行、附属公司及关联公司可根据当地监管要求在全球开展银行业务。意见可能包含直接“买入”、“卖出”、“持有”或其他意见。上述意见的投资期取决于当前市况,而且没有限定更新意见的次数。本意见并非独立于渣打集团本身的交易策略或部署。渣打集团及/或其关联公司或其各自人员、董事、员工福利计划或员工,包括参与拟备或发行本文件的人士,可于任何时候,在适用法律及/或法规许可的范围内,买卖本文件提述的任何证券或金融工具,或在任何该等证券或相关投资中有重大利益。因此,渣打集团可能且阁下应假设渣打银行在本文件所提述的一项或多项金融工具中有重大利益。请参阅渣打网站的监管披露部分,以了解更详细的披露,包括过去12个月的意见/建议、利益冲突及免责声明。相关策略师可能拥有本公司/发行人的债务或股票证券的财务权益。所有相关策略师均获新加坡金融管理局或香港金融管理局发牌提供投资建议。未经渣打集团明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。
可持续投资
任何使用或提及的ESG数据均由晨星、Sustainalytics、明晟或彭博提供。详情请参阅:1)晨星网站的可持续投资部分;2)Sustainalytics网站的ESG风险评级部分;3)明晟网站的ESG业务参与筛选研究(ESG Business Involvement Screening Research)部分,以及4)彭博的绿色、社会及可持续债券指南。ESG数据以发表当日所提供的数据为基础,仅供参考,并不保证其完整、及时、准确或适合特定目的,并且可能会有更改。ESG数据供应商提供的数据,未必能涵盖我们可持续投资范围(Sustainable Investment Universe)或基金精选(Fund Select)基金中的所有公司或证券。因此,小部分公司或证券将不在排除性筛选的范围内。可持续投资:这是指晨星归类为“ESG意向投资 – 整体”的基金。可持续投资基金在其发售章程和监管存盘中已明确表示,它们或将ESG因素纳入投资流程,或以环境、性别多元化、低碳、可再生能源、水务或社区发展为主题重点。就股票而言,它是指由Sustainalytics ESG风险评级为低/可忽略的公司所发行的股份/股额。就债券而言,它是指由Sustainalytics ESG风险评级为低/可忽略的发行人所发行的债务工具,以及/或那些经彭博核证的绿色、社会、可持续债券。就结构性产品而言,它是指具有可持续金融框架(符合渣打绿色与可持续产品框架)的发行人所发行的产品,其相关资产属于可持续投资领域的一部分或由渣打可持续金融管治委员会(Sustainable Finance Governance Committee)另行批准。Sustainalytics所显示的ESG风险评级是真实的,并不是该产品在任何特定分类系统或框架下被分类或销售为“绿色”、“可持续”或类似产品的指针。
伊斯兰教法(“符合伊斯兰教法”或“伊斯兰教法合规”)
如客户基于任何原因仅订立符合或贯彻伊斯兰教法原则的交易,则客户确认,其已自行调查并信纳该伊斯兰证券符合伊斯兰教法,且已采取一切必要行动以确认该伊斯兰证券符合伊斯兰教法(包括在需要时取得伊斯兰教法裁决),而客户不会以该等投资不符合伊斯兰教法为由提出任何争议。客户并无依赖渣打集团,或由渣打集团、代表渣打集团或应渣打集团要求而拟备的任何书面声明、伊斯兰教法裁决、意见或其他文件,以决定或确认该等工具符合伊斯兰教法。
国家/市场独有的披露
巴林:本文件由渣打银行巴林分行在巴林分发,其地址为巴林王国麦纳麦邮政信箱29号(P.O. 29, Manama, Kingdom of Bahrain),是渣打银行的分行,并获巴林央行发牌为传统零售银行。博茨瓦纳:本文件由渣打银行博茨瓦纳有限公司在博茨瓦纳分发,并归属该单位。该公司是根据《银行法》第46.04章第6条获发牌的金融机构,并在博茨瓦纳股票交易所上市。文莱:本文件由渣打银行(文莱分行)(注册编号RFC/61)及Standard Chartered Securities (B) Sdn Bhd (注册编号RC20001003)在文莱分发,并归属该等单位。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立。Standard Chartered Securities (B) Sdn Bhd是向Registry of Companies注册的有限责任公司(注册编号RC20001003),获文莱央行颁发牌照,成为资本市场服务牌照持有人,牌照号码为BDCB/R/CMU/S3-CL,并获准透过伊斯兰窗口(Islamic window)进行伊斯兰投资业务。中国内地:本文件由渣打银行(中国)有限公司在中国分发,并归属该单位。该公司主要受国家金融监督管理总局、国家外汇管理局和中国人民银行监管。香港:在香港,本文件由渣打集团有限公司的附属公司渣打银行(香港)有限公司(“渣打香港”)分发,但对期货合约交易的建议或促成期货合约交易决定的任何部分除外。渣打香港的注册地址是香港中环德辅道中4-4A号渣打银行大厦32楼,受香港金融管理局监管,向证券及期货事务监察委员会(“证监会”)注册,并根据《证券及期货条例》(第571章)从事第1类(证券交易)、第4类(就证券提供意见)、第6类(就机构融资提供意见)和第9类(提供资产管理)受监管活动(中央编号:AJI614)。本文件的内容未经香港任何监管机构审核,阁下须就本文件所载任何要约谨慎行事。如阁下对本文件的任何内容有疑问,应获取独立专业意见。本文件载有的任何产品不可于任何时候、凭借任何文件在香港提出要约或出售,惟向《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”提出要约或出售除外。此外,无论在香港或其他地方,本文件均不得为发行之目的发行或管有,同时不得向任何人士出售任何权益,除非该名人士是在香港以外,或属于《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”,或该条例准许的其他人士。在香港,渣打环球私人银行乃渣打香港辖下私人银行部门,而渣打香港则是渣打集团有限公司(Standard Chartered PLC)的附属公司。加纳:渣打银行加纳有限公司(Standard Chartered Bank Ghana Limited)概不负责,亦不会承担阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)。过往表现并非未来绩效的指标,本行并无对未来表现作出任何陈述或保证。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至feedback.ghana@sc.com。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电0302610750联络我们的优先理财中心。阁下切勿把任何机密及/或重要资料电邮至渣打,渣打不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。对于阁下因决定使用电邮与本行沟通而蒙受的任何损失或损害,渣打概不承担任何责任。印度:渣打以互惠基金分销商及任何其他第三方的金融产品推荐人的身份在印度分发本文件。渣打不会提供《印度证券交易委员会2013年(投资顾问)规则》或其他规则所界定的任何“投资建议”。渣打提供相关证券业务的服务/产品并非针对任何人士,即法律禁止未通过注册要求而在该司法管辖区招揽证券业务及/或禁止使用本文件所载任何资料的任何司法管辖区的居民。印尼:本文件由渣打银行(印尼分行)在印尼分发。该公司是获Otoritas Jasa Keuangan(Financial Service Authority)和印尼银行发牌及监管的金融机构。泽西岛:在泽西岛,渣打环球私人银行是渣打银行泽西岛分行的注册商业名称。渣打银行泽西岛分行受泽西岛金融服务监察委员会(Jersey Financial Services Commission)监管。渣打银行的最新经审核账目可于其泽西岛主要营业地点索取:PO Box 80, 15 Castle Street, St Helier, Jersey JE4 8PT。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行泽西岛分行亦是获南非共和国金融业行为监管局(Financial Sector Conduct Authority of the Republic of South Africa)发牌的认可金融服务提供商,牌照号码为44946。泽西岛并非英国本土一部分,与渣打银行泽西岛分行及英国境外其他渣打集团实体进行的所有业务均不受英国法律下提供的部分或任何投资者保障及补偿计划的保障。肯尼亚:本文件由渣打银行肯尼亚有限公司在肯尼亚分发,并归属该单位。投资产品和服务由渣打投资服务有限公司分发。渣打投资服务有限公司是肯尼亚资本市场管理局发牌作为基金管理人的渣打银行肯尼亚有限公司的全资附属公司。渣打银行肯尼亚有限公司由肯尼亚中央银行(Central Bank of Kenya)监管。马来西亚:本文件由马来西亚渣打银行(Standard Chartered Bank Malaysia Berhad或简称SCBMB)在马来西亚分发。马来西亚的收件人应就本文件所引致或与本文件有关连的任何事宜联络SCBMB。本文件未经马来西亚证券事务监察委员会(Securities Commission Malaysia)审核。马来西亚证券事务监察委员会对产品的登记、注册、提交或批准,并不构成或表示对该产品、服务或促销活动的推荐或认可。投资产品并非存款,也不是SCBMB或任何关联公司或附属公司、马来西亚存款保险机构(Perbadanan Insurans Deposit Malaysia)、任何政府或保险机构的责任,不受其担保和保护。投资产品存在投资风险,包括可能损失投资本金。SCBMB明确表示,对于因市场状况导致投资产品的财务损失而直接或间接产生的任何损失(包括特殊、附带或相应的损失或损害)不会承担任何责任。尼日利亚:本文件由渣打银行尼日利亚有限公司(渣打尼日利亚)分发,此乃获尼日利亚央行妥为发牌及监管的银行。渣打尼日利亚对阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)概不负责。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至clientcare.ng@sc.com要求从我们的电邮发送名单中移除。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电02 012772514联络我们的优先理财中心。对于阁下因决定将任何机密及/或重要资料电邮至渣打而蒙受的任何损失或损害,渣打尼日利亚概不承担任何责任。渣打尼日利亚不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。巴基斯坦:本文件由渣打银行(巴基斯坦)有限公司在巴基斯坦分发,并归属于该单位,此公司的注册地址为PO Box 5556, I.I Chundrigar Road Karachi,为依据《1962年银行公司法》向巴基斯坦国家银行注册的银行公司,同时还获巴基斯坦证券交易委员会发牌为证券顾问。渣打银行(巴基斯坦)有限公司担任互惠基金的分销商及其他第三方金融产品的推荐人。新加坡:本文件由渣打银行(新加坡)有限公司(注册编号201224747C/ GST Group Registration No. MR-8500053-0, “SCBSL”)在新加坡分发,并归属于该单位。新加坡的收件人应就本文件所引致或与本文件有关连的任何事宜联络渣打银行(新加坡)有限公司。渣打银行(新加坡)有限公司是渣打银行的间接全资附属公司,根据1970年《新加坡银行法》获发牌在新加坡经营银行业务。渣打环球私人银行是渣打银行(新加坡)有限公司的私人银行部门。有关本文件提及的任何证券或以证券为基础的衍生工具合约,本文件与本发行人文件应被视为资料备忘录(定义见2001年《证券及期货法》第275条)。本文件旨在分发给《证券及期货法》第4A(1)(a)条所界定的认可投资者,或购买该等证券或以证券为基础的衍生工具合约的条件是只能以不低于200,000新加坡元(或等值外币)支付每宗交易。此外,就提及的任何证券或以证券为基础的衍生工具合约而言,本文件及发行人文件未曾根据《证券及期货法》于新加坡金融管理局注册为发售章程。因此,本文件及关于产品的要约或出售、认购或购买邀请的任何其他文件或材料均不得直接或间接传阅或分发,产品亦不得直接或间接向其他人士要约或出售,或成为认购或购买邀请的对象,惟不包括根据《证券及期货法》第275(1)条的相关人士,或(ii)根据《证券及期货法》第275(1A)条并符合《证券及期货法》第275条指明条件的任何人士,或根据《证券及期货法》的任何其他适用条文及符合当中指明条件的其他人士。就本文件所述的任何集体投资计划而言,本文件仅供一般参考,并非要约文件或发售章程(定义见《证券及期货法》)。本文件不是亦不拟是(i)要约或购买或出售任何资本市场产品的招揽要约;或(ii)任何资本市场产品的要约广告或拟作出的要约。存款保险计划:非银行存款人的新加坡元存款由新加坡存款保险公司投保,依据法律每位计划成员每位存款人的投保金额上限为100,000新加坡元。外币存款、双货币投资、结构性存款及其他投资产品均不予投保。此广告未经新加坡金融管理局审核。台湾:渣打集团实体或台湾渣打国际商业银行可能涉及此文件所提及的金融工具或其他相关的金融工具。此文件之作者可能已经与渣打或台湾渣打国际商业银行的其他员工、代理机构讨论过此文件所涉及的信息,作者及上述渣打或台湾渣打国际商业银行的员工可能已经针对涉及信息实行相关动作(包括针对此文件所提及的信息与渣打或台湾渣打国际商业银行之客户作沟通)。此文件所载的意见可能会改变,或者与渣打或台湾渣打国际商业银行的员工的意见不同。渣打或台湾渣打国际商业银行不会就上述意见的任何改变或不同发出任何通知。此文件可能涵盖渣打或台湾渣打国际商业银行欲寻求多次业务往来的公司,以及金融工具发行商。因此,投资者应了解此文件信息可能会因渣打或台湾渣打国际商业银行的利益冲突而反映特定目的。渣打或台湾渣打国际商业银行与其员工(包括已经与作者商讨过的有关员工)或客户可能对此文件所提及的产品或相关金融工具、或相关衍生工具金融商品有利益关系,亦可能透过不同的价格、不同的市场条件获得部分投资部位,亦有可能与其利益不同或是相反。潜在影响包括交易、投资、以代理机构行事等造市者相关活动,或就此文件提述的任何产品从事金融或顾问服务。阿联酋:迪拜国际金融中心–渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行迪拜国际金融中心分行为渣打银行的分支机构,办事处位于迪拜国际金融中心(地址为Building 1, Gate Precinct, P.O. Box 999, Dubai, UAE),受迪拜金融服务管理局(Dubai Financial Services Authority)监管。本文件仅供迪拜金融服务管理局规则手册(DFSA Rulebook)所界定的专业客户使用,并不以该手册所界定的零售客户为对象。在迪拜国际金融中心,我们获授权仅可向符合专业客户及市场对手方资格的客户而非零售客户提供金融服务。阁下身为专业客户,不会获得零售客户享有的较高程度的保障及补偿权利。如果阁下行使归类为零售客户的权利,我们将未能向阁下提供金融服务与产品,原因是我们没有持有从事这些活动所需的牌照。就伊斯兰交易而言,我们在本行的Shariah Supervisory Committee的监督下行事。本行的Shariah Supervisory Committee的相关资料现已载于渣打银行网站的伊斯兰理财部分。就阿联酋居民而言 – 渣打阿联酋分行获阿联酋央行颁发牌照。该分行获证券与商品局发牌从事推广活动。依据阿联酋证券与商品局2008年第48/r号关乎金融咨询与金融分析决议所述的涵义范围,渣打阿联酋分行不在阿联酋或向阿联酋提供金融分析或咨询服务。乌干达:我们的投资产品与服务由获资本市场管理局发牌为投资顾问的渣打银行乌干达有限公司分发。英国:在英国,渣打银行获审慎监管局认可,并受金融市场行为监管局和审慎监管局监管。此文件已获得渣打银行批准,仅适用于根据英国《2000年金融服务及市场法令》(经2010年和2012年修订)第21 (2) (b)条的规定。渣打银行(以渣打环球私人银行之名营业)也根据南非的《2002年金融顾问及中介机构服务法》获认可为金融服务提供商(牌照号码45747)。这些材料并未按照旨在促进投资研究独立性的英国法律要求拟备,且在发布投资研究前不受任何禁止交易的约束。越南:本文件由渣打银行(越南)有限公司在越南分发,并归属于该单位。此公司主要受越南国家银行监管。越南的收件人如对本文件的内容有任何疑问,应联络渣打银行(越南)有限公司。赞比亚:本文件由渣打银行赞比亚有限公司分发,该公司在赞比亚注册成立,并根据赞比亚法律《银行与金融服务法》第387章向赞比亚银行注册为商业银行及获颁发牌照。