

2026 年 11 月 6 日
金融市场周报
市场见底迹象增加
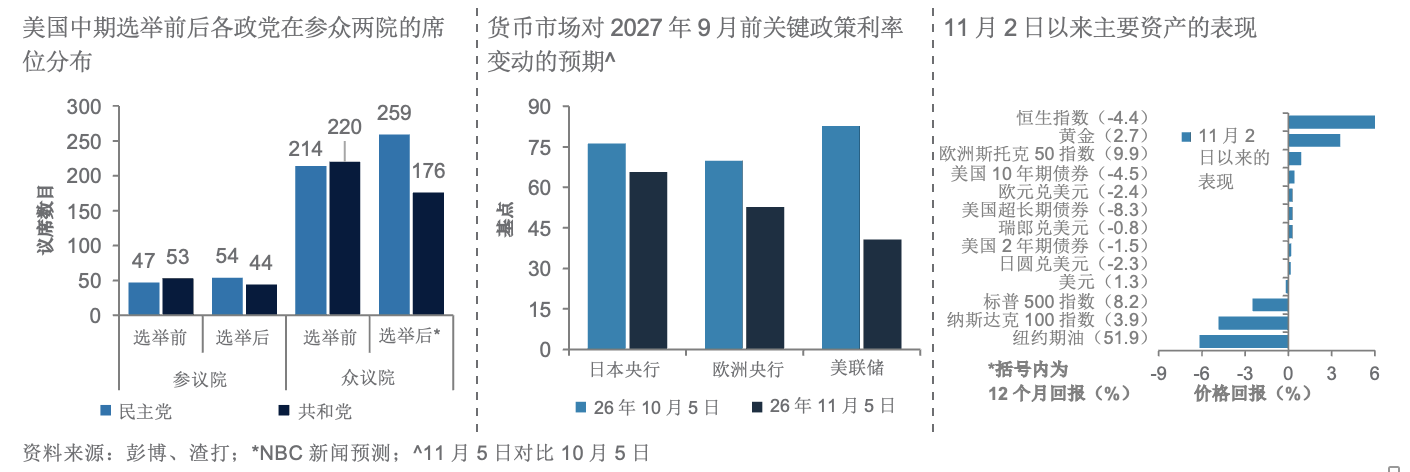
民主党在美国中期选举中大胜,带来三大影响:i)华盛顿再陷政策僵局,可能令财政扩张及加征新关税停滞;ii)中东冲突长期持续的可能性下降,带动油价及通胀预期回落;以及iii)人工智能数据中心建设步伐面临阻力,抑制人工智能相关债券的供应。
在投资组合方面,今次选举进一步支持我们现行的市场周期中段投资策略:各类资产的配置整体维持均衡,同时寻求策略性投资机会。
随着标普500指数的波动率指数突破25,我们观察到股市见底的迹象日益增多。我们新增美国信息科技行业的机会型投资观点,同v时利用市场波动,透过结构性策略赚取收益。
债券方面,随着人工智能相关债券的新增供应压力减轻,我们偏好发达市场债券收益率曲线中3至7年期的债券,以及评级介乎BBB至BB的企业债券,以赚取具吸引力的收益。外汇方面,我们透过配置美国以外的资产,为未来6至12个月美元温和走弱作好部署。
美国中期选举对股市有何影响?
即将及近期公布的美国就业数据,是否改变你对美联储利率及美国债券收益率的看法?
本周英格兰银行(英国央行)会议后,你们对英镑前景有何看法?
本周图表:“蓝色浪潮”拖累油价与股市,推高金价
民主党在美国选举中大胜,料将限制美国总统特朗普延长伊朗冲突的权力
主笔评论
市场见底迹象增加
策略摘要:民主党在美国中期选举中大胜,带来三大影响:i)华盛顿再陷政策僵局,可能令财政扩张及加征新关税停滞;ii)中东冲突长期持续的可能性下降,带动油价及通胀预期回落;以及iii)人工智能数据中心建设步伐面临阻力,抑制人工智能相关债券的供应。若民主党在2028年美国总统大选中胜出,企业税与财富税上调将构成长期风险。
在投资组合方面,今次选举进一步支持我们现行的市场周期中段投资策略:各类资产的配置整体维持均衡,同时寻求策略性投资机会。随着标普500指数的波动率指数(VIX)突破25,我们观察到股市见底的迹象日益增多。我们新增美国信息科技行业的机会型投资观点(见第4页),同时利用波动率加剧的机会,透过结构性策略赚取收益。债券方面,随着人工智能相关债券的新增供应压力减轻,我们偏好发达市场债券收益率曲线中3至7年期的债券,以及评级介乎BBB至BB的企业债券,以赚取具吸引力的收益。外汇方面,我们透过配置美国以外的资产,为未来6至12个月美元温和走弱作好部署。
政策影响:随着民主党夺得美国参众两院控制权,油价在过去一周下跌12%。民主党亦在乔治亚、爱荷华、内华达、俄亥俄和得克萨斯五个州份夺取原由共和党掌握的州长席位,自2010年以来首次在全美50州中取得过半数州长席位。副总统万斯(Vance)及共和党领袖将败选归咎于伊朗冲突,令美国总统特朗普更难持续这场冲突。民主党由明年起掌握国防预算的主导权,亦进一步限制冲突升级的空间。尽管短期内仍有局势升温的风险,但我们预期油价中的地缘政治风险溢价将逐步消退,油价在未来6至12个月可望回落至每桶80美元附近。油价下跌带动通胀回落,应可让各国央行采取较温和的政策立场。
策略性增持美国信息科技行业:市场忧虑数据中心建设可能被暂停,拖累半导体股本周急挫。另一方面,受惠于民主党政策的包括防守股、与减轻生活成本负担相关的股份、受惠于关税下调的企业,以及健康护理企业。我们利用此轮波动,策略性增持美国信息科技行业。随着市场步入周期中段,股票每年应
可录得8%至10%的回报。2015至2017年的周期中段提供了有用的历史参照:在国会由反对党控制的情况下,标普500指数的回报降至8.3%,但仍维持正数。在资金轮动下,跨行业及跨地区的多元化配置仍是首要考虑。
偏好收益率曲线中段:市场预期经济增长放缓,带动政府债券价格上升。鉴于短期通胀仍然高企,而经济保持强劲,我们仍预计美联储在2027年上半年前将再加息两次。不过,油价下跌应有助通胀在明年回落至接近美联储2%的目标水平,为2027年下半年减息创造条件。受财政挑战影响,超长期债券收益率维持高企。债券提供吸引的收益,尤其是由超大规模云端服务商以外的投资级企业发行的债券。3至7年期债券,即收益率曲线的中段,在收益与对利率变动的敏感度之间提供最佳平衡。
人工智能相关债券供应受限,信贷市场将受惠:由于数据中心由各州负责规管,民主党在得克萨斯及乔治亚等主要数据中心所在州份的州长选举中胜出,意味这一领域的增长可能受到限制。数据中心建设步伐放缓,或令超大规模云端服务商减少发债,从而改善信贷市场的供需状况。不过,部分以数据中心为主的融资交易,可能变得不再可行,因此对信贷质素较低的发行人宜保持审慎。高收益债券的信贷息差已扩阔,但BB及B级债券的表现仍然稳健,而CCC级债券的定价则已跌至反映财困风险的水平。我们偏好介乎投资级与高收益债券的BBB至BB级债券,以赚取收益。
美元面对温和阻力,黄金则受惠:美元短期内应维持区间上落,其后在未来6至12个月温和走弱。民主党控制国会,将限制关税升级、财政扩张及人工智能建设的快速扩张;这些正是支持美国独有优势及美元在2026年走强的三大支柱。通胀回落亦应促使美联储采取较温和的政策立场,令美元失去另一项支持因素。美元指数的短期支持位仍为100.7。若今晚公布的非农就业数据逊于预期,美元跌势可能加快,反之则可能为美元带来支持。美元转弱,加上以中国为首的各国央行持续买入黄金,将继续为金价提供支持。
— Rajat Bhattacharya
每周宏观因素平衡表
每周净评估:总括而言,我们认为过去一周的数据和政策发展短期内利淡风险资产
(+) 利好因素:美国制造业及职位空缺数据强劲;民主党在美国选举中大胜,地缘政治紧张局势有望缓和
(-) 利淡因素:中国采购经理指数疲弱;英格兰银行、澳洲央行加息;人工智能投资主题重新调整
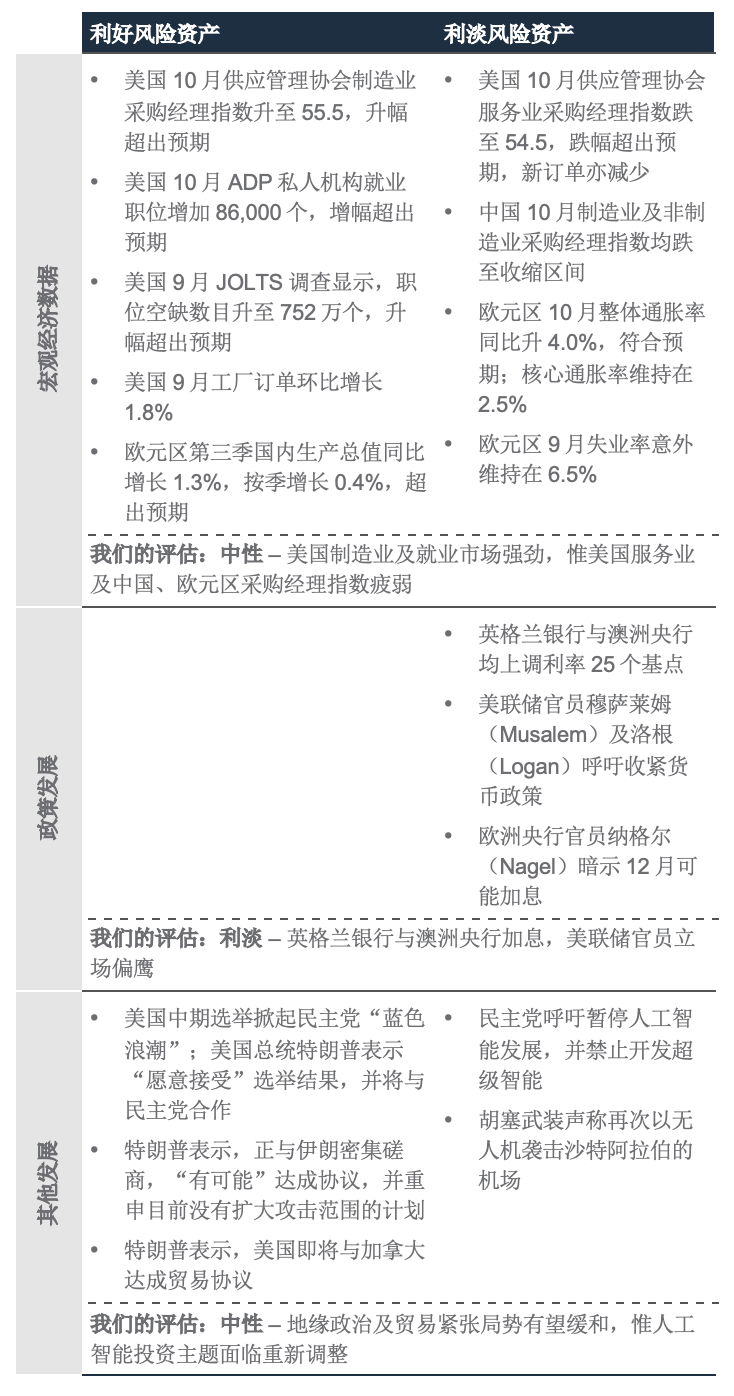
美国的制造业活动加速扩张至近四年高位,而服务业增长则下降
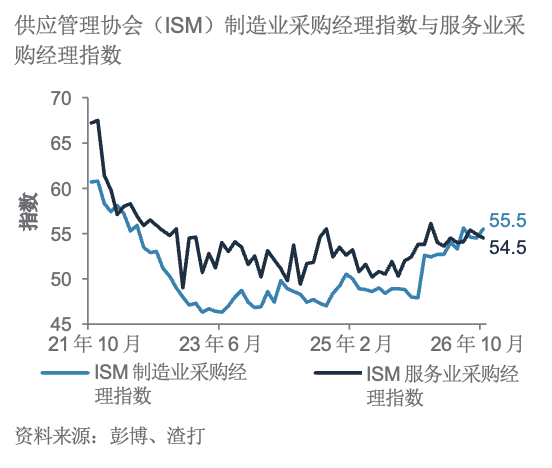
欧元区10 月通胀升至 4%,而核心通胀压力则维持稳定
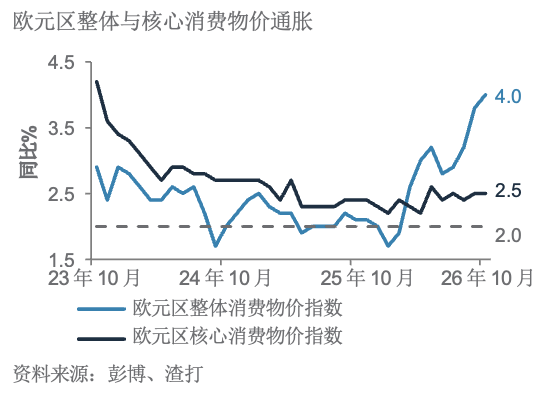
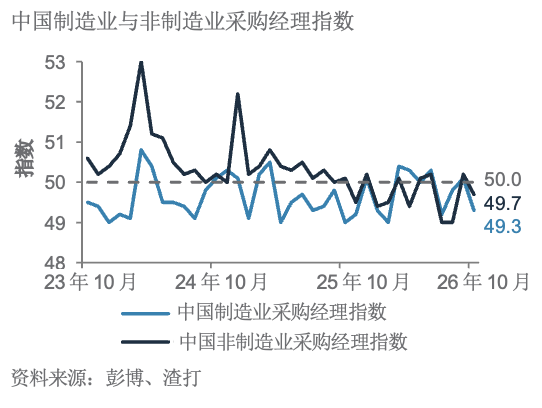
中国10 月工厂及服务业活动均再度收缩
客户最关心的问题
美国中期选举结果对股市有何影响?
我们的观点:美国中期选举结果带来政治阻力,但并未改变我们对股市录得正回报的预期。投资者应维持全球股票的核心配置,并继续透过跨地区及跨行业配置,分散股票投资。我们开启了对美国信息科技行业的机会型投资观点,并将我们的机会型投资配置从防守型转向较为均衡的配置。波动性上升也为运用结构性策略进行股票投资提供了机会。
理据:民主党在国会参众两院胜出,带动符合其政策重点的投资主题跑赢大市,当中包括太阳能企业在内的洁净能源股,是主要受惠者之一。与减轻生活成本负担相关的投资主题亦受惠,包括可能受惠于关税下调的企业。市场预期健康护理行业将受惠于政策变化,亦带动医疗补助计划(Medicaid)相关股份上升。
与此同时,市场忧虑数据中心建设可能暂停,令半导体股持续受压。我们对人工智能资本开支的估计仍较市场共识保守,但随着市场可能重新调整对数据中心开支的预期,投资者应继续审慎选择投资机会。
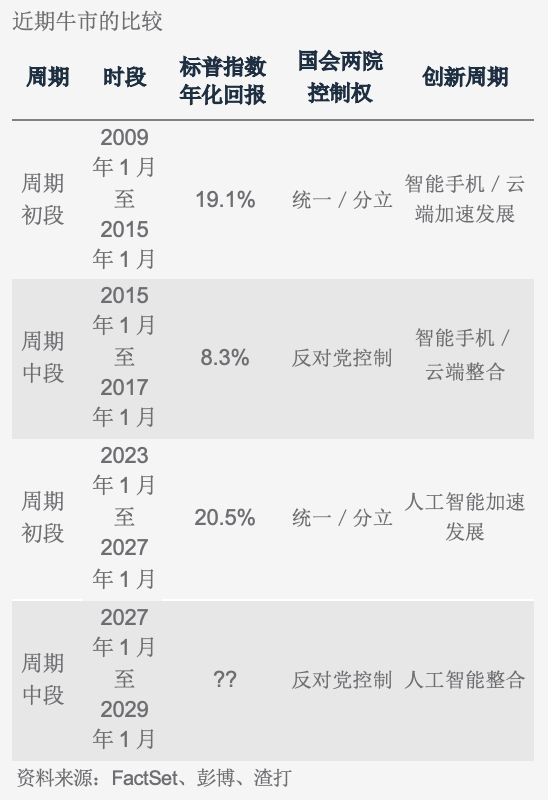
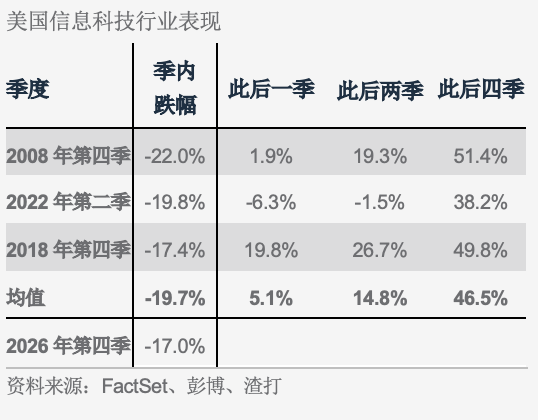
在美国信息科技行业本季度大幅回落17%后,我们开启了对该行业的机会型投资观点。历史数据显示,在经历类似幅度的调整后,往后都会在接下来的几个季度录得强劲的正回报(参见表格)。半导体约占美国信息科技业的40%,自我们一个月前结束对半导体的机会型投资观点以来已回落逾30%,目前看似超卖。美国信息科技业的盈利增长依然稳健,受惠于半导体的销量增长、人工智能变现机会、持续的云端业务增长以及服务收入保持韧性。
正如我们在2026年11月《全球市场展望》中所指出,股市步入周期中段时通常面对较大的政治阻力,而美国中期选举结果进一步强化了这一趋势。2015至2017年的周期中段经验提供了具参考价值的历史对照:回报虽有所放缓,但仍维持正数。尽管我们上周已将全球股票下调至核心配置,但我们仍然预计,即使面对政治阻力,在2027年及2028年盈利稳步增长的支持下,股票在周期中段每年仍可录得中至高单位数的回报。
保持投资和多元化配置,超配盈利增长最强劲的美国及亚洲(除日本)区。由于我们预计领涨范围将更加广泛,分散行业配置成为关键。我们超配美国的信息科技、健康护理、金融及物料行业,以及欧洲(除英国)和日本的金融行业。
— 叶福恒,高级投资策略师
政策不确定性和创新周期的变化与我们对市场步入周期中段的观点相符,即股票回报放缓但仍保持正数
美国信息科技业在季度大幅下跌后,历来都会在接下来的几个季度录得正回报
客户最关心的问题 (续)
2026年美国第三季业绩有哪些重点?
我们的观点:美国企业第三季业绩依然强劲,但盈利超出预期的幅度收窄,进一步印证我们认为股市正步入周期中段的看法。我们维持超配美股,但随着回报趋于温和、市场领涨范围扩大,建议投资者维持多元化的行业配置。
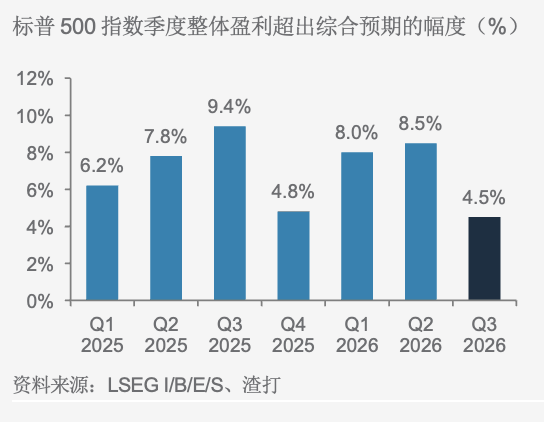
理据:截至10月30日,在已公布业绩的标普500指数成分股中,82%的盈利超出预期。然而,整体盈利仅较预期高4.5%,超出预期的幅度小于最近数季。尽管如此,美国企业第三季盈利增长仍然强劲,同比上升31.6%,支持标普500指数成分股2026年及2027年全年盈利分别增长36.1%及16.4%的预期。盈利预测上调步伐放缓,反映牛市正步入成熟阶段,投资者亦更关注盈利增长能否持续。这意味企业需要交出更出色的业绩才能推动股价上升,审慎选股亦变得更为重要。大型科技企业的资本开支承诺仍然高企,但自由现金流受压,预计将持续为负值。融资风险拖累市场情绪,尤其影响资产负债表较弱的企业。
鉴于盈利增长强劲,我们维持超配美股,但预计市场波动将维持高企,回报则较为温和。我们偏好科技行业中的优质股,同时维持美国金融、健康护理及物料行业的多元化配置。
— Ryan Goh,投资策略师
标普500指数2026年第三季盈利的超预期幅度低于过往数季
你对日本银行即将公布的业绩有何预期?
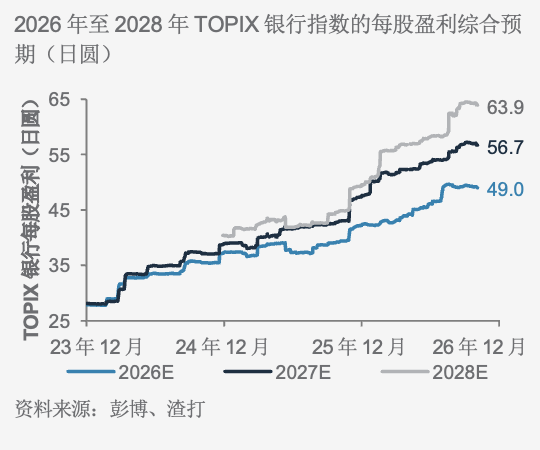
我们的观点:我们预计,受惠于国内净利息收入增加及费用收入保持稳健,日本银行的盈利在中期将持续增长。我们仍然看好该行业,偏好存款业务基础稳固、并有空间提高股东回报的银行。投资者将关注全年业绩指引的上调幅度及股份回购规模能否超出预期。
理据:日本央行于9月将利率上调至1.25%,但加息在季末才生效,因此随着贷款利率重新定价,其利好效应应会由截至12月的季度起更为明显。我们预期日本央行在2027年6月前将再加息三次,支持净利息收入进一步增长。我们亦会留意企业投资增强是否带动贷款增长加快,以及融资和顾问费收入增加的迹象。
相比由股权出售的收益所带动的业绩指引上调,我们更重视由经常性贷款及费用收入带动的指引上调。持续减持交叉持股可释放资本,用于进一步回购股份,从而提高股本回报率。主要风险:存款利率重新定价的速度快于预期、信贷成本上升,以及债券投资组合录得亏损。
— 谢永顺,CFA,高级投资策略师
日本银行的盈利预期已上调
客户最关心的问题 (续)
你们上调印度股票评级的理据是甚么?哪些行业的风险回报较吸引?
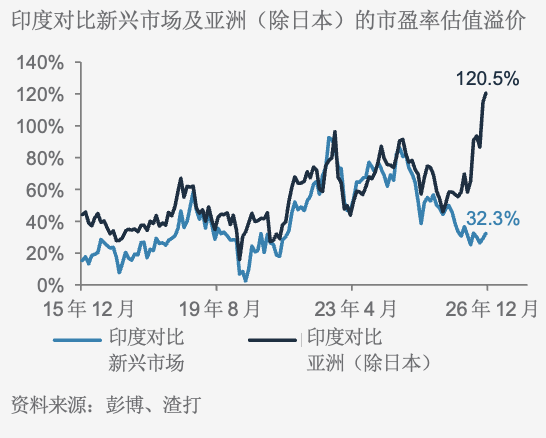
我们的观点:印度股票的风险回报愈趋吸引。随着印度股市相对新兴市场的估值溢价收窄、外资持股比例接近十年低位、投资者仍低配新兴市场,以及印度卢比逐步企稳,整体条件愈来愈有利于印度股票跑赢整体亚洲(除日本)地区。
理据:我们已在亚洲(除日本)股票配置中将印度股票上调至超配。2026年初至今,虽然外国投资者从印度市场撤走320亿美元,但本土机构投资者高达740亿美元的资金流入,已足以抵消外资沽售。这些外资流出,以及印度股市跑输全球其他市场,主要反映新兴市场整体资产配置转向人工智能,而非印度的基本因素转弱。资金流向美国、台湾及南韩等可直接投资于人工智能受惠企业的市场。然而,随着快速的人工智能建设愈来愈依赖债务融资,加上美国中期选举结果增添不确定性,我们预计市场领涨范围将扩大。我们偏好多元化配置,并认为投资者正重新配置至印度等结构性增长稳健、增长并非由人工智能带动的市场。
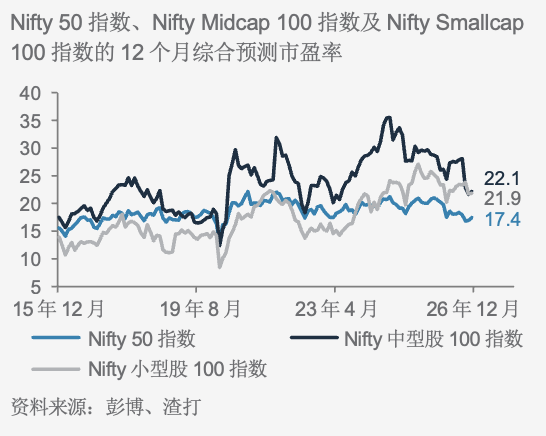
印度央行的措施有助维持印度卢比稳定,但美元的潜在需求仍然高企。油价下跌将有助改善印度的对外收支状况,但印度卢比较可能呈现渐进、有序的贬值走势,而非短期内急跌。从相对自身历史平均水平的估值来看,Nifty 50指数的一年期预测市盈率较长期平均水平低18%,而股本回报率达14.7%,高于历史平均水平。目前,在大型新兴市场投资组合中,印度的配置仅为轻微低配,相比之下,历史平均为超配约2%,因此外资回流的理据愈加充分。
印度的盈利增长势头依然稳健。Nifty 50指数成分股于2027财年第一季及第二季的税后利润均录得约20%的同比增长(不包括石油销售公司)。大型股的盈利前景较为明朗,抵御下行风险的能力亦较强。中小型股虽然增长较强劲,但考虑到估值高企,投资者仍须审慎选股。
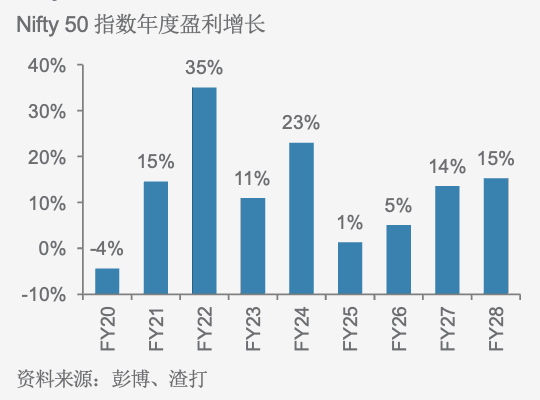
印度的经济增长前景继续受到以下因素支持:投资周期转强、制造业增长动力、供应链多元化、消费保持韧性,以及企业和银行的资产负债表稳健。更重要的是,盈利增长依然强劲且基础广泛,涵盖金融、金属、电讯、汽车及其他本土行业。预计Nifty 50指数成分股公司在2027年的盈利将增长约14%至15%,相比之下,亚洲(除日本)地区由科技行业带动的盈利增长预计为29%。
— Shaily Gang,印度首席投资策略师
Nifty 50指数盈利增长预计在2027年达14%-15%
Nifty 50指数的市盈率估值看来合理
印度股市相对新兴市场的市盈率估值溢价处于历史区间低位,但相对亚洲(除日本)的溢价急升
客户最关心的问题 (续)
即将及近期公布的美国就业市场数据,是否改变了你对美联储利率走势及政府债券收益率的看法?
我们的观点:除非即将及近期公布的美国就业市场数据明显偏离美国经济目前的发展趋势,否则我们预期这些数据不会改变我们的展望。
理据:美国经济持续展现韧性,最新的职位空缺及劳动力流动调查显示,职位空缺数目高于市场预期,达750万个。首次申领失业救济金人数仍接近三个月低位,几乎没有迹象显示劳动力需求明显放缓。预计通胀将在2027年下半年持续回落,但通胀降温的动力仍主要属于中期趋势,短期内不太可能显著见效。
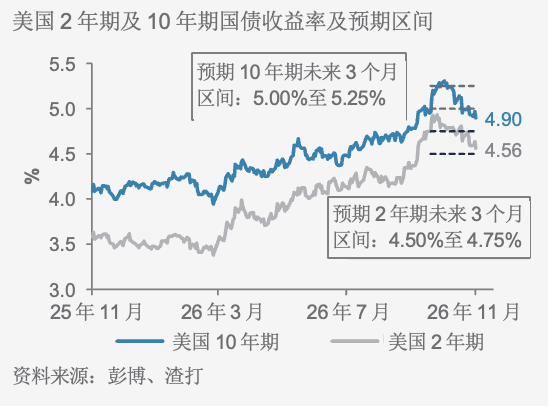
市场目前已反映美联储在2027年上半年前再加息两次、每次25个基点的预期(而此前市场预期为三次),与我们的观点一致。美国国债收益率曲线已大致反映这两次加息的预期。我们估计未来三个月,2年期及10年期美国国债收益率将分别介乎4.5%至4.75%及5%至5.25%。我们对2年期及10年期美国国债收益率的12个月预测分别为4.25%至4.5%及4.75%至5%。2年期国债收益率目前已处于我们预计的区间内,只有在非农就业数据远超预期、促使市场计入第三次加息的情况下,才会显著上升。由于市场已反映两次加息的预期,长期通胀回落的预期维持不变,加上财政前景不明朗,预计收益率曲线长端对单次非农就业数据公布的反应将较为温和。
— 香镇伟,高级投资策略师
我们预计未来三个月,美国2年期及10年期国债收益率将分别介乎4.5%至4.75%及5%至5.25%
英格兰银行本周加息后,你们对英镑的前景有何看法?欧元兑英镑会否受到影响?
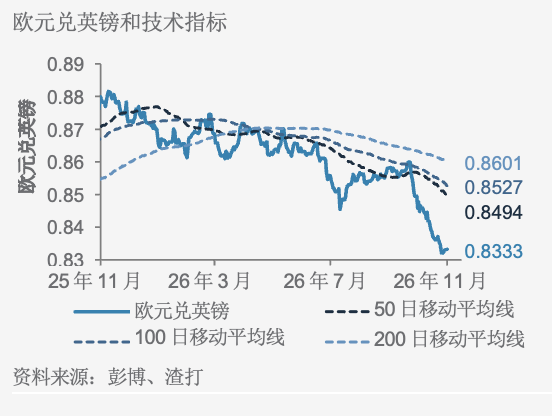
我们的观点:英格兰银行加息为英镑带来支持,但上行空间仍然有限。我们仍看好欧元兑英镑,预计汇率将反弹至0.8450附近。
理据:英格兰银行一如预期加息25个基点至4%。尽管其通胀指引偏鹰,但英镑变动不大。市场目前只反映英格兰银行未来12个月将进一步加息约50个基点,因此我们认为英镑仍然脆弱。相比之下,欧洲央行于10月将存款利率维持在2.50%,但表明若通胀持续高企,已准备好收紧货币政策。我们预计欧元区通胀将进一步上升,令欧洲央行维持紧缩政策的倾向。这显示,相对于息差所反映的水平,欧元兑英镑的跌幅已经过大。
德国计划增加联邦政府债券发行量,应有助支持欧元区经济增长;而穆迪决定不下调法国的信用评级,亦为欧元消除了一项重要极端风险。与此同时,英国收紧财政政策可能拖累国内经济增长及企业投资。我们预计欧元兑英镑将回升至0.8450附近。
— Vincent Tan,高级投资策略师
— 袁沛仪,投资策略师
欧元兑英镑处于超卖水平;我们预期将出现技术性反弹
客户最关心的问题 (续)
为何澳洲央行加息后,澳元表现仍然落后?
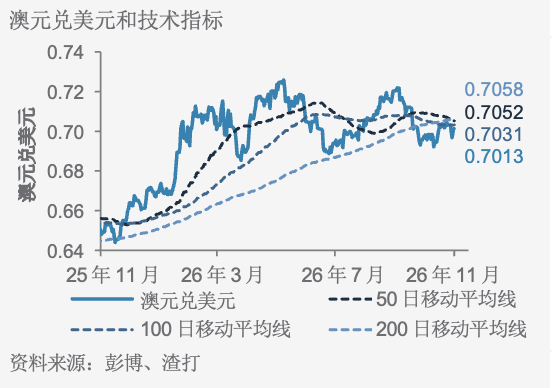
我们的观点:澳元表现落后,是因为市场已大致消化澳洲央行于11月加息至4.85%的预期,而央行释出的讯号亦令投资者对再次加息的预期降温。股市疲弱也拖累澳元表现。我们仍然看好澳元兑美元,并会趁回调增持。澳洲的利率优势及市场风险情绪持续改善,应可支持澳元兑美元在三个月内升向0.72,并在12个月内升向0.74。
理据:在澳洲央行于11月3日公布利率决定前,市场定价显示,预期加息25个基点的机率达88%,因此超出预期加息的空间有限。公布议息结果后,真正出现变化的是市场对下一次加息的定价。澳洲央行删除了进一步加息的相关表述,而三名委员则倾向维持利率不变。市场将明年利率升至5.10%的机率下调至约30%,因而令澳元受压。
澳元对全球风险偏好的变化较为敏感,尤其是美国科技股的抛售潮蔓延至全球股市,触发追加保证金,令澳元受压。若股市回升,将有助纾缓这方面的压力。即使美联储如我们预期,在2027年中前加息两次、每次25个基点,澳洲利率相对美联储目标利率区间上限仍将高出35个基点,有望支持澳元逐步回升。
— Vincent Tan,高级投资策略师
— 袁沛仪,投资策略师
随着风险情绪持续改善,我们认为澳元兑美元面临上行风险
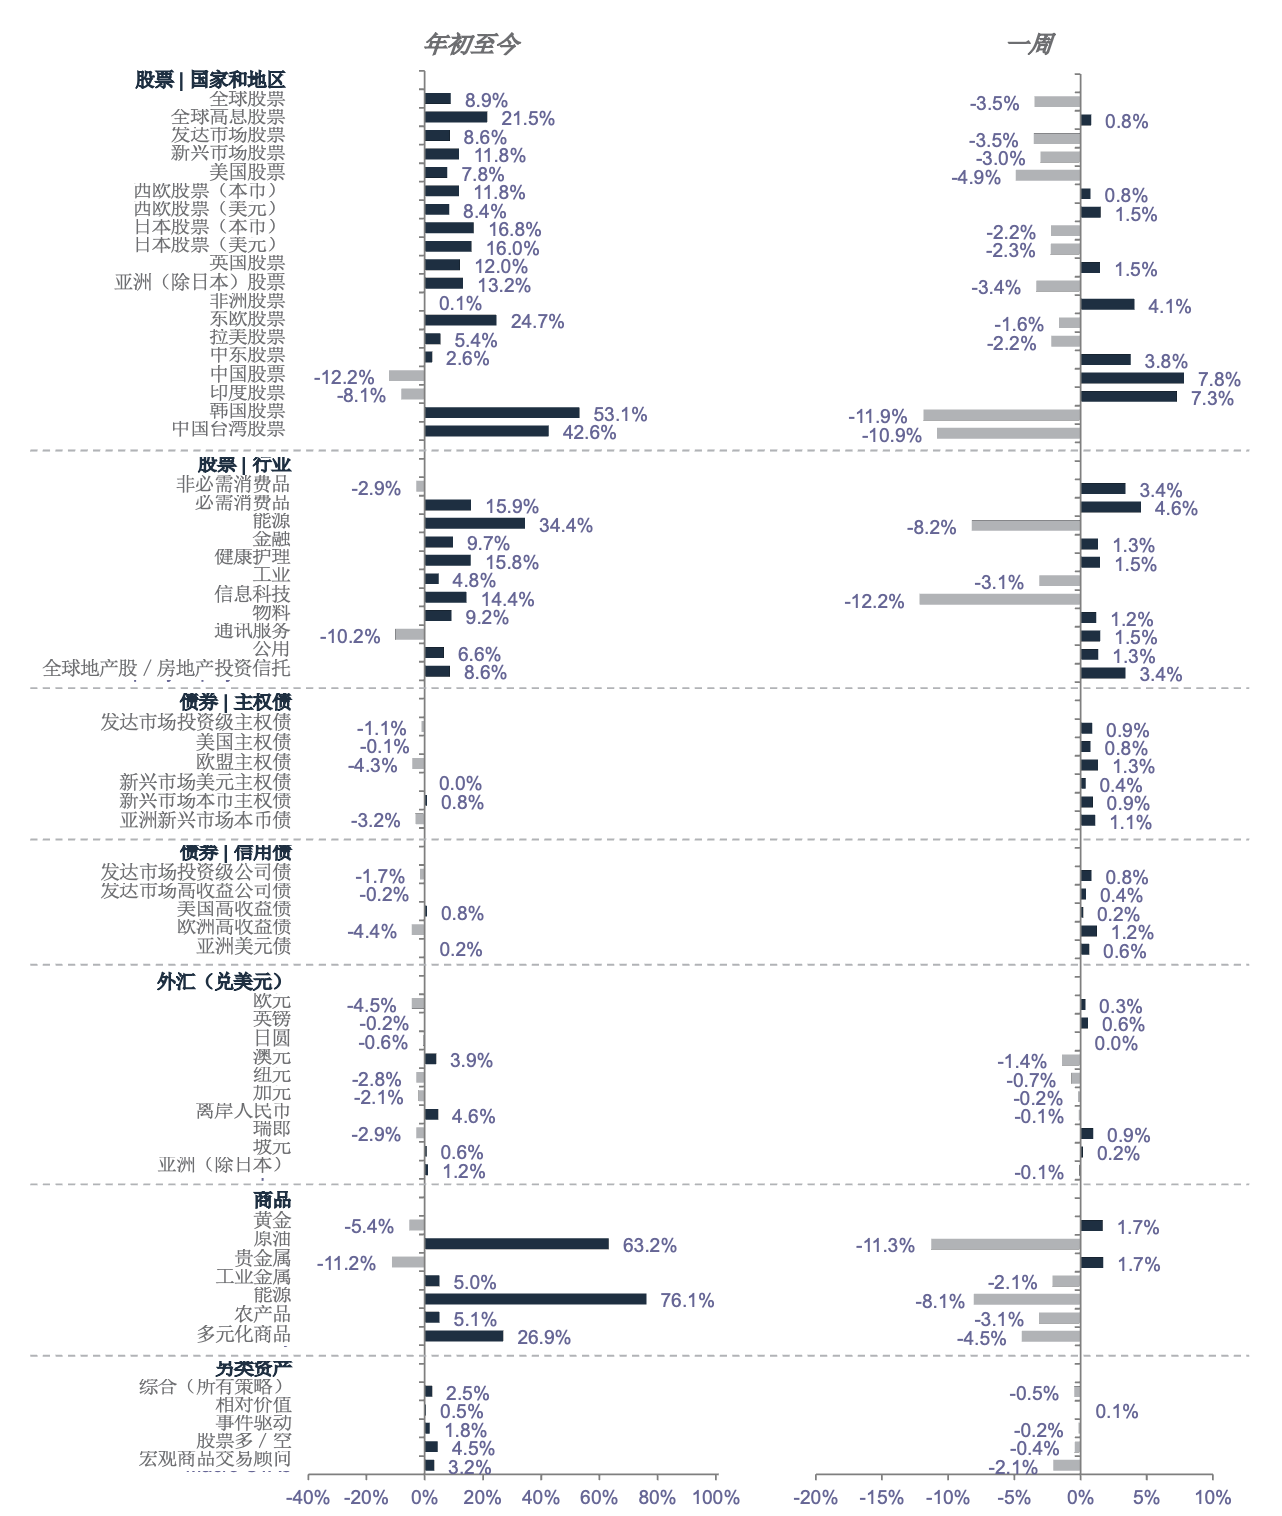
市场表现概要*
资料来源:明晟、摩根大通、Barclays Capital、花旗集团、道琼斯、HFRX、富时、彭博、渣打
*除非另外说明,否则所有表现均以美元计价。“2026年初至今”指2025年12月31日到2026年11月5日的表现;“过去一周”指2026年10月29日至2026年11月5日的表现
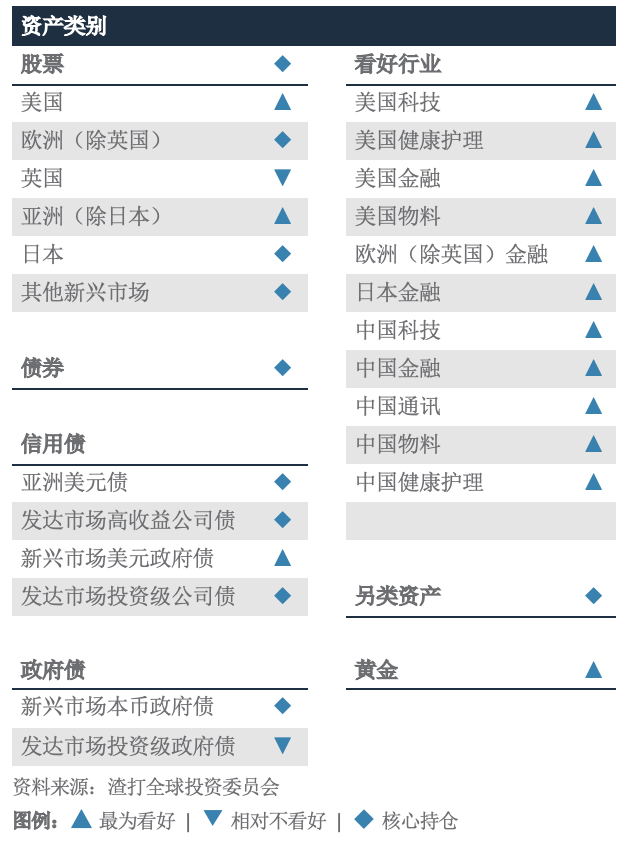
未来12个月资产观点一览
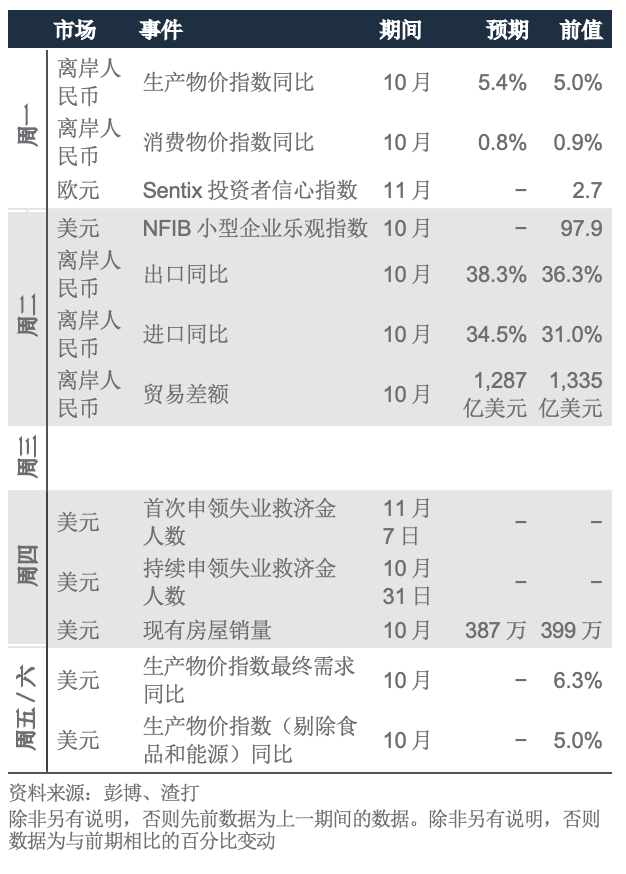
经济和市场日历
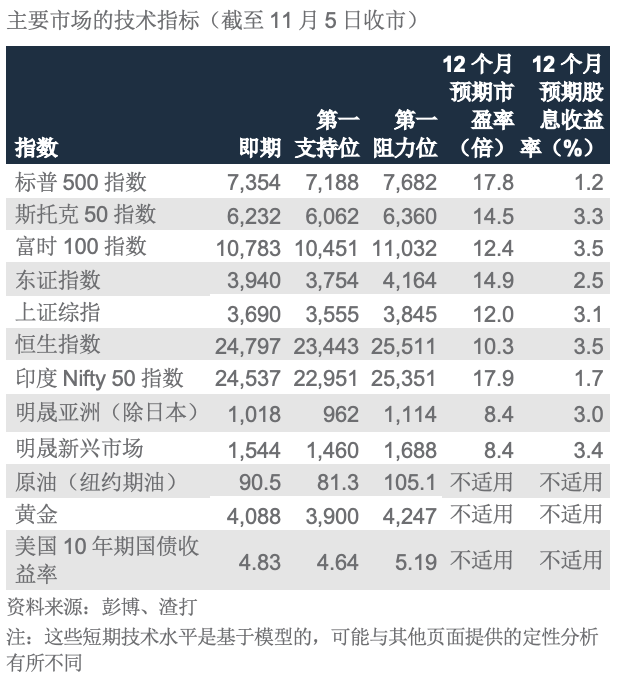
标普500指数下一个临时阻力位为7,682
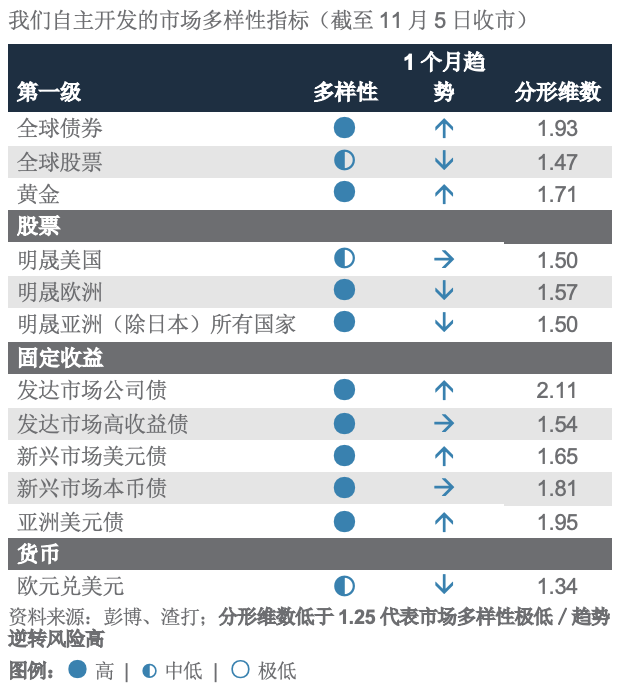
各资产类别的投资者多样性已恢复正常
披露
本文件内容保密,也仅限指定人士阅览。如果阁下并非本文件的指定收件人,请销毁全部副本并立即通知发件人。本文件仅供一般参考,受渣打网站的监管披露下相关免责声明所约束。本文件并非且不构成针对任何证券或其他金融工具订立任何交易或采纳任何对冲、交易或投资策略的研究材料、独立研究、要约、推荐或招揽行为。本文件仅用作一般评估,并未考虑任何特定人士或特定类别人士的具体投资目标、财务状况或特定需求等,亦非专为任何特定人士或特定类别人士拟备。阁下不应依赖本文件的任何内容作出任何投资决定。在作出任何投资之前,阁下应该仔细阅读相关发行文件并征询独立的法律、税收及监管意见,特别是我们建议阁下务须在承诺购买投资产品之前,考虑本身的具体投资目标、财务状况或特定需求,就投资产品的适合性征询意见。意见、预测和估计仅为渣打发表本文件时的意见、预测和估计,渣打可修改而毋须另行通知。过往表现并非未来绩效的指标,渣打银行并无对未来表现作出任何陈述或保证。投资价值及其收益可升可跌,阁下可能无法收回原始投资的金额。阁下不一定能赚取利润,可能会蒙受损失。本文件对利率、汇率或价格的未来可能变动或者未来可能发生的事件的任何预测仅为参考意见,并不代表利率、汇率或价格的未来实际变动或未来实际发生的事件(视属何情况而定)的指标。未经渣打集团(定义如下)明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行的最终母公司渣打集团有限公司(Standard Chartered PLC)连同其附属公司及关联公司(包括每间分行或代表办事处)组成渣打集团。渣打环球私人银行乃渣打辖下私人银行部门。渣打集团内各法律实体及关联公司(各为“渣打集团实体”)可根据当地监管要求在全球开展各种私人银行业务。并非全部产品及服务都由渣打集团内的所有分行、附属公司及关联公司提供。部分渣打集团实体仅担任渣打环球私人银行的代表,不可提供产品和服务或向客户给予意见。
版权所有©2026,Accounting Research & Analytics,LLC d/b/a CFRA(及其附属公司,如适用)。除非事先得到CFRA的书面许可,否则不得以任何形式复制CFRA提供的内容。CFRA的内容不是投资建议,引用或观察CFRA SERVICES提供的证券或投资并不构成购买、出售或持有此等投资或证券或作出任何其他投资决定的建议。CFRA的内容包含CFRA根据其相信可靠的公开信息提出的意见,此意见可随时更改,不另行通知。此分析内容尚未提交给美国证券交易委员会或任何其他监管机构,也未获得其批准。虽然CFRA在编制此分析内容时以应有的谨慎行事,但CFRA、其第三方供应商及所有相关实体明确拒绝并否认所有明示或暗示的保证,包括但不限于在法律允许的范围内,对适销性或适用于特定目的或使用的保证,对此信息的准确性、完整性或有用性的保证,并对依赖此信息进行投资或其他目的的后果不承担责任。未经CFRA事先书面许可,CFRA提供的任何内容(包括评级、与信用相关的分析和数据、估值、模型、软件或其他应用程序或其输出)或其任何部分均不得以任何形式、以任何方式进行修改、反向设计、复制或分发,或储存在数据库或检索系统内,不得将此等内容用于任何非法或未经授权的目的。CFRA和任何第三方供应商及其董事、高级职员、股东、雇员或代理人均不保证此等内容的准确性、完整性、及时性或可用性。在任何情况下,CFRA、其关联公司或其第三方供应商均不对订阅者、订阅者的客户或其他人因使用CFRA内容所产生的任何直接、间接、特殊或相应损害、成本、费用、法律费用或损失(包括收益损失或利润损失和机会成本)承担责任。
市场滥用法规声明
渣打集团内各分行、附属公司及关联公司可根据当地监管要求在全球开展银行业务。意见可能包含直接“买入”、“卖出”、“持有”或其他意见。上述意见的投资期取决于当前市况,而且没有限定更新意见的次数。本意见并非独立于渣打集团本身的交易策略或部署。渣打集团及/或其关联公司或其各自人员、董事、员工福利计划或员工,包括参与拟备或发行本文件的人士,可于任何时候,在适用法律及/或法规许可的范围内,买卖本文件提述的任何证券或金融工具,或在任何该等证券或相关投资中有重大利益。因此,渣打集团可能且阁下应假设渣打银行在本文件所提述的一项或多项金融工具中有重大利益。请参阅渣打网站的监管披露部分,以了解更详细的披露,包括过去12个月的意见/建议、利益冲突及免责声明。相关策略师可能拥有本公司/发行人的债务或股票证券的财务权益。所有相关策略师均获新加坡金融管理局或香港金融管理局发牌提供投资建议。未经渣打集团明确的书面同意,本文件不得转发或以其他方式提供予任何其他人士。
可持续投资
任何使用或提及的ESG数据均由晨星、Sustainalytics、明晟或彭博提供。详情请参阅:1)晨星网站的可持续投资部分;2)Sustainalytics网站的ESG风险评级部分;3)明晟网站的ESG业务参与筛选研究(ESG Business Involvement Screening Research)部分,以及4)彭博的绿色、社会及可持续债券指南。ESG数据以发表当日所提供的数据为基础,仅供参考,并不保证其完整、及时、准确或适合特定目的,并且可能会有更改。ESG数据供应商提供的数据,未必能涵盖我们可持续投资范围(Sustainable Investment Universe)或基金精选(Fund Select)基金中的所有公司或证券。因此,小部分公司或证券将不在排除性筛选的范围内。可持续投资:这是指晨星归类为“ESG意向投资 – 整体”的基金。可持续投资基金在其发售章程和监管存盘中已明确表示,它们或将ESG因素纳入投资流程,或以环境、性别多元化、低碳、可再生能源、水务或社区发展为主题重点。就股票而言,它是指由Sustainalytics ESG风险评级为低/可忽略的公司所发行的股份/股额。就债券而言,它是指由Sustainalytics ESG风险评级为低/可忽略的发行人所发行的债务工具,以及/或那些经彭博核证的绿色、社会、可持续债券。就结构性产品而言,它是指具有可持续金融框架(符合渣打绿色与可持续产品框架)的发行人所发行的产品,其相关资产属于可持续投资领域的一部分或由渣打可持续金融管治委员会(Sustainable Finance Governance Committee)另行批准。Sustainalytics所显示的ESG风险评级是真实的,并不是该产品在任何特定分类系统或框架下被分类或销售为“绿色”、“可持续”或类似产品的指针。
伊斯兰教法(“符合伊斯兰教法”或“伊斯兰教法合规”)
如客户基于任何原因仅订立符合或贯彻伊斯兰教法原则的交易,则客户确认,其已自行调查并信纳该伊斯兰证券符合伊斯兰教法,且已采取一切必要行动以确认该伊斯兰证券符合伊斯兰教法(包括在需要时取得伊斯兰教法裁决),而客户不会以该等投资不符合伊斯兰教法为由提出任何争议。客户并无依赖渣打集团,或由渣打集团、代表渣打集团或应渣打集团要求而拟备的任何书面声明、伊斯兰教法裁决、意见或其他文件,以决定或确认该等工具符合伊斯兰教法。
国家/市场独有的披露
巴林:本文件由渣打银行巴林分行在巴林分发,其地址为巴林王国麦纳麦邮政信箱29号(P.O. 29, Manama, Kingdom of Bahrain),是渣打银行的分行,并获巴林央行发牌为传统零售银行。博茨瓦纳:本文件由渣打银行博茨瓦纳有限公司在博茨瓦纳分发,并归属该单位。该公司是根据《银行法》第46.04章第6条获发牌的金融机构,并在博茨瓦纳股票交易所上市。文莱:本文件由渣打银行(文莱分行)(注册编号RFC/61)及Standard Chartered Securities (B) Sdn Bhd (注册编号RC20001003)在文莱分发,并归属该等单位。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立。Standard Chartered Securities (B) Sdn Bhd是向Registry of Companies注册的有限责任公司(注册编号RC20001003),获文莱央行颁发牌照,成为资本市场服务牌照持有人,牌照号码为BDCB/R/CMU/S3-CL,并获准透过伊斯兰窗口(Islamic window)进行伊斯兰投资业务。中国内地:本文件由渣打银行(中国)有限公司在中国分发,并归属该单位。该公司主要受国家金融监督管理总局、国家外汇管理局和中国人民银行监管。香港:在香港,本文件由渣打集团有限公司的附属公司渣打银行(香港)有限公司(“渣打香港”)分发,但对期货合约交易的建议或促成期货合约交易决定的任何部分除外。渣打香港的注册地址是香港中环德辅道中4-4A号渣打银行大厦32楼,受香港金融管理局监管,向证券及期货事务监察委员会(“证监会”)注册,并根据《证券及期货条例》(第571章)从事第1类(证券交易)、第4类(就证券提供意见)、第6类(就机构融资提供意见)和第9类(提供资产管理)受监管活动(中央编号:AJI614)。本文件的内容未经香港任何监管机构审核,阁下须就本文件所载任何要约谨慎行事。如阁下对本文件的任何内容有疑问,应获取独立专业意见。本文件载有的任何产品不可于任何时候、凭借任何文件在香港提出要约或出售,惟向《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”提出要约或出售除外。此外,无论在香港或其他地方,本文件均不得为发行之目的发行或管有,同时不得向任何人士出售任何权益,除非该名人士是在香港以外,或属于《证券及期货条例》及根据该条例制订的任何规则所界定的“专业投资者”,或该条例准许的其他人士。在香港,渣打环球私人银行乃渣打香港辖下私人银行部门,而渣打香港则是渣打集团有限公司(Standard Chartered PLC)的附属公司。加纳:渣打银行加纳有限公司(Standard Chartered Bank Ghana Limited)概不负责,亦不会承担阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)。过往表现并非未来绩效的指标,本行并无对未来表现作出任何陈述或保证。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至feedback.ghana@sc.com。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电0302610750联络我们的优先理财中心。阁下切勿把任何机密及/或重要资料电邮至渣打,渣打不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。对于阁下因决定使用电邮与本行沟通而蒙受的任何损失或损害,渣打概不承担任何责任。印度:渣打银行印度分行(“本行”)(ARN-1209)为于印度互惠基金协会(AMFI)注册的分销商,分销指定互惠基金,并就若干第三方金融产品提供转介服务。本行并未于印度证券交易委员会(SEBI)注册为投资顾问,亦不提供《2013年印度证券交易委员会(投资顾问)规例》所界定的投资顾问服务或财务规划服务。本文件所载的任何数据仅供参考,不应被视为投资意见、建议、研究报告,或买卖任何证券或金融产品的要约。互惠基金投资涉及市场风险。投资前请仔细阅读所有与基金计划相关的文件。如在任何司法管辖区分销、招揽或使用本文件所述的服务或产品会违反当地法律或法规,则该等服务或产品并不适用于居住在该司法管辖区的任何人士。印尼:本文件由渣打银行(印尼分行)在印尼分发。该公司是获Otoritas Jasa Keuangan(Financial Service Authority)和印尼银行发牌及监管的金融机构。泽西岛:渣打银行泽西岛分行受泽西岛金融服务监察委员会(Jersey Financial Services Commission)监管。渣打银行的最新经审核账目可于其泽西岛主要营业地点索取:PO Box 80, 15 Castle Street, St Helier, Jersey JE4 8PT。渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行泽西岛分行亦是获南非共和国金融业行为监管局(Financial Sector Conduct Authority of the Republic of South Africa)发牌的认可金融服务提供商,牌照号码为44946。泽西岛并非英国的一部分,与渣打银行泽西岛分行及渣打集团其他位于英国境外的办事处进行的所有业务,均不受英国法律下部分或任何投资者及赔偿计划的保障。肯尼亚:本文件由渣打银行肯尼亚有限公司在肯尼亚分发,并归属该单位。投资产品和服务由渣打投资服务有限公司分发。渣打投资服务有限公司是肯尼亚资本市场管理局发牌作为基金管理人的渣打银行肯尼亚有限公司的全资附属公司。渣打银行肯尼亚有限公司由肯尼亚中央银行(Central Bank of Kenya)监管。马来西亚:本文件由马来西亚渣打银行(Standard Chartered Bank Malaysia Berhad或简称SCBMB)在马来西亚分发。马来西亚的收件人应就本文件所引致或与本文件有关连的任何事宜联络SCBMB。本文件未经马来西亚证券事务监察委员会(Securities Commission Malaysia)审核。马来西亚证券事务监察委员会对产品的登记、注册、提交或批准,并不构成或表示对该产品、服务或促销活动的推荐或认可。投资产品并非存款,也不是SCBMB或任何关联公司或附属公司、马来西亚存款保险机构(Perbadanan Insurans Deposit Malaysia)、任何政府或保险机构的责任,不受其担保和保护。投资产品存在投资风险,包括可能损失投资本金。SCBMB明确表示,对于因市场状况导致投资产品的财务损失而直接或间接产生的任何损失(包括特殊、附带或相应的损失或损害)不会承担任何责任。尼日利亚:本文件由渣打银行尼日利亚有限公司(渣打尼日利亚)分发,此乃获尼日利亚央行妥为发牌及监管的银行。渣打尼日利亚对阁下因使用这些文件而直接或间接产生的任何损失或损害(包括特殊、附带或相应的损失或损害)概不负责。阁下应就某项投资是否适合自己向财务顾问征询意见,并在考虑有关因素后才承诺作出投资。如果阁下不欲收取更新信息,请电邮至clientcare.ng@sc.com要求从我们的电邮发送名单中移除。请勿回复此电邮。阁下如有任何疑问或欲查询服务事宜,请致电02 012772514联络我们的优先理财中心。对于阁下因决定将任何机密及/或重要资料电邮至渣打而蒙受的任何损失或损害,渣打尼日利亚概不承担任何责任。渣打尼日利亚不会对任何透过电邮传递的资料的安全性或准确性作出陈述或保证。巴基斯坦:本文件由渣打银行(巴基斯坦)有限公司在巴基斯坦分发,并归属于该单位,此公司的注册地址为PO Box 5556, I.I Chundrigar Road Karachi,为依据《1962年银行公司法》向巴基斯坦国家银行注册的银行公司,同时还获巴基斯坦证券交易委员会发牌为证券顾问。渣打银行(巴基斯坦)有限公司担任互惠基金的分销商及其他第三方金融产品的推荐人。新加坡:本文件由渣打银行(新加坡)有限公司(注册编号201224747C/ GST Group Registration No. MR-8500053-0, “SCBSL”)在新加坡分发,并归属于该单位。新加坡的收件人应就本文件所引致或与本文件有关连的任何事宜联络渣打银行(新加坡)有限公司。渣打银行(新加坡)有限公司是渣打银行的间接全资附属公司,根据1970年《新加坡银行法》获发牌在新加坡经营银行业务。渣打环球私人银行是渣打银行(新加坡)有限公司的私人银行部门。有关本文件提及的任何证券或以证券为基础的衍生工具合约,本文件与本发行人文件应被视为资料备忘录(定义见2001年《证券及期货法》第275条)。本文件旨在分发给《证券及期货法》第4A(1)(a)条所界定的认可投资者,或购买该等证券或以证券为基础的衍生工具合约的条件是只能以不低于200,000新加坡元(或等值外币)支付每宗交易。此外,就提及的任何证券或以证券为基础的衍生工具合约而言,本文件及发行人文件未曾根据《证券及期货法》于新加坡金融管理局注册为发售章程。因此,本文件及关于产品的要约或出售、认购或购买邀请的任何其他文件或材料均不得直接或间接传阅或分发,产品亦不得直接或间接向其他人士要约或出售,或成为认购或购买邀请的对象,惟不包括根据《证券及期货法》第275(1)条的相关人士,或(ii)根据《证券及期货法》第275(1A)条并符合《证券及期货法》第275条指明条件的任何人士,或根据《证券及期货法》的任何其他适用条文及符合当中指明条件的其他人士。就本文件所述的任何集体投资计划而言,本文件仅供一般参考,并非要约文件或发售章程(定义见《证券及期货法》)。本文件不是亦不拟是(i)要约或购买或出售任何资本市场产品的招揽要约;或(ii)任何资本市场产品的要约广告或拟作出的要约。存款保险计划:非银行存款人的新加坡元存款由新加坡存款保险公司投保,依据法律每位计划成员每位存款人的投保金额上限为100,000新加坡元。外币存款、双货币投资、结构性存款及其他投资产品均不予投保。此广告未经新加坡金融管理局审核。台湾:渣打集团实体或台湾渣打国际商业银行可能涉及此文件所提及的金融工具或其他相关的金融工具。此文件之作者可能已经与渣打或台湾渣打国际商业银行的其他员工、代理机构讨论过此文件所涉及的信息,作者及上述渣打或台湾渣打国际商业银行的员工可能已经针对涉及信息实行相关动作(包括针对此文件所提及的信息与渣打或台湾渣打国际商业银行之客户作沟通)。此文件所载的意见可能会改变,或者与渣打或台湾渣打国际商业银行的员工的意见不同。渣打或台湾渣打国际商业银行不会就上述意见的任何改变或不同发出任何通知。此文件可能涵盖渣打或台湾渣打国际商业银行欲寻求多次业务往来的公司,以及金融工具发行商。因此,投资者应了解此文件信息可能会因渣打或台湾渣打国际商业银行的利益冲突而反映特定目的。渣打或台湾渣打国际商业银行与其员工(包括已经与作者商讨过的有关员工)或客户可能对此文件所提及的产品或相关金融工具、或相关衍生工具金融商品有利益关系,亦可能透过不同的价格、不同的市场条件获得部分投资部位,亦有可能与其利益不同或是相反。潜在影响包括交易、投资、以代理机构行事等造市者相关活动,或就此文件提述的任何产品从事金融或顾问服务。阿联酋:迪拜国际金融中心–渣打银行根据《1853年皇家特许令》(参考编号ZC18)在英格兰以有限责任形式注册成立,公司的主要办事处位于英格兰,地址为1 Basinghall Avenue, London, EC2V 5DD。渣打银行获英国审慎监管局(Prudential Regulation Authority)认可,并受金融市场行为监管局(Financial Conduct Authority)和审慎监管局监管。渣打银行迪拜国际金融中心分行为渣打银行的分支机构,办事处位于迪拜国际金融中心(地址为Building 1, Gate Precinct, P.O. Box 999, Dubai, UAE),受迪拜金融服务管理局(Dubai Financial Services Authority)监管。本文件仅供迪拜金融服务管理局规则手册(DFSA Rulebook)所界定的专业客户使用,并不以该手册所界定的零售客户为对象。在迪拜国际金融中心,我们获授权仅可向符合专业客户及市场对手方资格的客户而非零售客户提供金融服务。阁下身为专业客户,不会获得零售客户享有的较高程度的保障及补偿权利。如果阁下行使归类为零售客户的权利,我们将未能向阁下提供金融服务与产品,原因是我们没有持有从事这些活动所需的牌照。就伊斯兰交易而言,我们在本行的Shariah Supervisory Committee的监督下行事。本行的Shariah Supervisory Committee的相关资料现已载于渣打银行网站的伊斯兰理财部分。就阿联酋居民而言 – 渣打阿联酋分行获阿联酋央行颁发牌照。该分行获证券与商品局发牌从事推广活动。依据阿联酋证券与商品局2008年第48/r号关乎金融咨询与金融分析决议所述的涵义范围,渣打阿联酋分行不在阿联酋或向阿联酋提供金融分析或咨询服务。乌干达:我们的投资产品与服务由获资本市场管理局发牌为投资顾问的渣打银行乌干达有限公司分发。英国:在英国,渣打银行获审慎监管局认可,并受金融市场行为监管局和审慎监管局监管。此文件已获得渣打银行批准,仅适用于根据英国《2000年金融服务及市场法令》(经2010年和2012年修订)第21 (2) (b)条的规定。渣打银行(以渣打环球私人银行之名营业)也根据南非的《2002年金融顾问及中介机构服务法》获认可为金融服务提供商(牌照号码45747)。这些材料并未按照旨在促进投资研究独立性的英国法律要求拟备,且在发布投资研究前不受任何禁止交易的约束。越南:本文件由渣打银行(越南)有限公司在越南分发,并归属于该单位。此公司主要受越南国家银行监管。越南的收件人如对本文件的内容有任何疑问,应联络渣打银行(越南)有限公司。赞比亚:本文件由渣打银行赞比亚有限公司分发,该公司在赞比亚注册成立,并根据赞比亚法律《银行与金融服务法》第387章向赞比亚银行注册为商业银行及获颁发牌照。