

2026 年 7 月
全球市場展望
穿越波動 迎接真正考驗
油價、實際債券殖利率偏高及央行政策主導短期市場論調。有鑑於成長及盈餘基本因素提供支持,我們仍看好風險資產,但預期市場走勢將較為波動。
強勁的盈餘成長將支持全球股票;維持看多。在區域配置上,我們繼續偏好美國及亞洲(除日本)市場,但同時透過上調美國金融行業來擴大行業配置。
有鑑於實際債券殖利率偏高,適宜把握機會鎖定收益;我們將債券上調至核心部位,偏好新興市場美元債。由於債券殖利率偏高令金價難以迅速回升,我們將黃金下調至核心部位。
主要經濟體的政策前景如何?
哪些領域存在策略性投資機會?
你們的量化模型是否仍看好股票?
策略
投資策略與關鍵主題
|
|
||||
|
12個月基礎投資超配觀點:
- 全球股票
- 美國、亞洲(除日本)股票
- 新興市場美元債券
機會型投資觀點 – 股票:
- 全球:高息股、電力及電氣化^
- 美國:通訊服務
- 亞洲:恒生科技指數、日本銀行、明晟台灣^
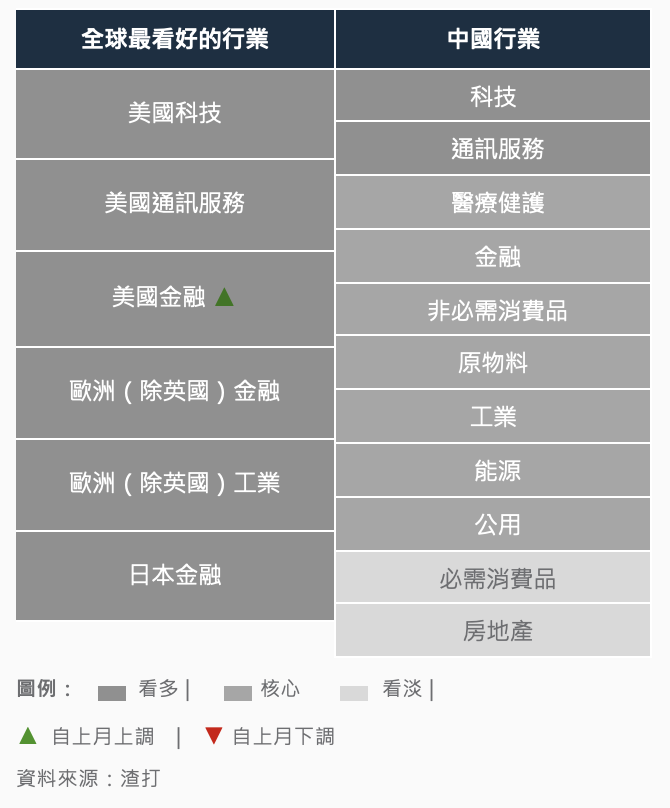
全球最看好行業:
- 美國:科技、通訊服務、金融^
- 歐洲(除英國):金融、工業
- 日本:金融
- 中國:科技、通訊服務
機會型投資觀點 – 債券:
- 美國:美國國庫抗通膨債券、AAA級貸款抵押證券、公用事業行業混合債券、美國非投資等級債券
- 歐盟:銀行額外一級資本債券(對沖外匯風險)
- 其他:澳幣公司債
*新觀點; ^在回落時買入 – 參見12頁
穿越波動 迎接真正考驗
- 油價、實際債券殖利率偏高及央行政策主導短期市場論調。有鑑於成長及盈餘基本因素提供支持,我們仍看好風險資產,但預期市場走勢將較為波動。
- 強勁的盈餘成長將支持全球股票;維持看多。在區域配置上,我們繼續偏好美國及亞洲(除日本)市場,但同時透過上調美國金融行業來擴大行業配置。
- 有鑑於實際債券殖利率偏高,適宜把握機會鎖定收益;我們將債券上調至核心部位,偏好新興市場美元債。由於債券殖利率偏高令金價難以迅速回升,我們將黃金下調至核心部位。
能源價格、殖利率及央行主導市場論調
2026年下半年開局表現平淡。主要股票市場、黃金及美元均於相對狹幅的區間徘徊。隨著美國債券殖利率及油價上升,人工智慧及半導體股票面臨相對較大的阻力。
在我們於《2026年下半年展望》中提出的多個轉捩點 —— 能源價格、股票供應、投資者部位及央行政策之中,能源價格及央行政策主導市場焦點。中東衝突再度升溫,令油價一度短暫升穿每桶90美元,市場再次憂慮其通膨影響。然而,我們仍然認為,油價將主要在每桶70至90美元的區間內波動。若油價短暫升穿此區間,可能促使衝突降溫,以避免更大的通膨衝擊及聯準會轉向鷹派。
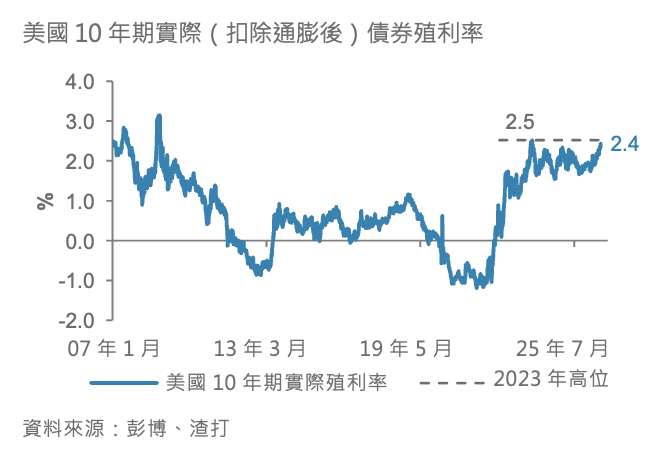
最近數月更值得留意的發展是實際(扣除通膨後)債券殖利率上升。自5月中旬以來,美國10年期實際債券殖利率已由低於2%升至接近2.5%。若進一步升穿2.5%(2023年的高位),實際殖利率將達到2008年以來的最高水平,可能引發股票市場的負面反應。華許(Warsh)主席領導下的聯準會政策不確定性上升,以及市場持續憂慮成熟市場的債務水平,可能是推動實際殖利率上升的原因。
然而,我們認為,目前的「軟著陸」環境將會延續,因為聯準會避免實際升息並限制實際殖利率升幅。通膨風險仍需監察,但油價及通膨預期受控依然令人鼓舞。
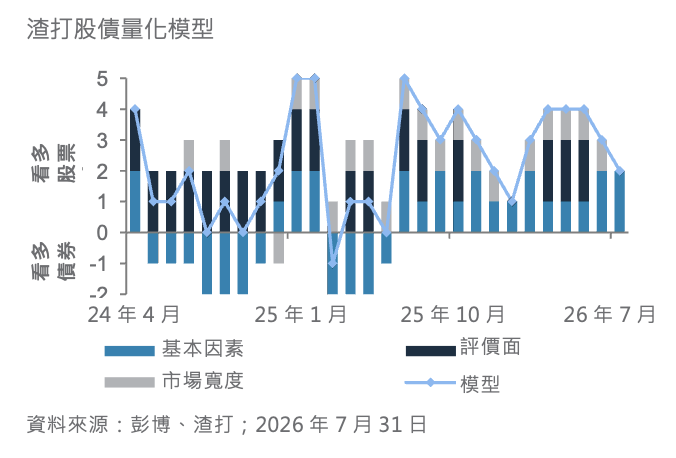
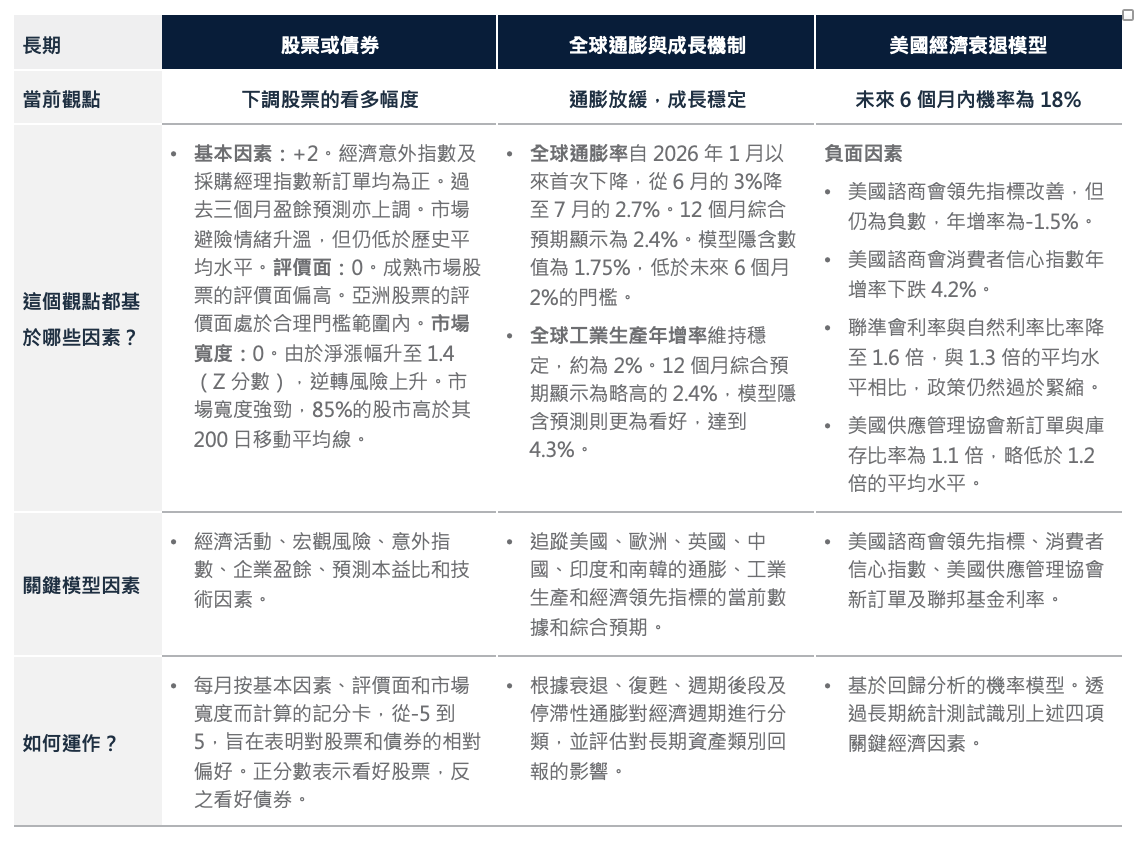
圖. 1 我們的專有模型仍看好股票,但近期訊號有所轉弱
駕馭波動的股票市場
相對於債券和現金,我們仍然看多全球股票。然而,正如我們在下半年展望中所述,短期走勢可能較為波動。
我們的股債量化模型最能反映當中的權衡取捨。模型雖然維持看多股票,但樂觀程度已有所下降。基本因素現時仍是股票的主要支持,而技術因素及評價面的支持則有所減弱。這與整體市場論調一致:強勁的股票盈餘成長基本因素,一方面需與更高的實際殖利率取得平衡,另一方面亦要面對能源價格、央行政策及人工智慧所引發的短期憂慮。
整體而言,受惠於盈餘基本因素強勁,我們預期市場樂觀情緒最終將會延續,但股市波動可能加劇。因此,我們在基礎投資組合中維持看多美國及亞洲(除日本)市場的區域觀點,並會考慮在看好的市場回調時增持。
透過機會型配置擴大行業投資亦是駕馭當前環境的關鍵。我們將美國金融股上調至看多,意味著我們目前在美國、歐元區及日本股票市場均偏好金融股。債券殖利率上升仍是大部分地區淨利差提升的主要推動因素。此外,活躍的併購及首次公開招股環境亦相當重要,尤其是在美國。同時,我們維持美國通訊服務業的機會型配置觀點,因為預期強勁的盈餘成長,應可抵消市場一直以來對人工智慧資本支出變現速度的疑慮。
展望2026年下半年,美國11月中期選舉仍是市場波動的一項風險。自1990年以來,標普500指數在美國中期選舉年份的平均回撤幅度約為16%,介乎7.3%至33%。標普500指數在1月底至3月初已回撤9.4%,因此,我們傾向預測未來數月不會再次出現類似跌幅。然而,過往經驗顯示,投資者應確保投資組合已準備好應對高於正常水平的波動。
圖. 2 實際殖利率正逼近關鍵轉捩點;若進一步升穿,將升至數十年高位
鎖定(實際)殖利率
我們對債券持審慎樂觀的看法,將其上調至核心部位。儘管我們認同實際債券殖利率上升是值得監察的潛在風險,但我們預期大部分主要央行最終未必會真正落實升息,實際債券殖利率的上升壓力最終將會緩和。因此,投資者適宜把握債券殖利率上升的機會,鎖定具吸引力的(實際)殖利率。
在債券中,我們繼續偏好公司債及新興市場債券多於三大主要市場(G3)國債。雖然公司債及新興市場債券的殖利率溢價按歷史標準仍相對偏低,但我們認為信用品質仍然較高,足以支持其偏高的評價面。
我們看多新興市場美元債,主要基於其穩健的(財政)基本因素及更具吸引力的相對價值。我們認為,超大規模雲端服務商發債熱潮可能令美國投資級公司債暫時受壓,但這只是債券供應短暫急增,而非基本信用品質轉差。
不過,在美元債投資組合中維持短存續期,是駕馭這些機會與風險的關鍵。10年期名義及實際債券殖利率上升,令過度配置長期債券面臨更大的波動風險。我們認為,長短期債券目前的殖利率差距不足以補償投資者承擔的風險,因此我們偏好短存續期(3至5年)的美元債券。
將黃金下調至核心部位
我們將黃金下調至核心部位。儘管金價最近數週呈現回穩跡象,但債券殖利率上升令金價表現較佳的難度增加。按絕對價格計,我們仍看好黃金,目前預期未來12個月金價將達到每盎司4,600美元。因此,我們認為目前水平對黃金配置不足的投資組合而言是配置良機。然而,有鑑於美國債券殖利率偏高,我們預期金價回升步伐將相對溫和。
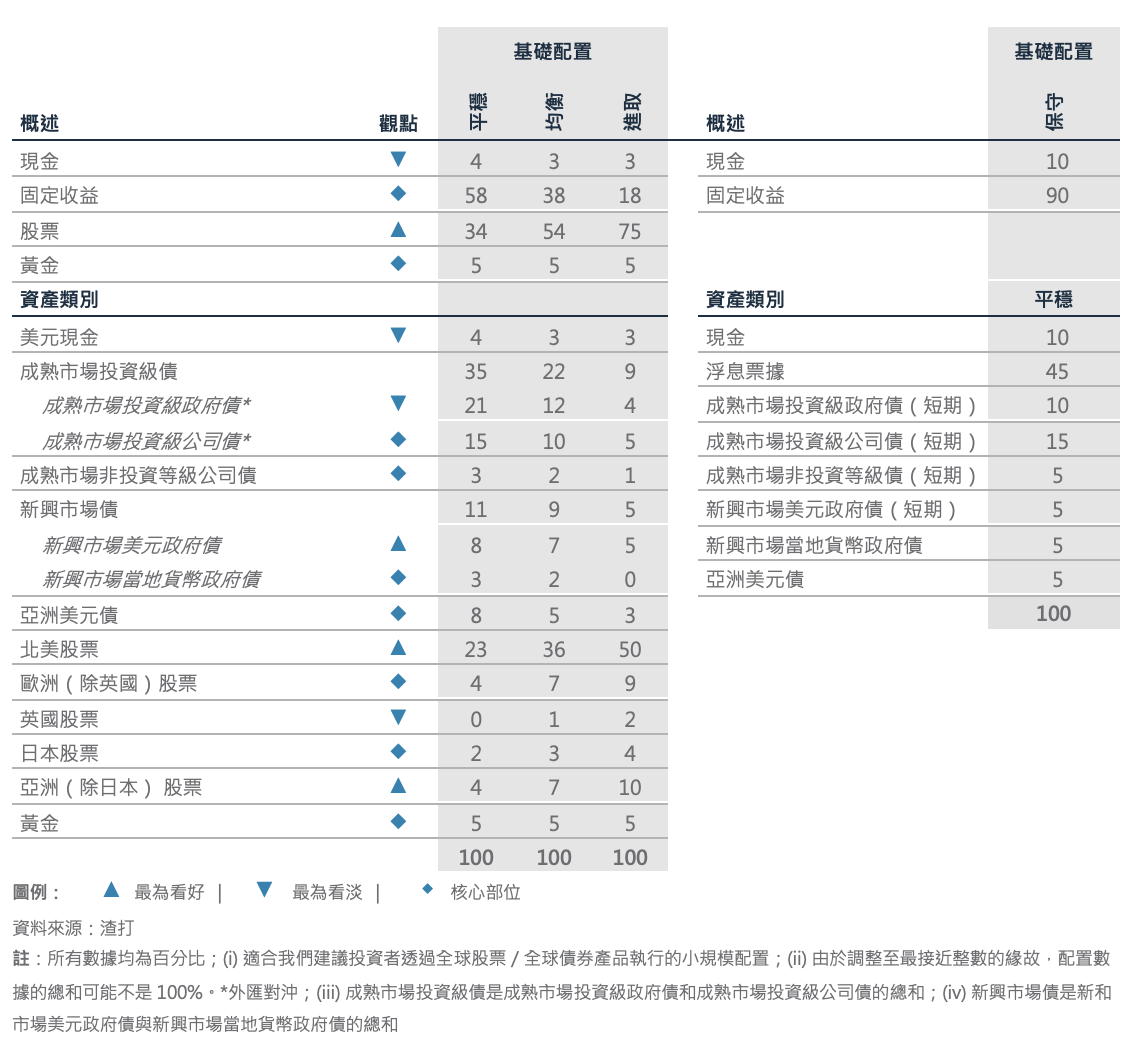
基礎資產配置模型
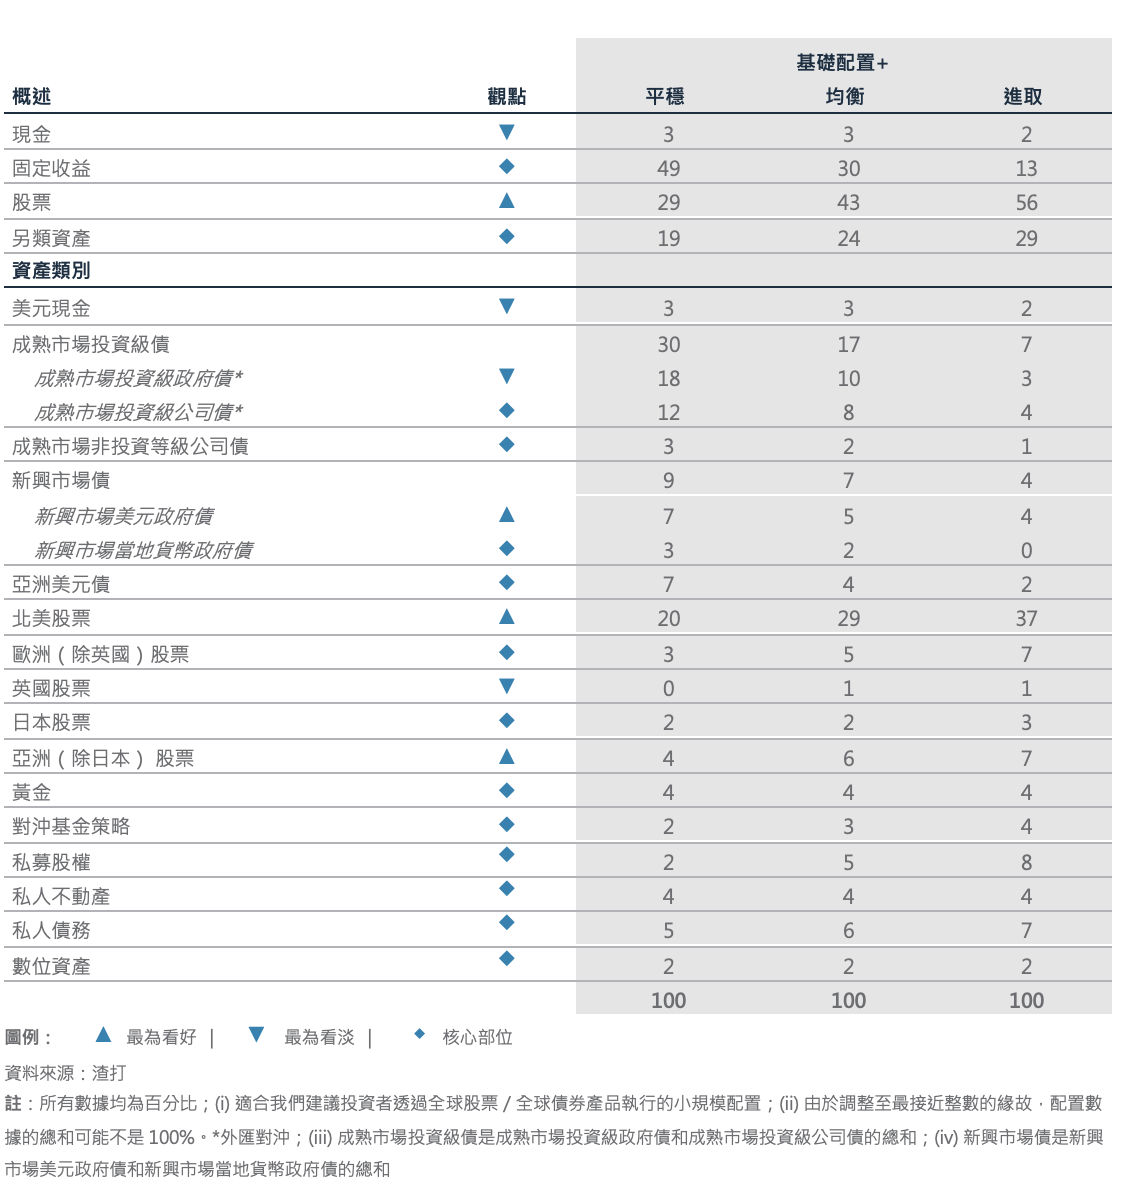
若要建立多元化投資組合,可以用「基礎」(Foundation)和「基礎+」(Foundation+)模型作為起點。基礎模型展示了一系列配置,聚焦多數投資者都可以選擇的傳統資產類別,而基礎+模型則包括了私人資產配置,可能只適合某些司法管轄區的投資者。
圖. 3 風險狀況屬均衡的「基礎」資產配置
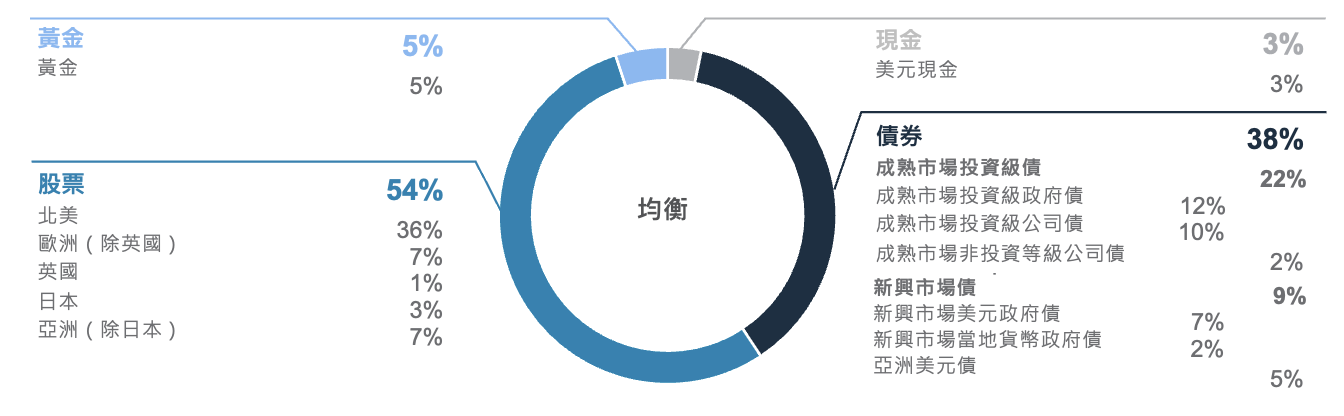
圖. 4 風險狀況屬均衡的「基礎+」資產配置
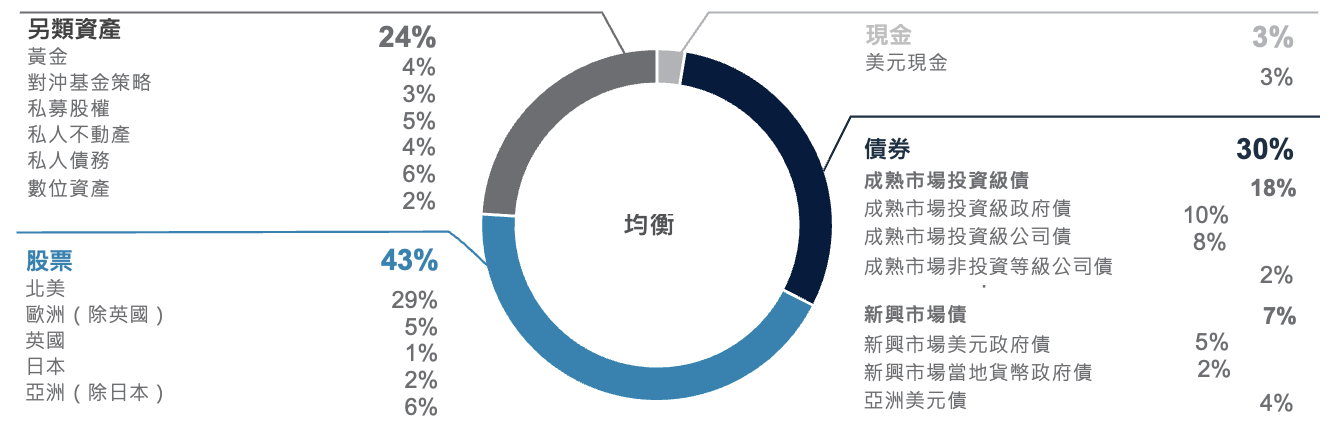
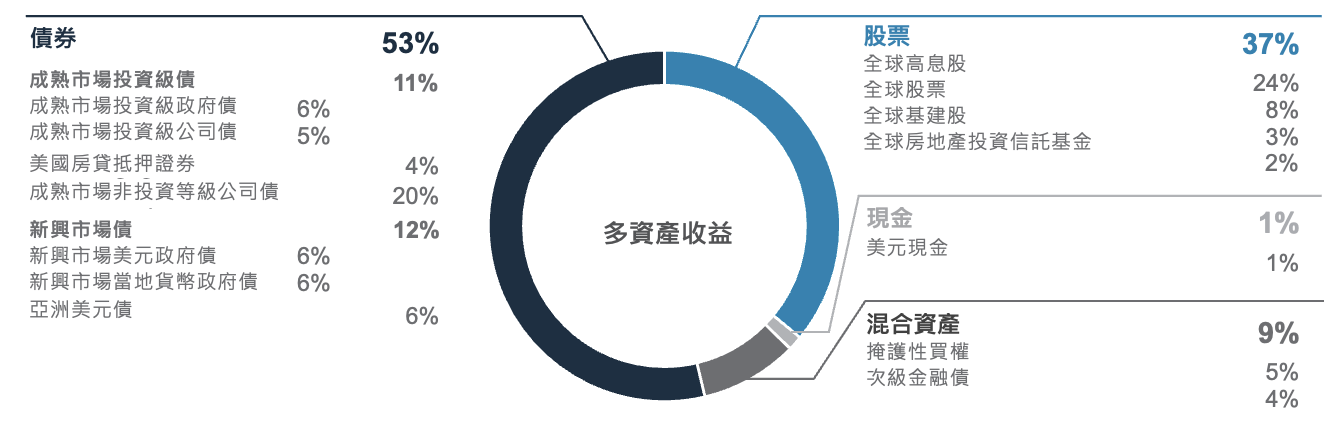
圖. 5 風險狀況屬中等的多資產收益配置
資料來源:渣打
註:(i)成熟市場投資級債是成熟市場投資級政府債和成熟市場投資級公司債的總和; (ii)新興市場債是新興市場美元和新興市場當地貨幣政府債的總和。
基礎:戰術性資產配置
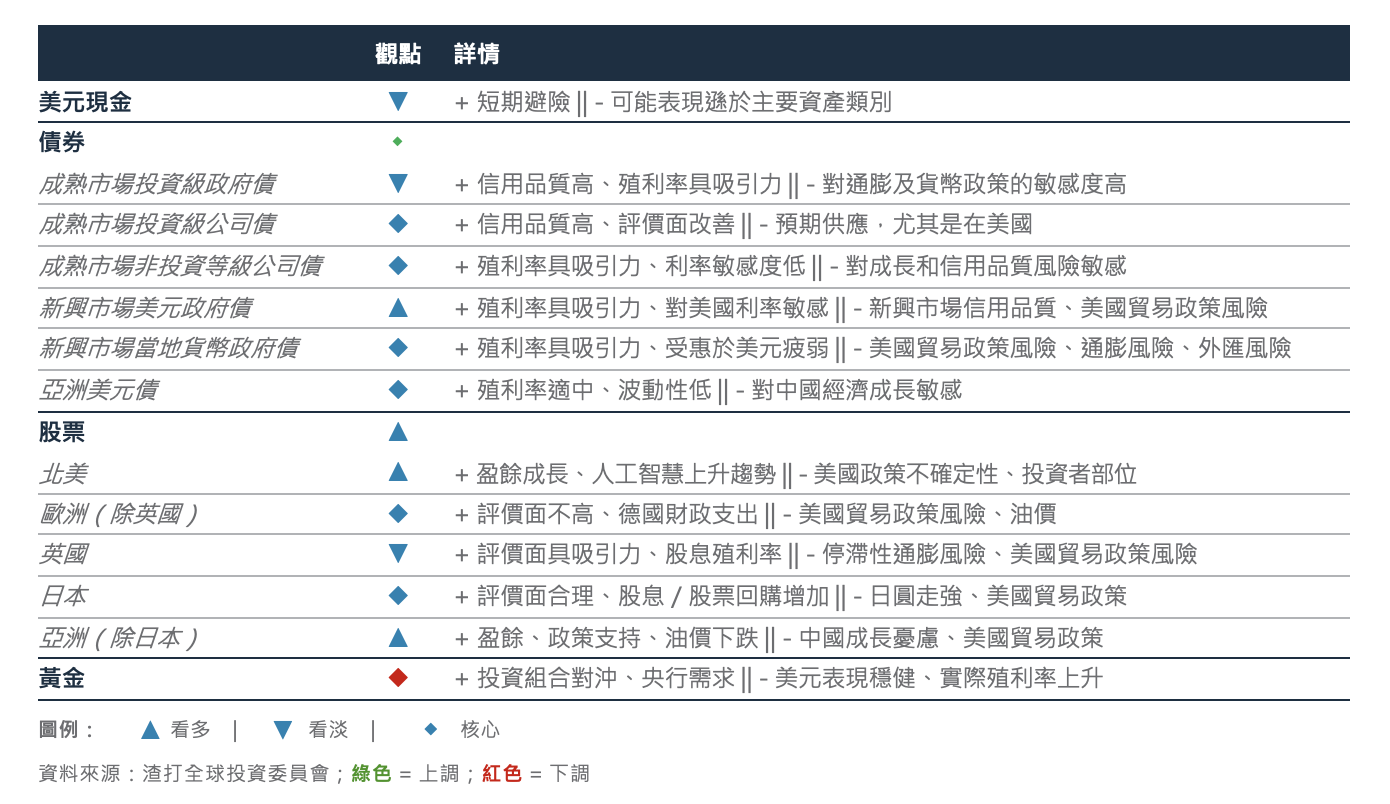
圖. 6 我們基礎配置的表現*
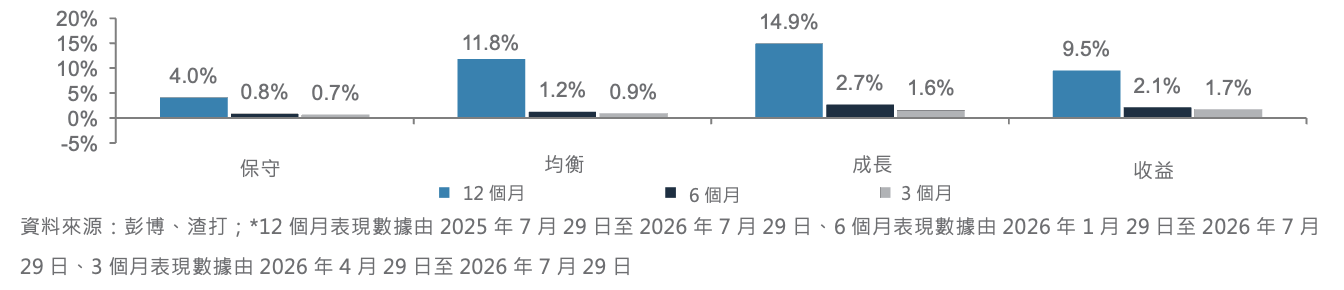
圖. 7 機會型配置觀點表現
宏觀概況 – 一瞥
概述
|
關鍵主題
核心情境(軟著陸,45%機率):經濟「軟著陸」仍然是我們的基礎情境,但我們已將其機率由60%下調,轉而提高「不著陸」情境的機率。全球經濟今年成功抵禦油價衝擊。6月主要經濟體的商業信心均有所回升。有鑑於人工智慧投資加速、股市暢旺帶來財富效應,以及德國與日本實施財政寬鬆政策,支持再通膨的理據已略為增強。在此情境下,聯準會今年可能維持利率不變。歐洲央行可能於2026年下半年再進行一次「預防式」升息,而日本央行今年應會再升息一次,以抑制國內通膨。中國可能在下半年放寬流動性,以提振內需。
上行風險(不著陸,30%機率):我們將此情境的機率由20%上調,預期中東局勢將在美國中期選舉前降溫。若油價回落,美國減稅、人工智慧帶動的股市熱潮,以及德國與日本的財政寬鬆政策,均有望提振市場活力。若俄烏達成和平協議或全球國防開支持續上升,亦可推動全球經濟成長。 下行風險(25%機率):這一極端風險情境包含10%的經濟衰退機率,可能源自以下因素:荷姆茲海峽延遲恢復航運、股市下跌打擊投資者信心,或因通膨或債務憂慮引發債券遭拋售。若中東衝突惡化且油價穩定在每桶 100 美元以上,我們認為出現停滯性通膨情境的機率為15%。
下行風險(硬著陸,15%機率):美國在伊朗採取軍事行動屬短期風險。若高通脹持續導致聯儲局延後減息,可能進一步削弱美國就業市場,並觸發輕微衰退。股市下跌打擊投資者信心,或因市場憂慮美國債務和(或)聯儲局獨立性,同時拋售美元債券和美元,屬其他風險。上行風險(不著陸,25%機率):美國若稅務優惠與放寬監管,加上聯儲局減息,以及最高法院可能裁定取消關稅,有望重新激發私人企業的經濟活力。若俄烏和平協議、中美達成「重大協議」,或歐盟推行建立儲蓄與投資聯盟的改革,均有機會提振全球增長。
關鍵圖表
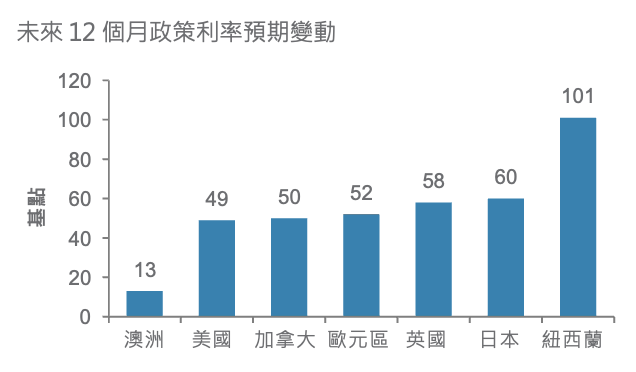
我們預期,聯準會在今年餘下時間將維持政策利率不變,因經濟成長具韌性且通膨維持偏高。歐洲央行可能會再進行一次預防式升息,而日本央行預期將再升息一次,以抑制國內通膨。
|
|
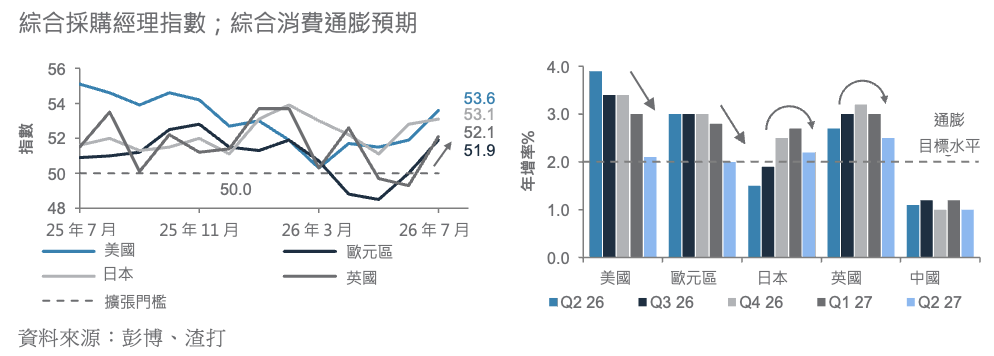
圖. 8 雖然受到油價衝擊,但經濟活動回升;通膨回歸目標水平
關注政策利率
聯準會今年料維持利率不變:美國經濟仍具韌性,陷入衰退的風險較低。2026年全年國內生產總值成長預測集中在2.1%至2.3%左右,2027年放緩至2.1%,這主要受到穩健的消費支出及強勁的人工智慧投資所支持。目前最主要的利多因素是與人工智慧相關的資本開支,這不僅將科技投資佔國內生產總值的比例升至歷史新高,更逐漸擴展至非科技行業。然而,主要的弱點在於成長過度集中:成長日益依賴人工智慧資本開支及較低的家庭儲蓄,導致商業活動對人工智慧相關股票評價面的逆轉變得敏感。
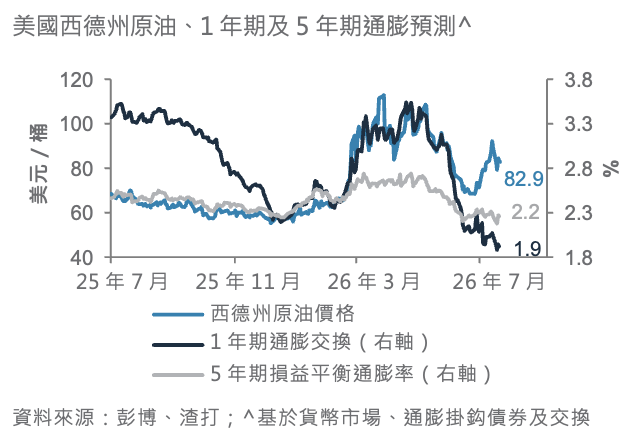
美國通膨仍高於目標水平,但已出現初步降溫跡象。6月核心個人消費物價通膨分別從5月的月增率0.3%及年增率3.4%,降至月增率0.1%及年增率 3.3%,其中服務業通膨大幅降至月增率0.1%。核心個人消費物價通膨一直高於3%,且高於核心消費物價指數,主要受關稅轉嫁效應、科技與軟體價格,以及服務業所影響。我們預期,一旦當前的能源衝擊消退,通膨將回落並穩定在接近2%的水平。作為長期通膨主要推動因素的美國薪資成長仍呈下降趨勢,而佔美國通膨三分之一的住房通膨前瞻指標亦持續降溫。
聯準會在7月將政策利率維持於3.75%,儘管市場部分人士原本預期會升息。我們預期聯準會在今年餘下時間將維持政策利率不變,因能源推動的通膨逐步消退,且就業市場保持平衡。由華許領導的聯準會加強了對物價穩定的關注,同時減少前瞻性指引,增加了債市波動的機會。不過,有鑑於油價可能維持在每桶70至90美元的區間內,聯準會最鷹派的時期可能已經過去。
我們預期歐洲央行將再進行一次「預防式」升息:歐元區在2026年初成長動力疲弱,同時中東衝突進一步打擊市場情緒。近期調查數據有所反彈,包括7月ZEW調查優於預期,以及德國IFO預期轉強,但這主要由能源推動,可能難以持續。目前經濟現況仍然低迷,金融狀況亦再次收緊。核心經濟活動比整體數據所顯示的更具韌性,經濟(不包括愛爾蘭)按季成長約 0.3%,但德國面臨潛在的技術性衰退,出口疲弱仍是結構性問題。2026年全年國內生產總值成長預測集中在0.3%至0.8%的疲弱區間,預期2027年將出現更穩健的復甦,但這將取決於德國財政支出的回升。
除能源外,通膨壓力仍然溫和。6月通膨年增率降至2.8%,核心通膨則降至2.4%,顯示核心及服務通膨已見頂。主要上行風險是能源衝擊重現 —— 歐洲天然氣價格已重返3月高位。我們的基礎情境是荷姆茲海峽航運將提早恢復正常,這應有助通膨在明年第二季前降至接近2%的水平。薪資壓力仍然受控,通膨預期大致維持穩定。
歐洲央行將存款利率維持在2.25%,同時保留採取鷹派立場的選項,並警告能源衝擊的全面影響尚未完全顯現。我們預期歐洲央行今年將再進行一次25 個基點的「預防式」升息,具體時間將取決於能源價格、未來的通膨及薪資數據。
隨著經濟成長放緩,中國將加快落實財政支出。繼首季短暫復甦後,由於內需進一步轉弱,中國經濟活動在第二季放緩,其中投資及消費均失去動力,房地產市場調整亦持續加深。儘管全球人工智慧熱潮支持出口維持活躍,但仍不足以抵消國內經濟活動疲弱所造成的拖累。信貸及財政刺激力度減弱,顯示未來經濟成長將進一步放緩。在房地行業持續造成拖累的情況下,出口成長及預期加速的財政支出,可能會成為下半年經濟的主要推動因素。
通膨正逐步升溫。生產物價壓力重現,可能是促使央行維持政策利率不變的原因之一。這次「通膨回歸」標誌著市場焦點已從早前主導的通縮憂慮轉移,同時限制了進一步放寬貨幣政策的空間。 決策者不太可能推出全面性的刺激措施,但可能針對重點行業實施定向措施。中共中央政治局承諾將加快落實財政支出,包括加快執行預算措施,主要集中於人工智慧、綠色轉型及民生項目的基建支出,同時保留應急方案。貨幣政策料將發揮輔助作用:可能下調銀行存款準備金率25個基點,以維持充裕的
圖. 9 長期通膨預期溫和
以維持充裕的流動性,但政策利率應會維持不變,原因是通膨升溫、銀行淨利差收窄,以及在信貸需求疲弱下,市場對溫和降息的成效存疑。
日本央行料於12月前再升息25個基點至1.25%:日本在2026年下半年動力強勁,主要受惠於對外部門表現強勁。商品出口大幅增加,6月年增率成長19.3%,主要由半導體製造設備、集成電路,以及對亞洲和北美的汽車出口所帶動。製造業活動持續擴張,7月製造業採購經理指數為54.7,連續第七個月錄得成長;在外國旅客帶動下,服務業採購經理指數為51.9。企業資本開支仍具韌性,第二季短觀調查預測,大型企業2026財年的資本開支將成長11.5%。勞動市場緊張(失業率維持在2.5%),加上2026年春鬥薪資談判達成5.3%的總薪資增幅,應有助推高私人消費。
隨著經濟成長前景明朗,潛在的物價壓力卻正在升溫。儘管6月整體消費物價通膨為年增率1.7%,仍低於日本央行2.0%的目標,但核心-核心通膨為1.7%,顯示服務業的物價壓力持續。6月生產通膨飆升至年增率7.1%,為三年多來最快增幅,受能源、化學品及進口投入成本所推動,日圓疲弱亦放大了相關影響。這些上游成本正不斷轉嫁至消費者。一旦政府的能源補貼屆滿,消費物價通膨可能進一步上升。長期通膨預期已高於日本央行的目標。
日本央行在7月將政策利率維持於1.00%,但透過季度展望釋放訊號,暗示可能在今年稍晚升息。由於實質利率處於深度負值、通膨持續且日圓疲弱,政策立場仍然偏鷹,顯示政策將逐步正常化。目前升息的主要阻力來自日本政府,但日圓疲弱,加上政府計劃將食品與飲料的消費稅由8%下調至1%,為期兩年,這些因素可能會迫使日本央行升息。
圖. 10 市場對政策利率的預期過於偏鷹
資產類別
債券 – 一瞥
|
|
||||
|
|
||||
我們的觀點
基礎配置觀點:在均衡型投資組合中,我們將固定收益上調至中性配置(核心部位)。在固定收益資產中,我們維持看多新興市場美元政府債及看淡成熟市場政府債。我們認為美國通膨高峰已經過去,聯準會因此可在今年餘下時間維持利率不變。受投資者要求較高期限溢價所推動,債券殖利率可能維持偏高,尤其是存續期較長的債券。成熟市場投資級及非投資等級債均為中性配置,因為公司債繼續提供票息收益,惟利差進一步收窄的空間有限。公司債的基本因素仍具韌性,槓桿比率穩定,且利息覆蓋率強勁,支持我們偏好信用債多於利率債。在新興市場債券中,我們偏好美元計價政府債多於當地貨幣債。
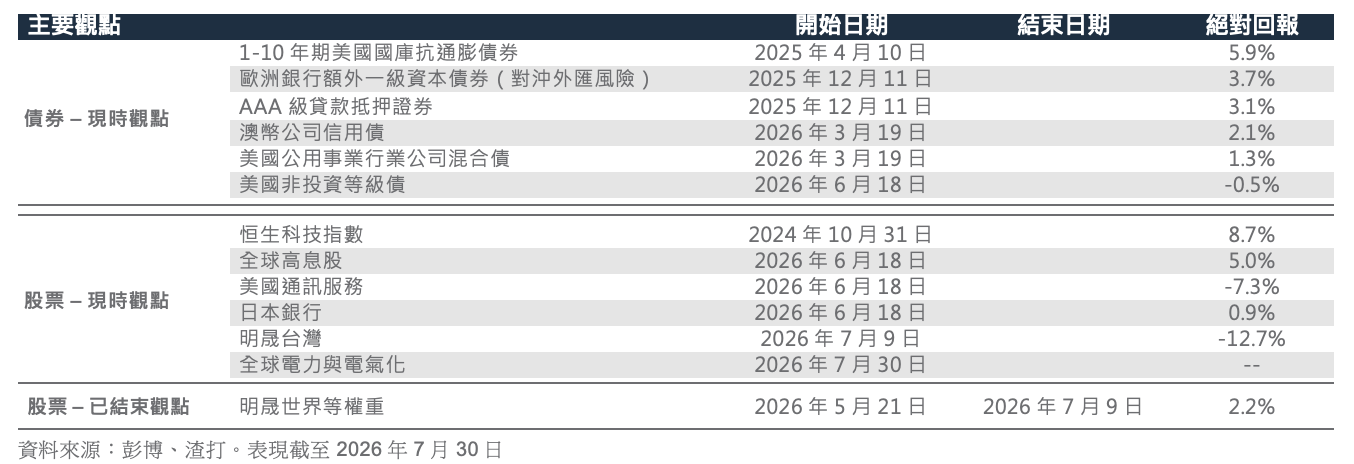
機會型配置觀點:我們看漲美國非投資等級債、歐洲銀行額外一級資本(AT1)債券(或有可轉換債1;對沖外匯風險)、美國國庫抗通膨債券(TIPS)、AAA級貸款抵押證券(Collateralised Loan Obligation或CLO)、美國公用事業行業公司混合債以及澳幣公司債。
關鍵圖表
圖. 11 利率預測及我們對各債券類別的觀點
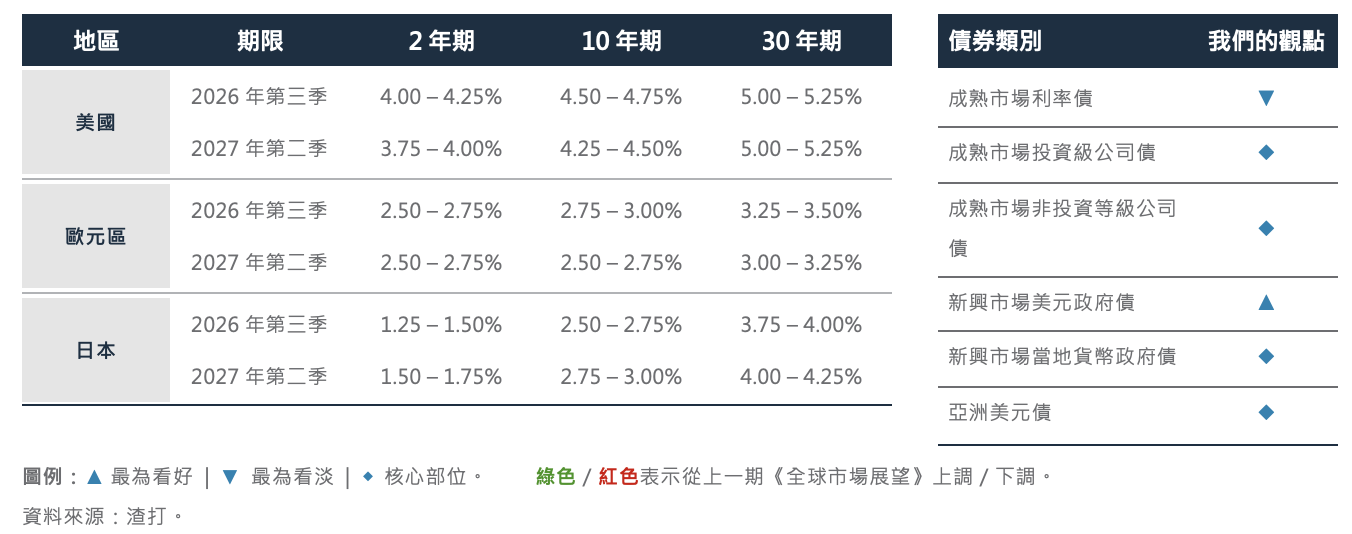
成熟市場利率債 – 看淡
我們看淡成熟市場投資級政府債。美國方面,期限溢價(即投資者持有長期債券所要求的補償)預期將維持結構性偏高。這主要受到多項持續的宏觀利空因素交織所影響,包括通膨高於目標、財政狀況轉差、中東局勢持續不明朗,以及聯準會近期取消前瞻性指引並將內部重組為五個專責小組,令貨幣政策的不確定性加劇。
儘管如此,6月消費物價指數低於預期,進一步支持我們認為美國通膨已於第二季見頂的觀點,讓聯準會有充分空間維持利率不變直至年底。隨著通膨放緩的勢頭進一步鞏固,我們預期聯準會將逐步把焦點轉向初現疲態的勞動市場,這一轉變最終促使我們預期,聯準會將於2027年上半年進行一次25個基點的降息。
在此政策背景下,我們預期美國殖利率曲線將在未來12個月趨陡,即短期殖利率的跌幅將大於長期殖利率。隨著市場
預期聯準會將放寬政策並逐步反映在定價中,短端債券價格將上升,而長端殖利率則受制於結構性壓力。在此情況下,我們繼續偏好殖利率曲線的3至5年期部分,並維持看淡長期債券。在較長期債券方面,期限溢價上升、財政狀況轉差及需求技術因素疲弱,繼續形成不利的不對稱風險。我們將美國2年期國債殖利率的3個月及12個月預測分別定為4.00%至4.25%及3.75%至4.00%。我們對10年期債券殖利率的3個月及12個月預測分別為4.50%至4.75%及4.25%至4.50%。
有鑑於歐元區是商品進口區域,能源價格偏高使當地持續面對更具挑戰的通膨環境。經濟數據一直轉弱,我們預期歐洲央行繼6月升息25個基點後,將於年底前再「預防式」升息25個基點。若經濟狀況轉差,歐洲央行可迅速作出反應,透過放寬貨幣政策來應對。
在日本,我們預期日本央行將堅持其緊縮步伐,但政策反應仍被視為滯後於經濟基本因素(即落後於形勢)。我們預期日本國債殖利率面臨進一步的上行壓力,並預期日本國債在經外匯對沖後,其表現將遜於美國國債。
成熟市場公司債 – 核心部位
我們維持成熟市場投資級公司債及成熟市場非投資等級公司債的中性配置。雖然我們認為公司債利差從當前水平大幅收窄的空間有限,尤其是美國投資級債券指數利差約為80個基點左右,但我們預期未來的分化將會加劇。
圖. 12 大量新債發行令科技及通訊服務債券表現落後
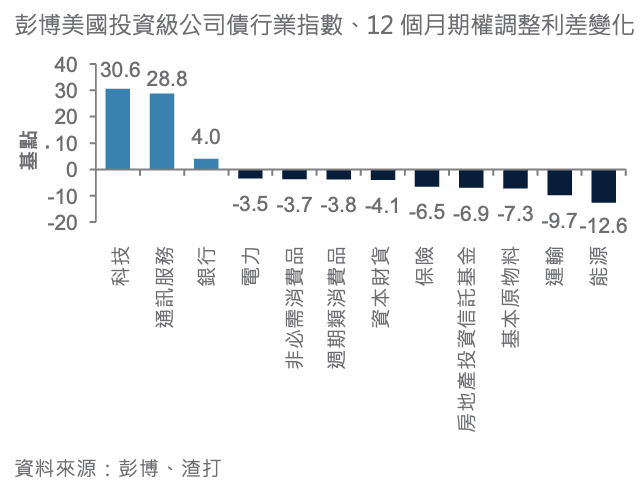
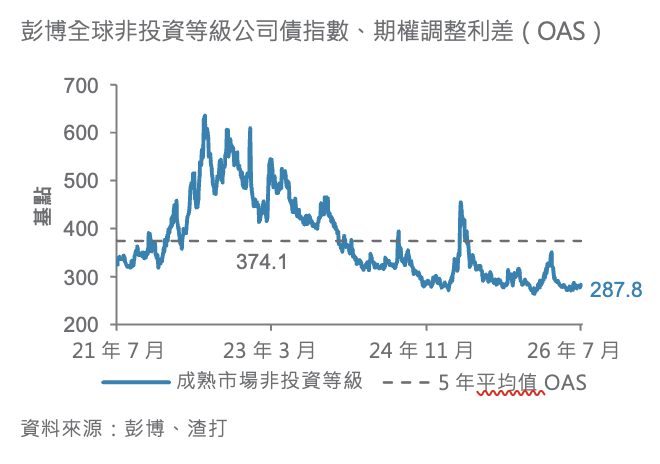
非投資等級債作為收益型投資,仍然受到7%以上的總殖利率及普遍溫和的違約預期所支持。非投資等級債指數中BB級信用債的比例也在上升,表明該指數內的信用品質持續改善。
圖. 13 成熟市場非投資等級公司債利差亦接近歷史低位
投資級公司債利差仍接近歷史低位。人工智慧資本支出推動的債券發行量已觸及高位,2026年初至今美國投資級債的總
發行量將邁向約1.2萬億美元。新債發行提供的價格折讓有所增加,部分新債發行後在二手市場表現落後,科技行業尤其如此。然而,在強韌需求下,包括强勁的海外資金流入和零售交易所買賣基金的買盤,這些債券總體上仍獲市場順利承接,而整體殖利率仍然偏高的吸引力亦提供支持。
圖. 14 成熟市場投資級公司債利差徘徊於偏低水平
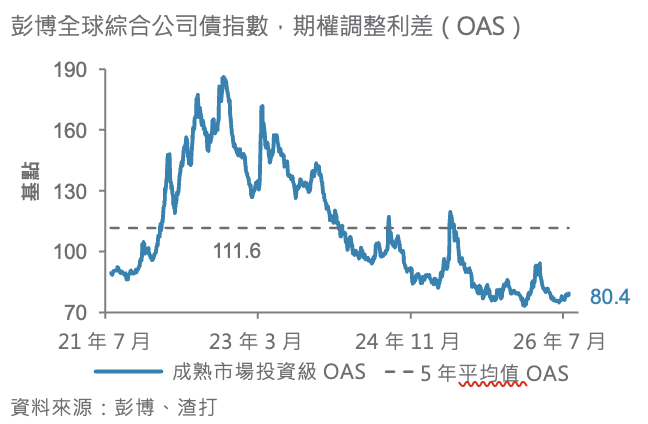
投資級別及非投資等級債的企業基本因素仍具韌性,亦為偏緊的評價面帶來支持,這主要受惠於穩健的盈餘能力、穩定的信貸指標,以及正面的評級觀察與展望分布。
新興市場政府債 – 看多美元政府債/當地貨幣政府債為核心部位
我們重申看多新興市場美元政府債,並維持新興市場當地貨幣政府債的中性觀點。自6月以來,市場焦點已由伊朗相關風險溢價消退,轉向更持久、由持有收益主導的環境,而利差表現保持穩健。新興市場美元主權債近期數次利差擴大均短暫,顯示只要全球成長保持穩健,投資者仍願意在回調時增持。
圖. 15 相對成熟市場同類債券具顯著殖利率優勢
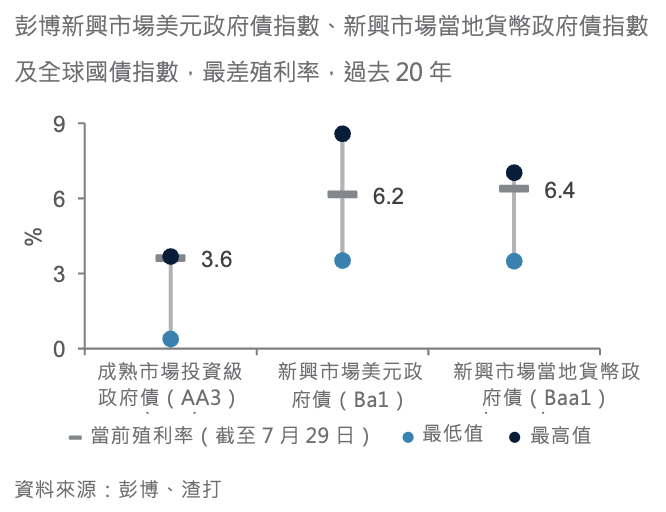
我們看多新興市場美元政府債,原因包括其殖利率較成熟市場債券高出2%以上、對外收支基本因素穩健,以及技術因素利多。新興市場美元主權債亦受惠於更能抵禦油價衝擊的指數組成,非石油進口國佔67%,高於新興市場當地貨幣債券的46%,可相對緩衝油價衝擊。市場憂慮美國科技行業大量發債可能令新興市場債券需求受到排擠,但有關憂慮似乎過度。歷史顯示,新興市場投資級主權債通常表現穩健;若美國投資級債券利差持續受壓,新興市場投資級國債甚至可能表現較佳。
當當地貨幣債券方面,新興市場貨幣與美元的相關性再次上升,波動仍高於10年平均水平。因此,超額收益可能來自國家選擇,而非廣泛的市場風險配置。我們觀點面對的主要風險包括中東衝突持續升級,推動油價急升;聯準會立場意外轉鷹;以及2026年下半年聖嬰現象的影響增強。
亞洲美元債 – 核心部位
我們維持亞洲美元債的中性配置。亞洲美元債繼續以具吸引力的名義殖利率、有利的供求技術因素及穩健的信用基本因素為投資者帶來回報。健康的現金流、較低的槓桿水平,以及主權相關發行人佔比較高,均令此類債券具備防守特質。亞洲美元債年初至今表現穩健,錄得正總回報;相對美國國債的利差溫和收窄,並表現優於美國投資級債券。我們認為這項相對優勢可以持續,因為亞洲美元債在結構上較少受到目前拖累區內當地貨幣市場的匯率阻力影響。因此,即使我們維持中性觀點,仍對此資產類別抱有信心。
股票 – 一瞥
|
|
||||
|
|
||||
我們的觀點
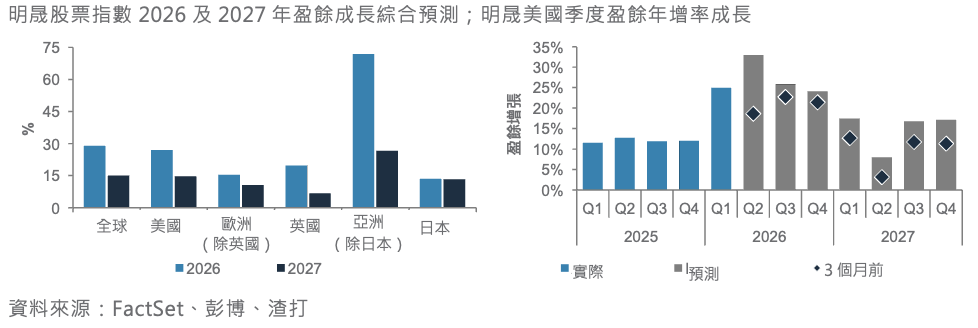
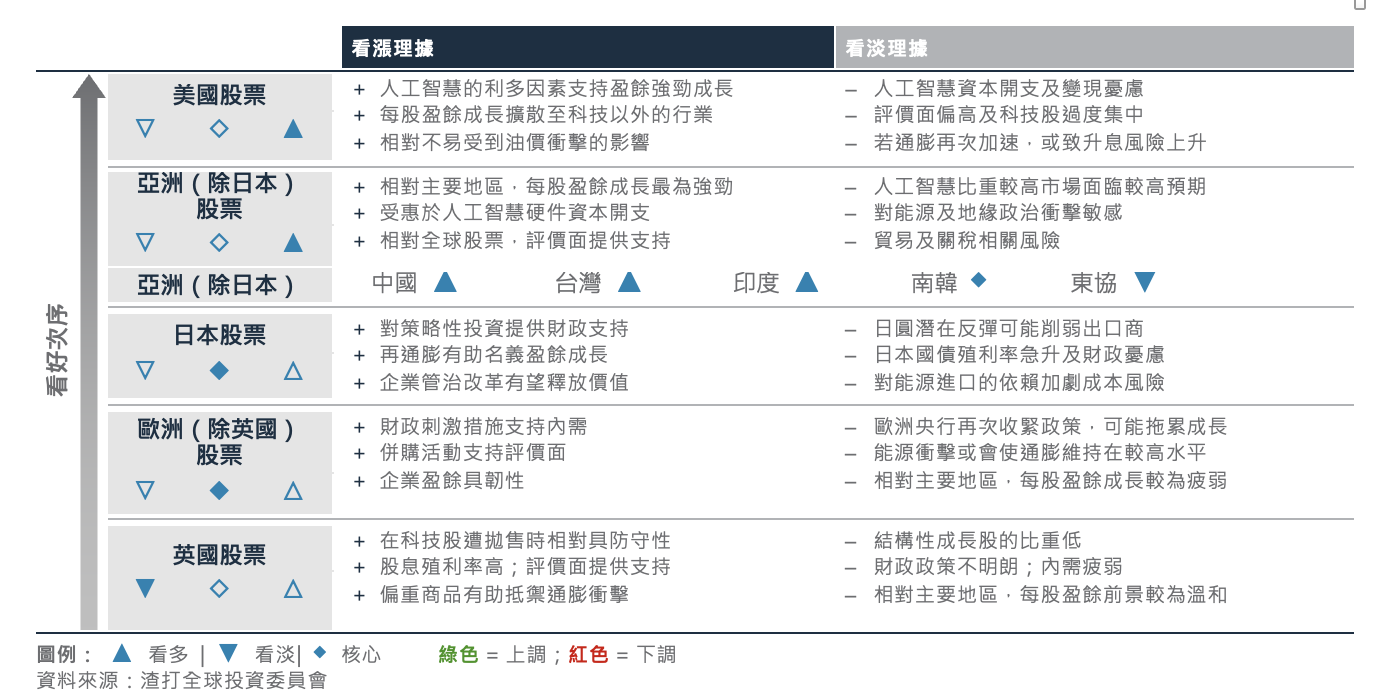
我們仍然看多全球股票。我們認為不利因素包括債券殖利率上升以及中東衝突的不確定性。另一方面,盈餘成長依然強勁,主要由人工智慧投資所帶動,其影響從科技行業擴散至整體經濟。總體而言,我們預期經濟軟著陸將支持經濟成長及全球股市上升。我們看多美國股票,因為隨著第二季業績期的展開,盈餘成長預期持續上調。我們亦看多亞洲(除日本)股票,因為該地區是人工智慧資本開支及荷姆茲海峽有望重開的主要受惠者。
在亞洲(除日本)市場,我們維持看多台灣市場,因人工智慧相關半導體的成長前景明朗;看多中國市場,主要看好創新加速帶來評價面重估潛力;並看多印度市場,因其國內成長由非科技行業所推動。
我們維持對日本的核心配置,日本國内財政刺激措施及經濟再通膨的影響,可抵消其在能源進口方面的脆弱性。我們維持看淡英國股票,因其盈餘成長相對溫和,且成長股的比重偏低。
關鍵圖表
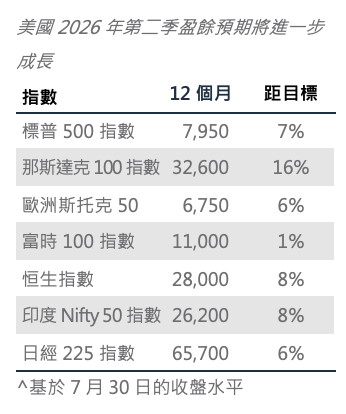
圖. 16 亞洲(除日本)及美國股票的看多觀點,由強勁的盈餘成長所支持。美國股票的第二季成長預測已上調
繼續聚焦基本因素
中東衝突仍然動盪不安,油價也相當波動。同時,債券殖利率上升,部分原因是與油價相關的通膨壓力。債券殖利率上升會對股票評價面造成負面影響。根據我們的計算,資本成本或貼現率每上升25個基點,將拖累全球股票下跌約3%至4%。然而,有鑑於2026年及2027年盈餘成長預期為15%至30%,我們認為全球股市具備足夠的緩衝空間,可以抵消殖利率相關的衝擊。因此,我們對股票仍持正面看法。
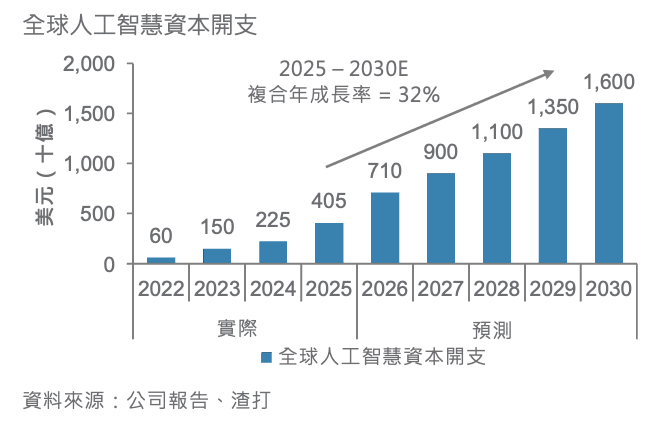
科技行業持續引領盈餘成長,主要由人工智慧投資所帶動。目前的趨勢仍然正面,在美國第二季業績期,與人工智慧相關的資本開支有所增加。這些資本開支所帶來的正面影響從科技行業擴散至整體經濟;金融業受惠於融資活動增加;工業受惠於人工智慧基建的建設;公用事業行業則受惠於電力需求上升。
儘管近幾週市場對人工智慧的情緒有所轉弱,但我們認為其基本因素前景維持不變。隨著人工智慧採用率持續上升,相關投資計劃也不斷獲上調。中國推出成本較低的人工智慧模型引發了一些擔憂,但我們認為最終結果將是行業擴張與創新。市場機會仍然龐大,足以讓多間企業受惠並共存,而不會形成「贏家通吃」的局面。主要推動人工智慧資本開支增加的幾家大型科技企業,雖然信貸利差擴大,但這些企業仍具備強勁的盈餘能力及穩健的資產負債表,足以支持相關投資,而這些投資將推動未來數年的收入成長。
圖. 17 人工智慧資本開支持續上升,受變現趨勢所支持
美國股票 – 看多
隨著第二季業績期的展開,我們仍然預期盈餘預測將進一步獲上調,顯示市場對成長前景的信心增強。不過,預期將出現波動,尤其是在11月美國中期選舉前的數個月。歷史經驗顯示,這段期間通常會有較高的波動性。
亞洲(除日本)股票 – 看多
亞洲(除日本)在主要市場中的盈餘成長最高,因其科技行業仍是人工智慧資本開支的主要受惠者。在亞洲(除日本)市場
我們看多台灣、中國及印度股市。雖然台灣受惠於人工智慧驅動成長的良好前景,但我們認為,有鑑於中國內地的創新及成長前景,其目前的評價面偏低。印度則提供了人工智慧主題以外的多元化配置,其成長主要由印度國內因素所推動。我們仍預期荷姆茲海峽將重新開放,隨之而來的油價回落將成為有利於印度市場的正面推動因素。
南韓股票仍然是我們的核心部位。我們看好南韓記憶體晶片行業簽署的長期協議推動成長,但市場持續呈現極端波動,且投資者的槓桿部位偏高。我們看淡東協股票,因為相較於科技股比重較高的亞洲(除日本)市場,東協市場的成長股比重相對較低,因此盈餘成長更加溫和。
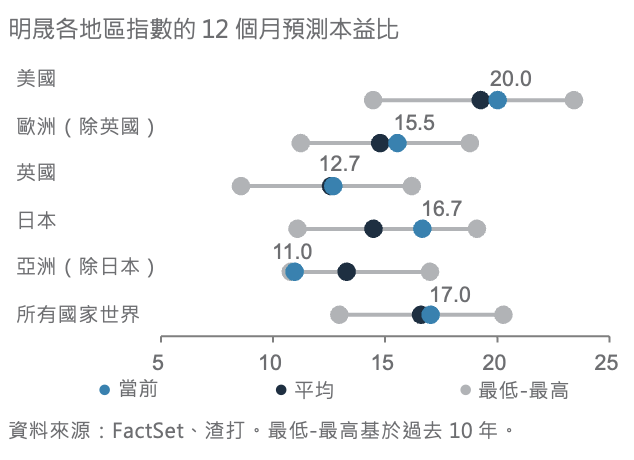
圖. 18 美國股票評價面較高,但尚未達到極端水平,而亞洲(除日本)股票評價面具吸引力
日本股票 – 核心部位
針對策略性投資的財政支持繼續提振經濟再通膨,並支持名義盈餘成長。然而,預期日本利率將上升,可能導致日圓於未來12個月走強,對出口商構成阻力。
歐洲(除英國)股票 – 核心部位
歐洲(除英國)市場受惠於財政刺激計劃,尤其是德國。併購活動增加亦支持當地股票評價面,但該地區的盈餘成長仍落後於美國及亞洲(除日本)地區。
英國股票 – 看淡
英國股市的行業組成偏向防守性,使其在市場環境疲弱時可能表現較佳。不過,我們預期任何市場回調都將是暫時性的,因為隨着美國及亞洲(日本除外)等高成長地區帶動,盈餘強勁最終仍會推動市場向上。財政欠明朗亦可能拖累英國經濟及英鎊,對以美元計價的投資者而言,回報吸引力下降。
股票機會型投資觀點
|
|
||||
|
|
||||
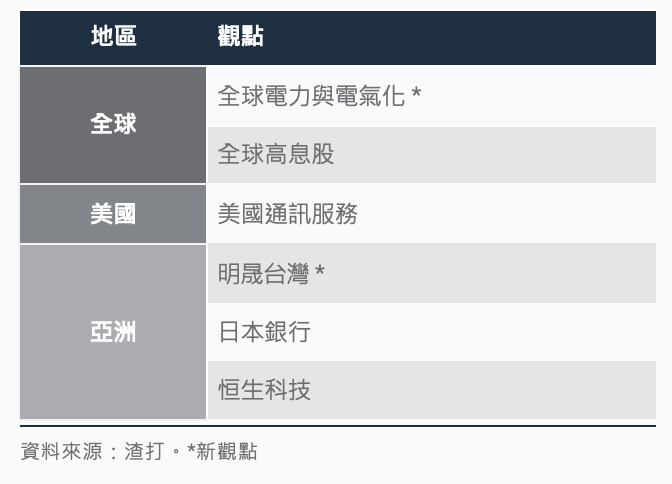
新增全球電力與電氣化及台灣配置觀點
- 在上調人工智慧資本開支預測後,我們開啟全球電力與電氣化的機會型配置觀點。我們預期人工智慧及數據中心電力需求激增,將推動一輪持續多年的電網及電氣化投資週期。我們認為電力可能成為實體人工智慧建設的瓶頸,但要彌補供需缺口,需要同時投入資本開支及時間,這將支持電網設備製造商具備良好的盈餘前景。
- 我們在2026年7月10 開啟明晟台灣的機會型配置觀點。台灣在晶圓代工領域的領先地位,使其成為美國主要科技及半導體企業不可或缺的供應商,尤其是在先進製程方面。除晶圓代工外,為了滿足每一代晶片日益複雜的要求,台灣人工智慧硬件供應商的收入成長速度在整個人工智慧供應鏈中名列前茅。此外,台灣與美國之間的評價面差距,亦支持評價面重估。
- 我們近期對明晟世界等權重配置觀點鎖定利潤,獲得2.2% 的回報(2026 年 5 月 21 日至 2026 年 7 月 9 日)。儘管我們仍預期盈餘成長將擴大,但目前我們認為存在更佳的策略性投資機會。
圖. 19 機會型投資觀點
仍然有效的投資觀點
日本銀行:日本央行的政策正常化將推動淨利差上升,而日本的再通膨週期應會支持名義貸款需求、企業資本開支及財富管理活動。企業管治改革是一項獨立於利率週期的評價面重估推動因素,包括回收既有持股並重新分配至推動成長、股份回購及股息。日本推出的新政策,旨在為併購及數據中心等大型項目提供融資支持,使日本大型銀行在承銷更大規模交易時具備更高的靈活性;從中期來看,這應會支持更持久的企業投資週期。
全球高息股:高股息股通常能帶來較穩定的回報,而股息收益則有助緩衝市場波動及下行風險。
美國通訊服務:我們仍然看好該行業,並繼續預期盈餘預測將獲上調,主要受數位廣告支出改善及人工智慧變現能力提升所帶動。
恒生科技指數:科技創新仍是中國第十五個五年規劃下的重點項目。人工智慧相關首次公開招股項目儲備強勁及評價面合理,支持投資者情緒。
行業觀點:升勢繼續擴散,配置繼續多元化
本月,我們將美國金融上調至看多,支持因素包括資本市場及併購活動復甦,以及在高利率維持更久的環境下,淨利差具有韌性;我們將美國醫療健護下調至核心部位,原因是盈餘成長溫和,以及潛在預算限制所帶來的不利因素。美國科技及通訊服務維持看多,因這兩個行業受結構性人工智慧利多因素及變現機會擴大所推動。我們仍然看多歐洲(除英國)金融,因該行業受強勁的資產負債表及持續的股東回報所支持。歐洲(除英國)工業及日本金融維持看多,因分別受歐盟財政刺激措施及日本央行政策正常化所支持。
中國方面,由於評價面重估的潛力仍然穩健,我們維持風險偏好的立場。我們看多科技及通訊服務,受人工智慧基建投資及平台變現能力提升所支持。在房地產市場復甦前景仍不明朗及消費者信心疲弱的背景下,房地產及必需消費品維持看淡.
圖. 20 我們的行業觀點
黃金、原油 – 一瞥
|
我們的觀點
我們將黃金下調至核心部位配置,並將3個月及12個月目標價分別下調至每盎司4,300美元及每盎司4,600美元。
我們將西德州原油的3個月價格預測上調至每桶90美元,同時維持12個月目標價於每桶70美元,以反映地緣政治及運輸路線風險加劇。
關鍵圖表
圖. 21 黃金再次緊貼實際殖利率走勢
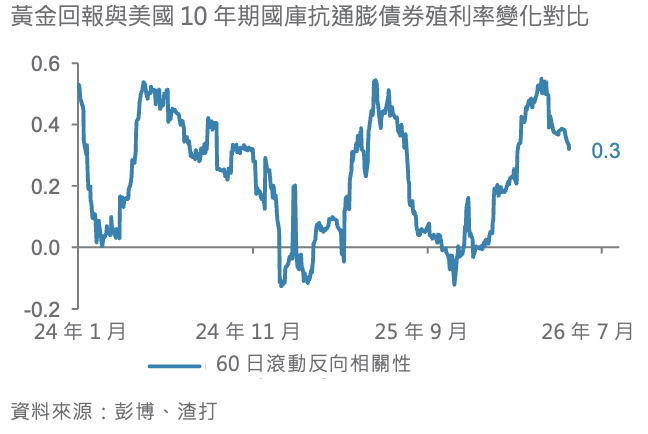
圖. 23 荷姆茲海峽航運受阻推高油價風險溢價
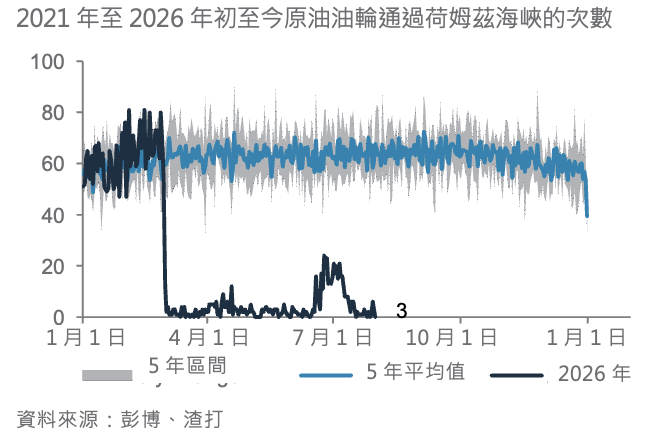
圖. 22 黃金/標普500指數比率升至高於長期平均水平,凸顯市場對避險資產需求再度升溫
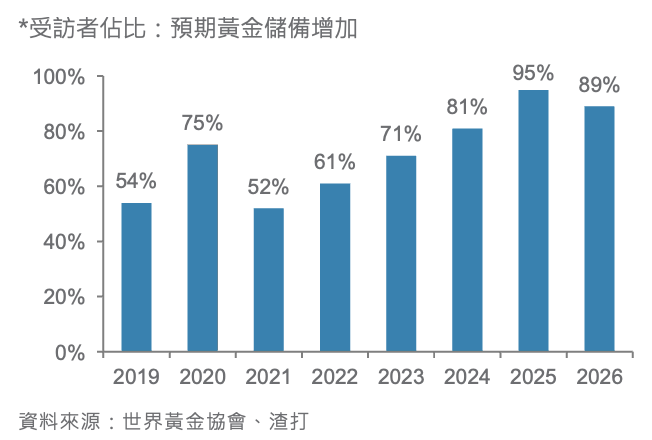
圖. 24 美國原油庫存偏低,供應緩衝空間有限
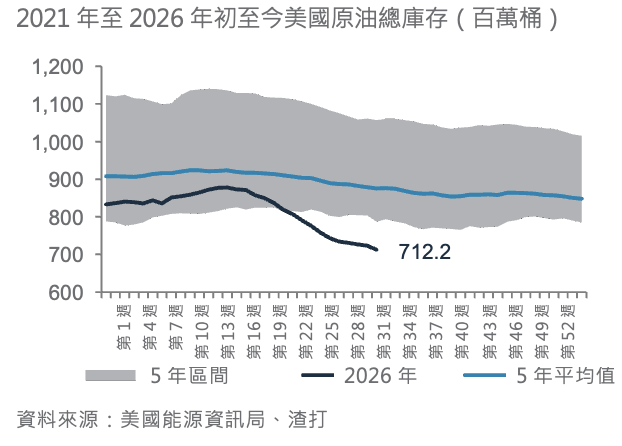
黃金展望:金價在1月創下歷史新高後,走勢正逐步由單邊上漲轉為區間波動格局,因此我們調整對黃金的觀點。雖然央行及亞洲需求穩健,為金價的長期表現提供支持,但黃金對實際殖利率及美元的敏感度再次上升,宏觀因素再度主導金價走勢。債券殖利率上升降低金價進一步上升的空間,並可能限制反彈步伐。因此,隨著市場在黃金持久的結構性吸引力與當前宏觀逆風之間權衡,我們預期金價將進入盤整階段。
石油展望:中東局勢再度升溫,加上主要運輸路線持續面臨威脅,令油價再次出現顯著的風險溢價,短期油市供需因素的影響因而被淡化。雖然這些干擾應會在短期內繼續對油價造成上行壓力,但我們的基本情境假設,若運輸狀況改善或緊張局勢緩和,油價將迅速回落。需求成長不均及供應狀況改善的影響應會重新浮現,推動油價重回每桶70至90美元、由基本因素主導的區間。
外匯 – 一瞥
|
|
||||
我們的觀點
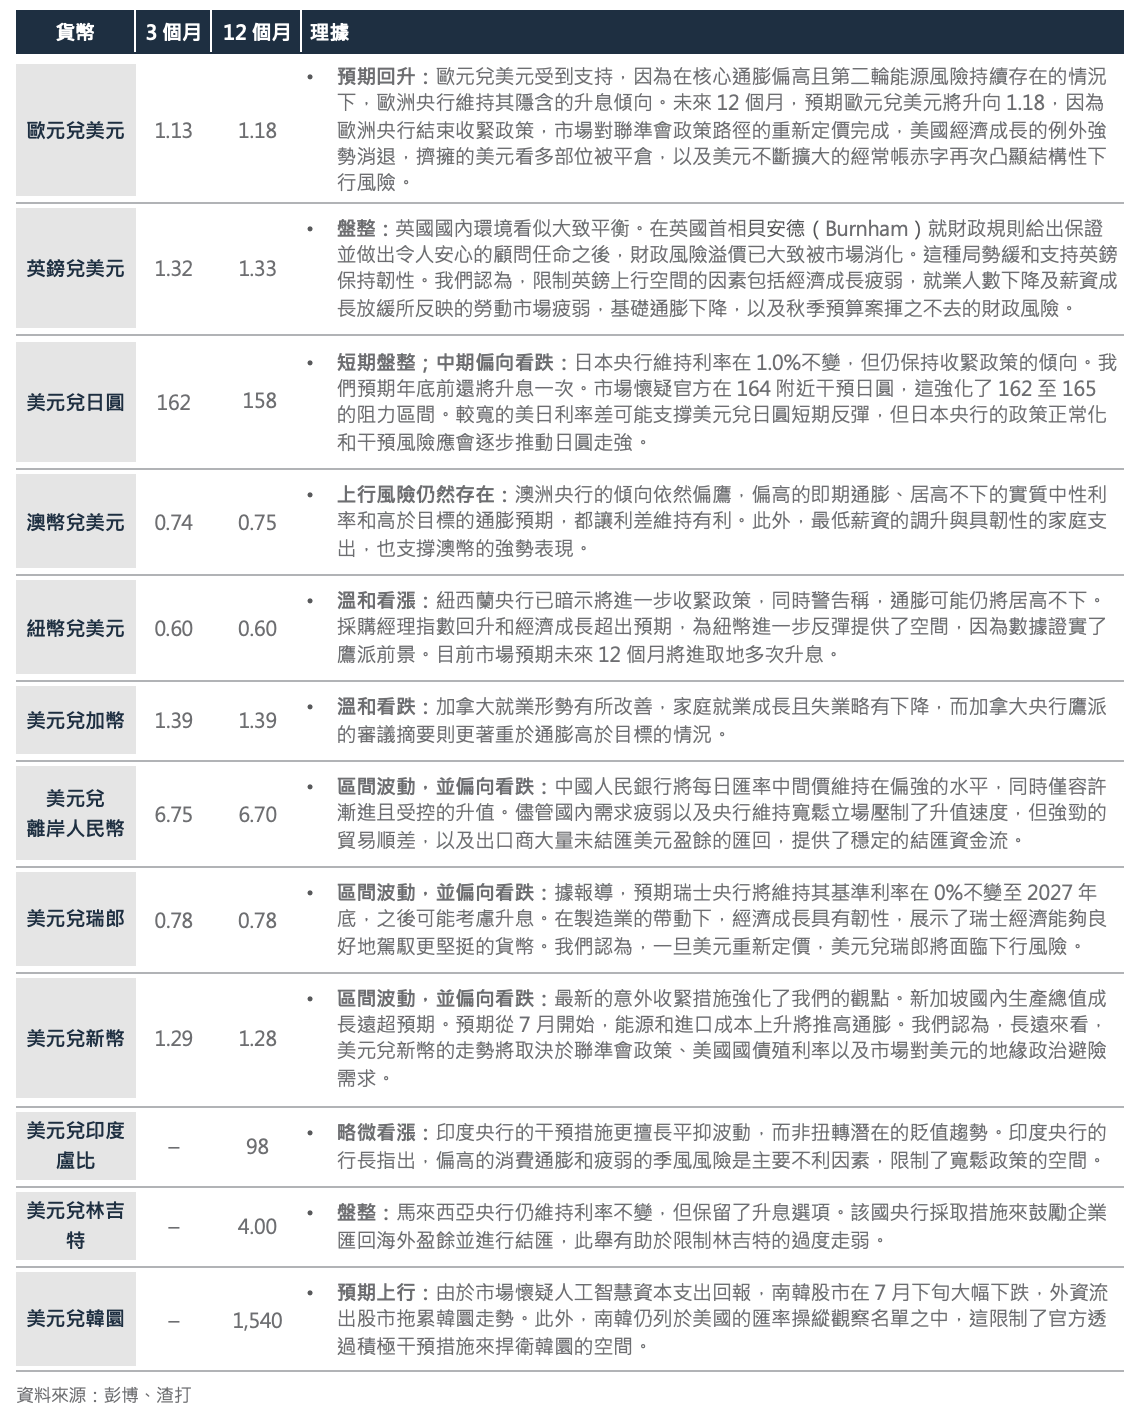
我們已將美元指數(DXY)的三個月預測由100上調至101.5。我們認為,美國經濟成長強勁,核心通膨居高不下,以及實質殖利率差距穩固,在短期內支持美元。與此同時,美國企業盈餘維持了股票和信貸投資組合的強勁資金流入,而中東衝突持續升溫,為貿易價格比率和避險需求提供了底部支撐。即使消費通膨數據偏軟,也未能令美元回落,證實了短期內看漲美元的不對稱性。
我們預期未來12個月美元指數將小幅回落至99。我們維持2026年年内政策利率不變的觀點。除聯準會以外的主要央行正處於升息週期,最終應會收窄利差,從而限制美元進一步上升的空間。與此同時,市場對聯準會政策路徑的重新定價看來已大致完成,進一步出現鷹派意外的空間有限,而美國經濟成長的領先幅度亦將回歸均值,經濟驚喜則會逐步減弱。市場部位已從看空部位轉向擠擁的看多部位,隨著季節性因素轉弱,關鍵的邊際買盤亦隨之消退。從結構來看,美元目前較購買力平價公允價值高出約16%,淨國際投資部位已擴大至國內生產總值的-67%,且投資收益已轉為負數。由於美國經常賬戶赤字主要透過股票資金流入來融資,海外需求若減弱 —— 可能在人工智慧交易波動之際發生 —— 或許都會導致美元步入週期性下跌,並最終走向結構性的下行趨勢。
關鍵圖表
圖. 25 美元利差停滯在五年平均值附近;未來12個月上行風險可能受限
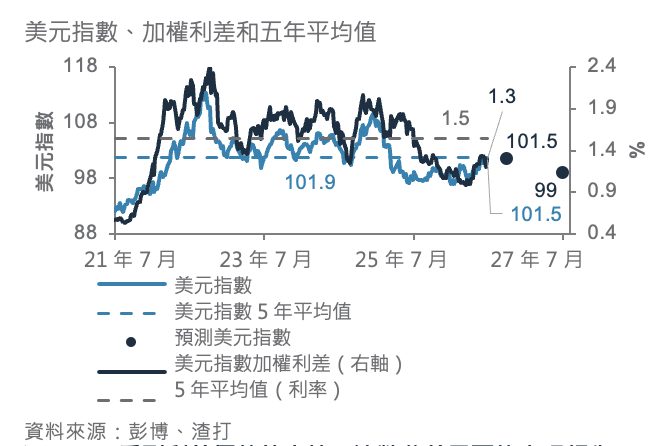
圖. 27 受到利差優勢的支持,澳幣兌美元可能表現領先
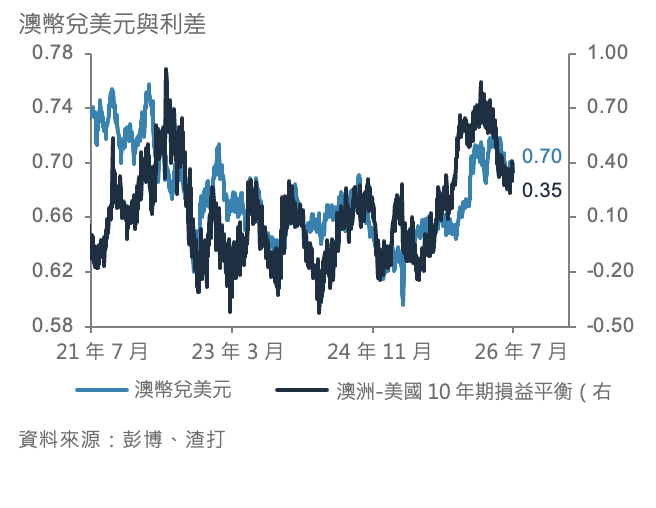
圖. 26 美元兌日圓與利差走勢背馳,因油價上漲抵消相關影響;如果緊張局勢緩和,預期會出現調整
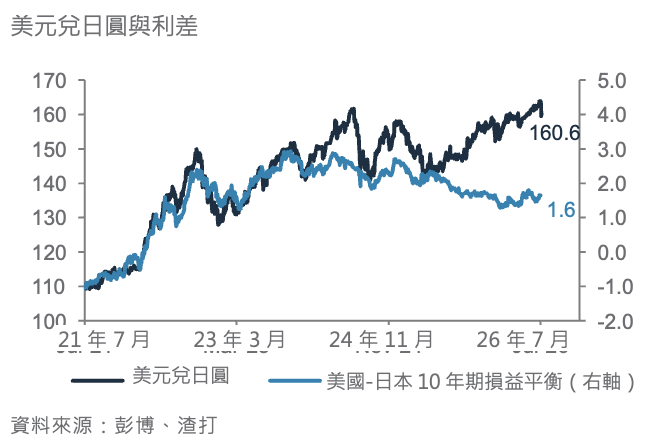
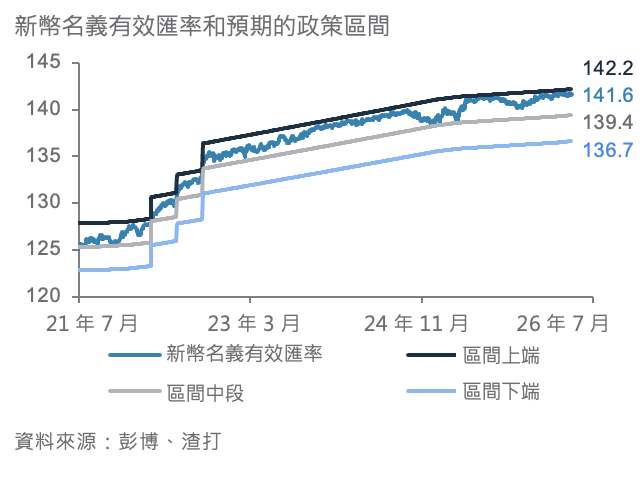
圖. 28 新加坡金融管理局上調了新幣名義有效匯率政策區間的升值速度;我們預期美元兌新幣將會下跌
量化觀點
下調對股票的看多幅度
|
|
||||
概述
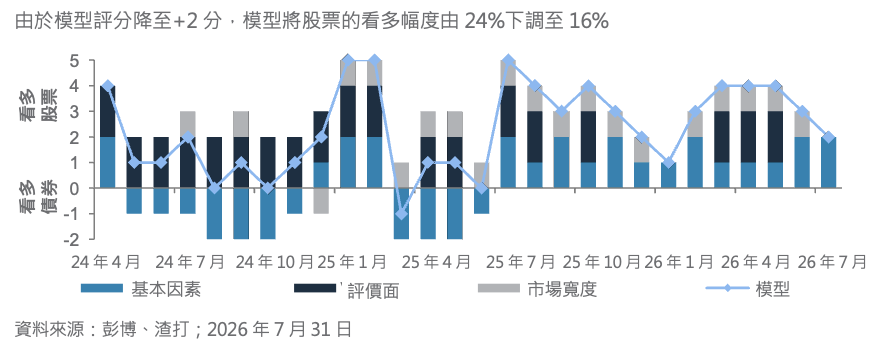
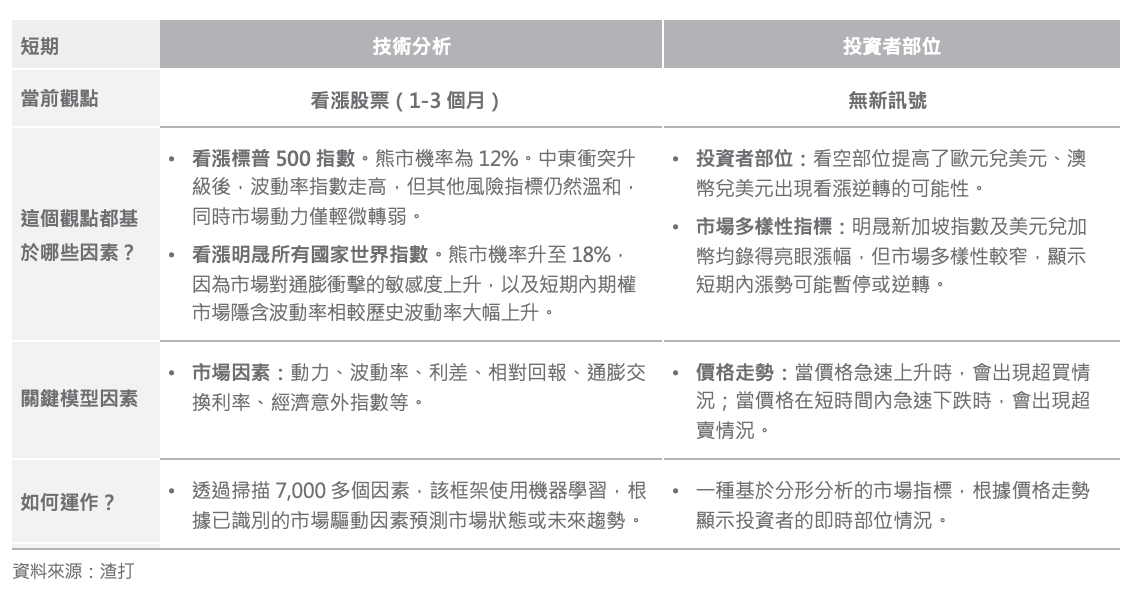
我們的股債模型(3至6個月)在7月將全球股票的看多配置由24%進一步下調至16%,原因是市場技術因素轉弱。儘管穩健的基本因素仍是模型對股票維持看多配置的基礎,但股票評價面上升及市場技術因素轉弱,促使我們下調股票配置。從基本因素來看,隨著盈餘預測持續上調、經濟信心維持樂觀,以及全球經濟數據持續優於預期,我們認為風險資產仍獲得強勁支持。模型年初至今的回報為10.1%,相當於表現優於60/40股債組合基準3.4%。
機器學習(Machine learning或ML)模型顯示,股市面臨熊市風險上升,但出現大幅回調的機率仍然偏低,標普500指數為12%,明晟所有國家世界指數為18%。就標普 500 指數而言,回調風險上升主要源於中東衝突再次升級後,波動率指數(VIX)走高,但新興市場貨幣波動率等其他風險指標仍然溫和,同時市場動力僅輕微轉弱。至於明晟所有國家世界指數,由於期權市場隱含波動率相較歷史波動率偏高,其回調風險較高。此外,農產品價格與全球政府債券殖利率之間的相關性上升,亦顯示市場受到通膨衝擊的風險增加。
部位指標顯示,歐元兌美元、澳幣兌美元上行逆轉的可能性較高,而明晟新加坡指數及美元兌加幣則可能出現下行逆轉。投資者對歐元兌美元、澳幣兌美元的部位,較歷史平均水平低兩個標準差,而明晟新加坡指數及美元兌加幣近期大幅上漲後,市場多樣性已經收窄。部位指標顯示,歐元兌美元、澳幣兌美元上行逆轉的可能性較高,而明晟新加坡指數及美元兌加幣則可能出現下行逆轉。投資者對歐元兌美元、澳幣兌美元的部位,較歷史平均水平低兩個標準差,而明晟新加坡指數及美元兌加幣近期大幅上漲後,市場多樣性已經收窄。
關鍵圖表
我們的股債配置模型進一步下調股票看多比重,因全球股市上升股票數量(net advances)已顯著擴張,顯示短期內市場出現盤整的可能性增加。
圖. 20 股債輪動模型的評分細項
中東衝突再次升級後,波動率指數走高,但其他風險指標仍然溫和,同時市場動力僅輕微轉弱。
圖. 21 我們的技術模型仍然看漲標普500指數
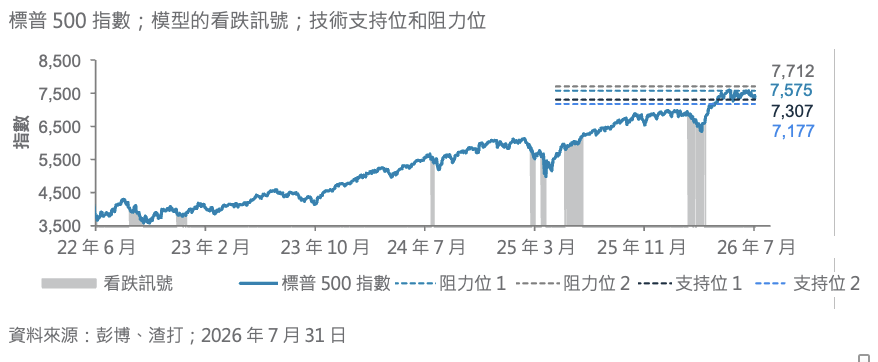
圖. 22 長期和短期量化模型均看漲風險資產
以下長期模型的一般時間週期為3–6個月,而短期模型為1–3個月
表現回顧
基礎:資產配置概要
市場表現概要
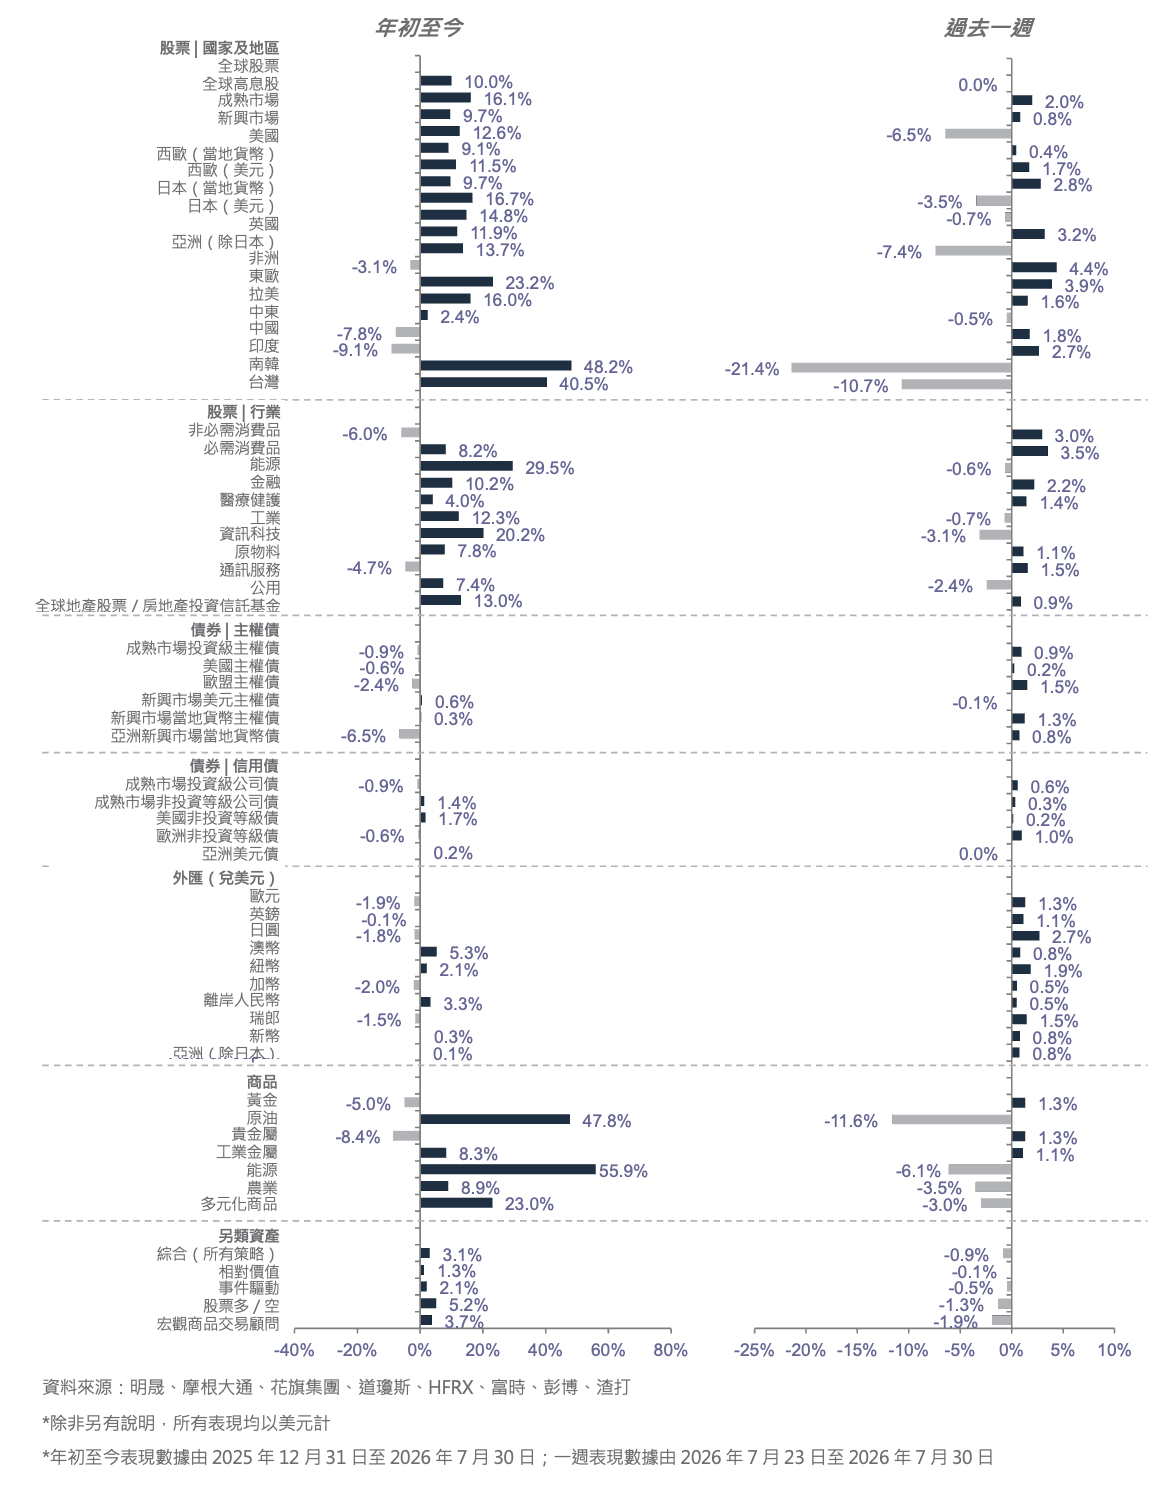
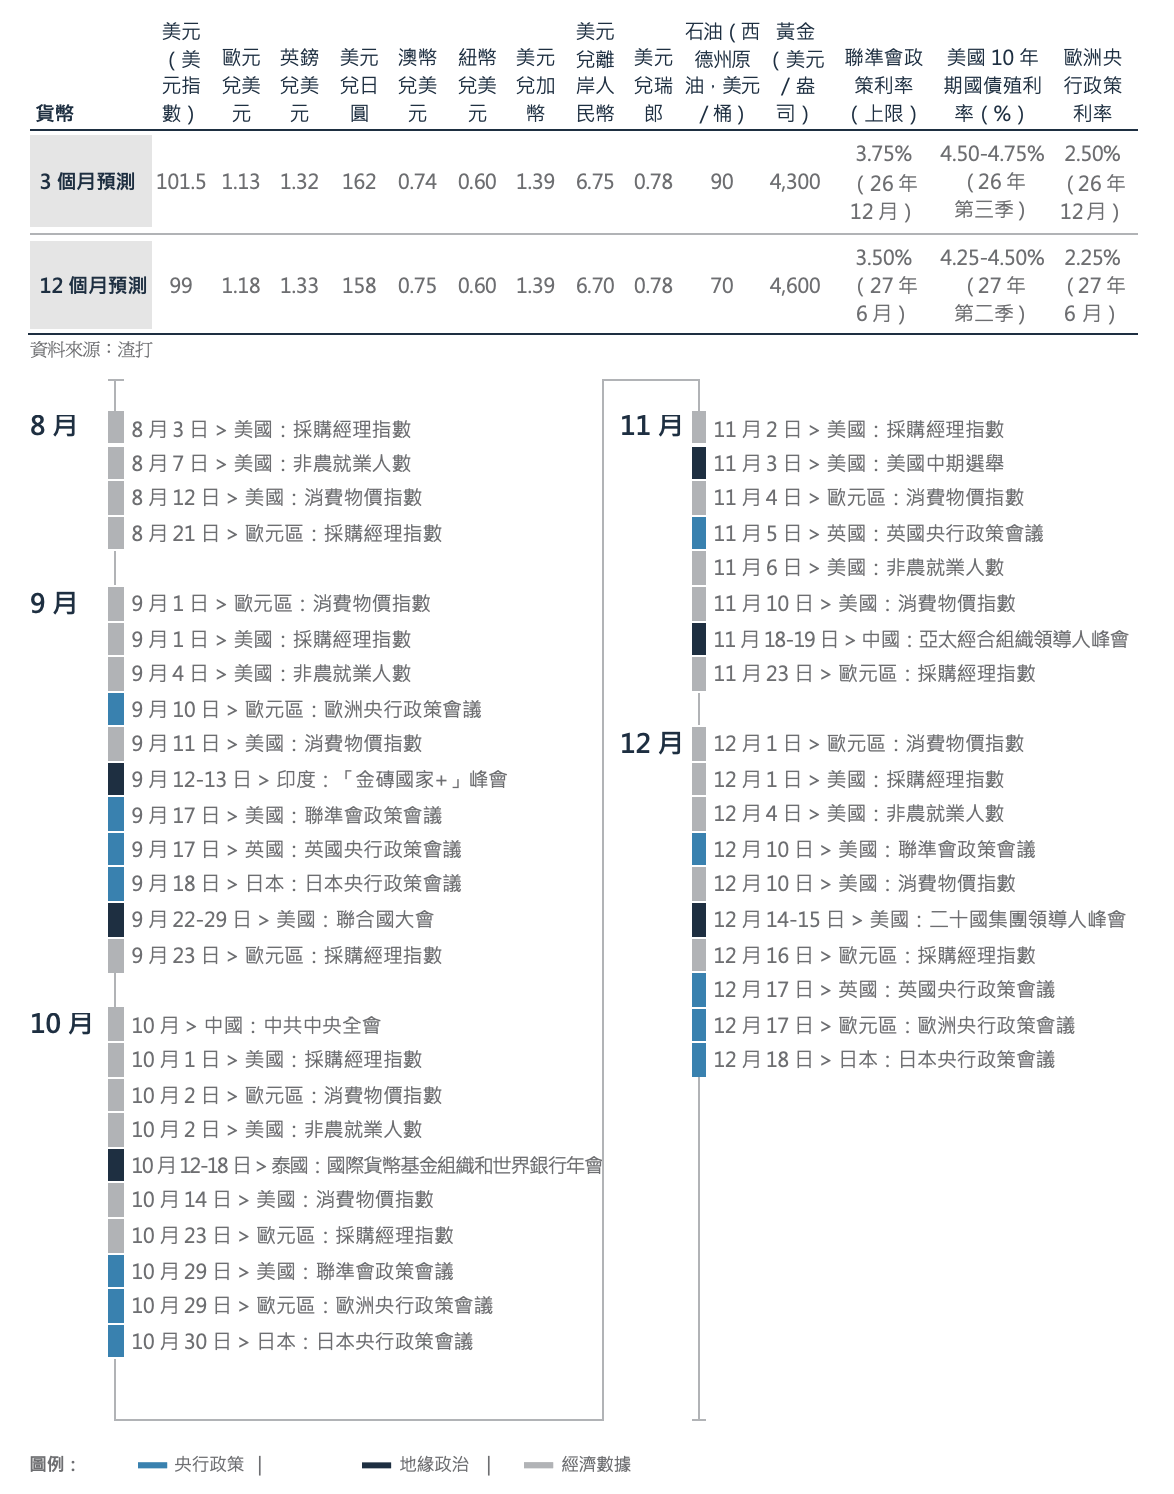
我們的重要預測和關鍵事件

註釋
1. 第5頁的圖表僅展示風險狀況屬中等進取的資產配置 — 不同風險狀況可能產生顯著不同的資產配置結果。第5頁僅作示範與參考之用,並不構成投資建議、要約、推薦或招攬。此等配置並未考慮特定人士或特定類別人士的具體投資目標、需要或風險承受能力,以及並非為任何特定人士或特定類別人士而編製。
2. 或有可轉換證券為複雜的金融工具,並非適合或適宜所有投資者的投資。本文件並非要約出售或邀請買入當中任何證券或任何實益權益。或有可轉換證券不擬售予及不應售予歐洲經濟區(EEA)的零售客戶(各自定義見英國金融市場行為監管局於2015年6月刊發的Policy Statement on the Restrictions on the Retail Distribution of Regulatory Capital Instruments (Feedback to CP14/23 and Final Rules)(「政策聲明」),並連同Product Intervention (Contingent Convertible Instruments and Mutual Society Shares) Instrument 2015)(「工具」,與政策聲明統稱為永久營銷限制(Permanent Marketing Restrictions))一並閱讀),但在不會引致違反永久營銷限制的情況下則除外。
披露
本文件內容保密,也僅限指定人士閱覽。如果閣下並非本文件的指定收件人,請銷毀全部副本並立即通知發件人。本文件僅供一般參考,受渣打網站的監管披露下相關免責聲明所約束。本文件並非且不構成針對任何證券或其他金融工具訂立任何交易或採納任何對沖、交易或投資策略的研究材料、獨立研究、要約、推薦或招攬行為。本文件僅用作一般評估,並未考慮任何特定人士或特定類別人士的具體投資目標、財務狀況或特定需求等,亦非專為任何特定人士或特定類別人士擬備。閣下不應依賴本文件的任何內容作出任何投資決定。在作出任何投資之前,閣下應該仔細閱讀相關發行文件並徵詢獨立的法律、稅務及監管意見,特別是我們建議閣下務須在承諾購買投資產品之前,考慮本身的具體投資目標、財務狀況或特定需求,就投資產品的適合性徵詢意見。意見、預測和估計僅為渣打發表本文件時的意見、預測和估計,渣打可修改而毋須另行通知。過往表現並非未來績效的指標,渣打銀行並無對未來表現作出任何陳述或保證。投資價值及其收益可升可跌,閣下可能無法收回原始投資的金額。閣下不一定能賺取利潤,可能會蒙受損失。本文件對利率、匯率或價格的未來可能變動或者未來可能發生的事件的任何預測僅為參考意見,並不代表利率、匯率或價格的未來實際變動或未來實際發生的事件(視屬何情況而定)的指標。未經渣打集團(定義如下)明確的書面同意,本文件不得轉發或以其他方式提供予任何其他人士。渣打銀行根據《1853年皇家特許令》(參考編號ZC18)在英格蘭以有限責任形式註冊成立,主要辦事處位於英格蘭,地址為1 Basinghall Avenue, London, EC2V 5DD。渣打銀行獲審慎監管局(Prudential Regulation Authority)認可,並受金融市場行為監管局(Financial Conduct Authority)和審慎監管局規管。渣打銀行的最終母公司渣打集團有限公司(Standard Chartered PLC)連同其附屬公司及關聯公司(包括每間分行或代表辦事處)組成渣打集團。渣打環球私人銀行乃渣打轄下私人銀行部門。渣打集團內各法律實體及聯屬公司(各為「渣打集團實體」)可根據當地監管要求在全球開展各種私人銀行業務。並非全部產品及服務都由渣打集團內的所有分行、附屬公司及聯屬公司提供。部分渣打集團實體僅擔任渣打環球私人銀行的代表,不可提供產品和服務或向客戶給予意見。
版權所有©2026,Accounting Research & Analytics,LLC d/b/a CFRA(及其附屬公司,如適用)。除非事先得到CFRA的書面許可,否則不得以任何形式複製CFRA提供的內容。CFRA的內容不是投資建議,引用或觀察CFRA SERVICES提供的證券或投資並不構成購買、出售或持有此等投資或證券或作出任何其他投資決定的建議。CFRA的內容包含CFRA根據其相信可靠的公開信息提出的意見,此意見可隨時更改,不另行通知。此分析內容尚未提交給美國證券交易委員會或任何其他監管機構,也未獲得其批准。雖然CFRA在編制此分析內容時以應有的謹慎行事,但CFRA、其第三方供應商及所有相關實體明確拒絕並否認所有明示或暗示的保證,包括但不限於在法律允許的範圍內,對適銷性或適用於特定目的或使用的保證,對此信息的準確性、完整性或有用性的保證,並對依賴此信息進行投資或其他目的的後果不承擔責任。未經CFRA事先書面許可,CFRA提供的任何內容(包括評級、與信用相關的分析和數據、估值、模型、軟件或其他應用程式或其輸出)或其任何部分均不得以任何形式、以任何方式進行修改、反向設計、複製或分發,或儲存在數據庫或檢索系統內,不得將此等內容用於任何非法或未經授權的目的。CFRA和任何第三方供應商及其董事、高級職員、股東、僱員或代理人均不保證此等內容的準確性、完整性、及時性或可用性。在任何情況下,CFRA、其聯屬公司或其第三方供應商均不對訂閱者、訂閱者的客戶或其他人因使用CFRA內容所產生的任何直接、間接、特殊或相應損害、成本、費用、法律費用或損失(包括收益損失或利潤損失和機會成本)承擔責任。
市場濫用法規聲明
渣打集團內各分行、附屬公司及聯屬公司可根據當地監管要求在全球開展銀行業務。意見可能包含直接「買入」、「賣出」、「持有」或其他意見。上述意見的投資期取決於當前市況,而且沒有限定更新意見的次數。本意見並非獨立於渣打集團本身的交易策略或部署。渣打集團及/或其聯屬公司或其各自人員、董事、員工福利計劃或員工,包括參與擬備或發行本文件的人士,可於任何時候,在適用法律及/或法規許可的範圍內,買賣本文件提述的任何證券或金融工具,或在任何該等證券或相關投資中有重大利益。因此,渣打集團可能且閣下應假設渣打銀行在本文件所提述的一項或多項金融工具中有重大利益。請參閱渣打網站的監管披露部分,以了解更詳細的披露,包括過去12個月的意見/建議、利益衝突及免責聲明。相關策略師可能擁有本公司/發行人的債務或股票證券的財務權益。所有相關策略師均獲新加坡金融管理局或香港金融管理局發牌提供投資建議。未經渣打集團明確的書面同意,本文件不得轉發或以其他方式提供予任何其他人士。
可持續投資
任何使用或提及的ESG數據均由晨星、Sustainalytics、明晟或彭博提供。詳情請參閱:1)晨星網站的可持續投資部分;2)Sustainalytics網站的ESG風險評級部分;3)明晟網站的ESG業務參與篩選研究(ESG Business Involvement Screening Research)部分,以及4)彭博的綠色、社會及可持續債券指南。ESG數據以發表當日所提供的數據為基礎,僅供參考,並不保證其完整、及時、準確或適合特定目的,並且可能會有更改。ESG數據供應商提供的數據,未必能涵蓋我們可持續投資範圍(Sustainable Investment Universe)或基金精選(Fund Select)基金中的所有公司或證券。因此,小部分公司或證券將不在排除性篩選的範圍內。可持續投資:這是指晨星歸類為「ESG意向投資 – 整體」的基金。可持續投資基金在其發售章程和監管存檔中已明確表示,它們或將ESG因素納入投資流程,或以環境、性別多元化、低碳、可再生能源、水務或社區發展為主題重點。就股票而言,它是指由Sustainalytics ESG風險評級為低/可忽略的公司所發行的股份/股額。就債券而言,它是指由Sustainalytics ESG風險評級為低/可忽略的發行人所發行的債務工具,以及/或那些經彭博核證的綠色、社會、可持續債券。就結構性產品而言,它是指具有可持續金融框架(符合渣打綠色與可持續產品框架)的發行人所發行的產品,其相關資產屬於可持續投資領域的一部分或由渣打可持續金融管治委員會(Sustainable Finance Governance Committee)另行批准。Sustainalytics所顯示的ESG風險評級是真實的,並不是該產品在任何特定分類系統或框架下被分類或銷售為「綠色」、「可持續」或類似產品的指標。
伊斯蘭教法(「符合伊斯蘭教法」或「伊斯蘭教法合規」)
如客戶基於任何原因僅訂立符合或貫徹伊斯蘭教法原則的交易,則客戶確認,其已自行調查並信納該伊斯蘭證券符合伊斯蘭教法,且已採取一切必要行動以確認該伊斯蘭證券符合伊斯蘭教法(包括在需要時取得伊斯蘭教法裁決),而客戶不會以該等投資不符合伊斯蘭教法為由提出任何爭議。客戶並無依賴渣打集團,或由渣打集團、代表渣打集團或應渣打集團要求而擬備的任何書面聲明、伊斯蘭教法裁決、意見或其他文件,以決定或確認該等工具符合伊斯蘭教法。
國家/市場獨有的披露
巴林:本文件由渣打銀行巴林分行在巴林分發,其地址為巴林王國麥納麥郵政信箱29號(P.O. 29, Manama, Kingdom of Bahrain),是渣打銀行的分行,並獲巴林央行發牌為傳統零售銀行。博茨瓦納:本文件由渣打銀行博茨瓦納有限公司在博茨瓦納分發,並歸屬該單位。該公司是根據《銀行法》第46.04章第6條獲發牌的金融機構,並在博茨瓦納股票交易所上市。汶萊:本文件由渣打銀行(汶萊分行)(註冊編號RFC/61)及Standard Chartered Securities (B) Sdn Bhd (註冊編號RC20001003)在汶萊分發,並歸屬該等單位。渣打銀行根據《1853年皇家特許令》(參考編號ZC18)在英格蘭以有限責任形式註冊成立。Standard Chartered Securities (B) Sdn Bhd是向Registry of Companies註冊的有限責任公司(註冊編號RC20001003),獲汶萊央行頒發牌照,成為資本市場服務牌照持有人,牌照號碼為BDCB/R/CMU/S3-CL,並獲准透過伊斯蘭窗口(Islamic window)進行伊斯蘭投資業務。中國內地:本文件由渣打銀行(中國)有限公司在中國分發,並歸屬該單位。該公司主要受國家金融監督管理總局、國家外匯管理局和中國人民銀行規管。香港:在香港,本文件由渣打集團有限公司的附屬公司渣打銀行(香港)有限公司(「渣打香港」)分發,但對期貨合約交易的建議或促成期貨合約交易決定的任何部分除外。渣打香港的註冊地址是香港中環德輔道中4-4A號渣打銀行大廈32樓,受香港金融管理局規管,向證券及期貨事務監察委員會(「證監會」)註冊,並根據《證券及期貨條例》(第571章)從事第1類(證券交易)、第4類(就證券提供意見)、第6類(就機構融資提供意見)和第9類(提供資產管理)受規管活動(中央編號:AJI614)。本文件的內容未經香港任何監管機構審核,閣下須就本文件所載任何要約謹慎行事。如閣下對本文件的任何內容有疑問,應獲取獨立專業意見。本文件載有的任何產品不可於任何時候、憑藉任何文件在香港提出要約或出售,惟向《證券及期貨條例》及根據該條例制訂的任何規則所界定的「專業投資者」提出要約或出售除外。此外,無論在香港或其他地方,本文件均不得為發行之目的發行或管有,同時不得向任何人士出售任何權益,除非該名人士是在香港以外,或屬於《證券及期貨條例》及根據該條例制訂的任何規則所界定的「專業投資者」,或該條例准許的其他人士。在香港,渣打環球私人銀行乃渣打香港轄下私人銀行部門,而渣打香港則是渣打集團有限公司(Standard Chartered PLC)的附屬公司。迦納:渣打銀行迦納有限公司(Standard Chartered Bank Ghana Limited)概不負責,亦不會承擔閣下因使用這些文件而直接或間接產生的任何損失或損害(包括特殊、附帶或相應的損失或損害)。過往表現並非未來績效的指標,本行並無對未來表現作出任何陳述或保證。閣下應就某項投資是否適合自己向財務顧問徵詢意見,並在考慮有關因素後才承諾作出投資。如果閣下不欲收取更新資訊,請電郵至feedback.ghana@sc.com。請勿回覆此電郵。閣下如有任何疑問或欲查詢服務事宜,請致電0302610750聯絡我們的優先理財中心。閣下切勿把任何機密及/或重要資料電郵至渣打,渣打不會對任何透過電郵傳遞的資料的安全性或準確性作出陳述或保證。對於閣下因決定使用電郵與本行溝通而蒙受的任何損失或損害,渣打概不承擔任何責任。印度:渣打以互惠基金分銷商及任何其他第三方的金融產品推薦人的身份在印度分發本文件。渣打不會提供《印度證券交易委員會2013年(投資顧問)規則》或其他規則所界定的任何「投資建議」。渣打提供相關證券業務的服務/產品並非針對任何人士,即法律禁止未通過註冊要求而在該司法管轄區招攬證券業務及/或禁止使用本文件所載任何資料的任何司法管轄區的居民。印尼:本文件由渣打銀行(印尼分行)在印尼分發。該公司是獲Otoritas Jasa Keuangan(Financial Service Authority)和印尼銀行發牌及規管的金融機構。澤西島:在澤西島,渣打環球私人銀行是渣打銀行澤西島分行的註冊商業名稱。渣打銀行澤西島分行受澤西島金融服務監察委員會(Jersey Financial Services Commission)規管。渣打銀行的最新經審核賬目可於其澤西島主要營業地點索取:PO Box 80, 15 Castle Street, St Helier, Jersey JE4 8PT。渣打銀行根據《1853年皇家特許令》(參考編號ZC18)在英格蘭以有限責任形式註冊成立,公司的主要辦事處位於英格蘭,地址為1 Basinghall Avenue, London, EC2V 5DD。渣打銀行獲英國審慎監管局(Prudential Regulation Authority)認可,並受金融市場行為監管局(Financial Conduct Authority)和審慎監管局規管。渣打銀行澤西島分行亦是獲南非共和國金融業行為監管局(Financial Sector Conduct Authority of the Republic of South Africa)發牌的認可金融服務提供者,牌照號碼為44946。澤西島並非英國本土一部分,與渣打銀行澤西島分行及英國境外其他渣打集團實體進行的所有業務均不受英國法律下提供的部分或任何投資者保障及補償計劃的保障。肯尼亞:本文件由渣打銀行肯尼亞有限公司在肯尼亞分發,並歸屬該單位。投資產品和服務由渣打投資服務有限公司分發。渣打投資服務有限公司是肯尼亞資本市場管理局發牌作為基金管理人的渣打銀行肯尼亞有限公司的全資附屬公司。渣打銀行肯尼亞有限公司由肯尼亞中央銀行(Central Bank of Kenya)規管。馬來西亞:本文件由馬來西亞渣打銀行(Standard Chartered Bank Malaysia Berhad或簡稱SCBMB)在馬來西亞分發。馬來西亞的收件人應就本文件所引致或與本文件有關連的任何事宜聯絡SCBMB。本文件未經馬來西亞證券事務監察委員會(Securities Commission Malaysia)審核。馬來西亞證券事務監察委員會對產品的登記、註冊、提交或批准,並不構成或表示對該產品、服務或促銷活動的推薦或認可。投資產品並非存款,也不是SCBMB或任何聯屬公司或附屬公司、馬來西亞存款保險機構(Perbadanan Insurans Deposit Malaysia)、任何政府或保險機構的責任,不受其擔保和保護。投資產品存在投資風險,包括可能損失投資本金。SCBMB明確表示,對於因市場狀況導致投資產品的財務損失而直接或間接產生的任何損失(包括特殊、附帶或相應的損失或損害)不會承擔任何責任。尼日利亞:本文件由渣打銀行尼日利亞有限公司(渣打尼日利亞)分發,此乃獲尼日利亞央行妥為發牌及規管的銀行。渣打尼日利亞對閣下因使用這些文件而直接或間接產生的任何損失或損害(包括特殊、附帶或相應的損失或損害)概不負責。閣下應就某項投資是否適合自己向財務顧問徵詢意見,並在考慮有關因素後才承諾作出投資。如果閣下不欲收取更新資訊,請電郵至clientcare.ng@sc.com要求從我們的電郵發送名單中移除。請勿回覆此電郵。閣下如有任何疑問或欲查詢服務事宜,請致電02 012772514聯絡我們的優先理財中心。對於閣下因決定將任何機密及/或重要資料電郵至渣打而蒙受的任何損失或損害,渣打尼日利亞概不承擔任何責任。渣打尼日利亞不會對任何透過電郵傳遞的資料的安全性或準確性作出陳述或保證。巴基斯坦:本文件由渣打銀行(巴基斯坦)有限公司在巴基斯坦分發,並歸屬於該單位,此公司的註冊地址為PO Box 5556, I.I Chundrigar Road Karachi,為依據《1962年銀行公司法》向巴基斯坦國家銀行註冊的銀行公司,同時還獲巴基斯坦證券交易委員會發牌為證券顧問。渣打銀行(巴基斯坦)有限公司擔任互惠基金的分銷商及其他第三方金融產品的推薦人。新加坡:本文件由渣打銀行(新加坡)有限公司(註冊編號201224747C/ GST Group Registration No. MR-8500053-0, “SCBSL”)在新加坡分發,並歸屬於該單位。新加坡的收件人應就本文件所引致或與本文件有關連的任何事宜聯絡渣打銀行(新加坡)有限公司。渣打銀行(新加坡)有限公司是渣打銀行的間接全資附屬公司,根據1970年《新加坡銀行法》獲發牌在新加坡經營銀行業務。渣打環球私人銀行是渣打銀行(新加坡)有限公司的私人銀行部門。有關本文件提及的任何證券或以證券為基礎的衍生工具合約,本文件與本發行人文件應被視為資料備忘錄(定義見2001年《證券及期貨法》第275條)。本文件旨在分發給《證券及期貨法》第4A(1)(a)條所界定的認可投資者,或購買該等證券或以證券為基礎的衍生工具合約的條件是只能以不低於200,000新加坡元(或等值外幣)支付每宗交易。此外,就提及的任何證券或以證券為基礎的衍生工具合約而言,本文件及發行人文件未曾根據《證券及期貨法》於新加坡金融管理局註冊為發售章程。因此,本文件及關於產品的要約或出售、認購或購買邀請的任何其他文件或材料均不得直接或間接傳閱或分發,產品亦不得直接或間接向其他人士要約或出售,或成為認購或購買邀請的對象,惟不包括根據《證券及期貨法》第275(1)條的相關人士,或(ii)根據《證券及期貨法》第275(1A)條並符合《證券及期貨法》第275條指明條件的任何人士,或根據《證券及期貨法》的任何其他適用條文及符合當中指明條件的其他人士。就本文件所述的任何集體投資計劃而言,本文件僅供一般參考,並非要約文件或發售章程(定義見《證券及期貨法》)。本文件不是亦不擬是(i)要約或購買或出售任何資本市場產品的招攬要約;或(ii)任何資本市場產品的要約廣告或擬作出的要約。存款保險計劃:非銀行存款人的新加坡元存款由新加坡存款保險公司投保,依據法律每位計劃成員每位存款人的投保金額上限為100,000新加坡元。外幣存款、雙貨幣投資、結構性存款及其他投資產品均不予投保。此廣告未經新加坡金融管理局審核。台灣:渣打集團實體或台灣渣打國際商業銀行可能涉及此文件所提及的金融工具或其他相關的金融工具。此文件之作者可能已經與渣打或台灣渣打國際商業銀行的其他員工、代理機構討論過此文件所涉及的資訊,作者及上述渣打或台灣渣打國際商業銀行的員工可能已經針對涉及資訊採行相關動作(包括針對此文件所提及的資訊與渣打或台灣渣打國際商業銀行之客戶作溝通)。此文件所載的意見可能會改變,或者與渣打或台灣渣打國際商業銀行的員工的意見不同。渣打或台灣渣打國際商業銀行不會就上述意見的任何改變或不同發出任何通知。此文件可能涵蓋渣打或台灣渣打國際商業銀行欲尋求多次業務往來的公司,以及金融工具發行商。因此,投資者應了解此文件資訊可能會因渣打或台灣渣打國際商業銀行的利益衝突而反映特定目的。渣打或台灣渣打國際商業銀行與其員工(包括已經與作者商討過的有關員工)或客戶可能對此文件所提及的產品或相關金融工具、或相關衍生工具金融商品有利益關係,亦可能透過不同的價格、不同的市場條件獲得部分投資部位,亦有可能與其利益不同或是相反。潛在影響包括交易、投資、以代理機構行事等造市者相關活動,或就此文件提述的任何產品從事金融或顧問服務。阿聯酋:杜拜國際金融中心–渣打銀行根據《1853年皇家特許令》(參考編號ZC18)在英格蘭以有限責任形式註冊成立,公司的主要辦事處位於英格蘭,地址為1 Basinghall Avenue, London, EC2V 5DD。渣打銀行獲英國審慎監管局(Prudential Regulation Authority)認可,並受金融市場行為監管局(Financial Conduct Authority)和審慎監管局規管。渣打銀行杜拜國際金融中心分行為渣打銀行的分支機構,辦事處位於杜拜國際金融中心(地址為Building 1, Gate Precinct, P.O. Box 999, Dubai, UAE),受杜拜金融服務管理局(Dubai Financial Services Authority)規管。本文件僅供杜拜金融服務管理局規則手冊(DFSA Rulebook)所界定的專業客戶使用,並不以該手冊所界定的零售客戶為對象。在杜拜國際金融中心,我們獲授權僅可向符合專業客戶及市場對手方資格的客戶而非零售客戶提供金融服務。閣下身為專業客戶,不會獲得零售客戶享有的較高程度的保障及補償權利。如果閣下行使歸類為零售客戶的權利,我們將未能向閣下提供金融服務與產品,原因是我們沒有持有從事這些活動所需的牌照。就伊斯蘭交易而言,我們在本行的Shariah Supervisory Committee的監督下行事。本行的Shariah Supervisory Committee的相關資料現已載於渣打銀行網站的伊斯蘭理財部分。就阿聯酋居民而言 – 渣打阿聯酋分行獲阿聯酋央行頒發牌照。該分行獲證券與商品局發牌從事推廣活動。依據阿聯酋證券與商品局2008年第48/r號關乎金融諮詢與金融分析決議所述的涵義範圍,渣打阿聯酋分行不在阿聯酋或向阿聯酋提供金融分析或諮詢服務。烏干達:我們的投資產品與服務由獲資本市場管理局發牌為投資顧問的渣打銀行烏干達有限公司分發。英國:在英國,渣打銀行獲審慎監管局認可,並受金融市場行為監管局和審慎監管局規管。此文件已獲得渣打銀行批准,僅適用於根據英國《2000年金融服務及市場法令》(經2010年和2012年修訂)第21 (2) (b)條的規定。渣打銀行(以渣打環球私人銀行之名營業)也根據南非的《2002年金融顧問及中介機構服務法》獲認可為金融服務提供者(牌照號碼45747)。這些材料並未按照旨在促進投資研究獨立性的英國法律要求擬備,且在發布投資研究前不受任何禁止交易的約束。越南:本文件由渣打銀行(越南)有限公司在越南分發,並歸屬於該單位。此公司主要受越南國家銀行規管。越南的收件人如對本文件的內容有任何疑問,應聯絡渣打銀行(越南)有限公司。贊比亞:本文件由渣打銀行贊比亞有限公司分發,該公司在贊比亞註冊成立,並根據贊比亞法律《銀行與金融服務法》第387章向贊比亞銀行註冊為商業銀行及獲頒發牌照。