文章摘要
- 派息基金主要透過投資債券或高息股票,提供定期現金流。
- 常見的派息基金包括債券型派息基金、高息股票基金及股債混合型基金,不同類別的風險水平、派息穩定性及適合對象各有分別。
- 相對適合風險取向較保守或需要定期現金流的投資者,但投資前仍應了解利率風險、信用風險及派息來源等,並非保本產品
對於風險承受能力較低、或希望定期收息的投資者,派息基金(又稱收息基金)是常見選擇。這類基金主要投資於債券、高息股票或其他收益型資產,通常設有每月、每季或每年派息機制,但派息次數、金額及是否派息均由基金公司按基金文件訂明的政策及當時情況決定。派息基金適合需要穩定現金流的人士,例如退休人士或希望補貼生活開支的投資者。
派息基金是甚麼?
派息基金是一種集合投資工具,由基金經理將資金投資於股票、債券或其他收益型資產,目的是產生收益並定期以現金形式派發給投資者。
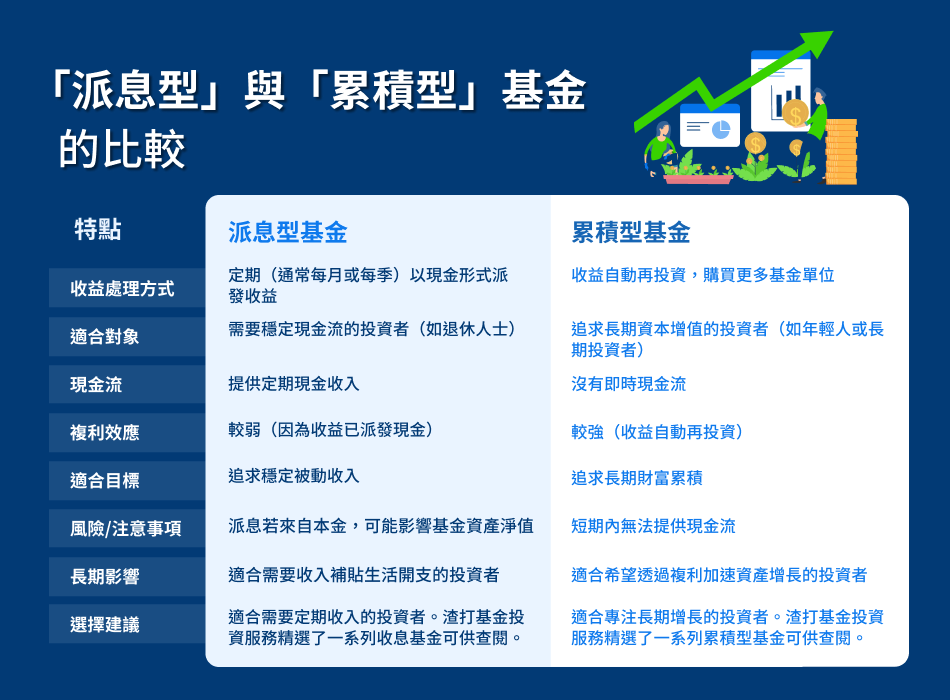
與累積型基金不同,派息基金會把部分或全部收益派發,並非自動再投資。因此,投資者可直接獲得現金流,但也會削弱複息滾存效應。
這類基金適合希望獲得定期收入、又不想只持有單一股票的投資者。若想先了解股票基金或多元資產基金的基本運作,可參考:
值得注意的是,基金派息並不等同投資回報。派發的股息可能來自基金收益,也可能來自資本。因此,投資者不應單純以派息率高低作為投資決定依據,而應同時考慮基金的總回報、風險水平及投資目標。
派息基金種類
- 按派息頻率:月月派息、季度派息、年度派息。月月派息最受需要穩定現金流的投資者歡迎。
- 按資產類型:
- 債券型派息基金 – 主要投資於政府債券或企業債券,收益來源主要來自債券票息
- 股票派息基金 – 主要投資於具穩定派息紀錄的股票,潛在增長空間較大,但波動性一般較高。
- 多元資產派息基金 – 同時投資股票、債券及其他資產,透過分散投資平衡收益與風險。
- 按風險水平:投資級別債券基金風險較低;高收益債券或高息股票基金派息較高,但波動也較大。
- 按收益處理方式:派息基金會定期向投資者派發收益;累積型基金則把收益保留於基金內再投資,以爭取長期複息增長。
根據投資者及理財教育委員會資料,部分基金可能從資本中支付派息,而非僅來自投資收益,長遠可能影響基金資產增值潛力,投資者應留意派息來源。
派息基金優點
派息基金為尋求穩定收入的投資者提供以下優勢:
- 提供定期現金流:月月派息基金可為投資者帶來較頻繁的收入,適合需要補貼生活開支或退休規劃的人士。
- 相對波動較低:相較純股票基金,派息基金(尤其是債券型)通常波動較小,適合風險承受能力較低的投資者。
- 專業管理:由基金經理根據市場情況調整投資組合,投資者無需自行選股。
- 分散風險:透過投資不同地區、行業或資產類別,降低單一資產的影響。
派息基金注意事項與風險
雖然派息基金相對穩定,但投資者仍需注意以下風險:
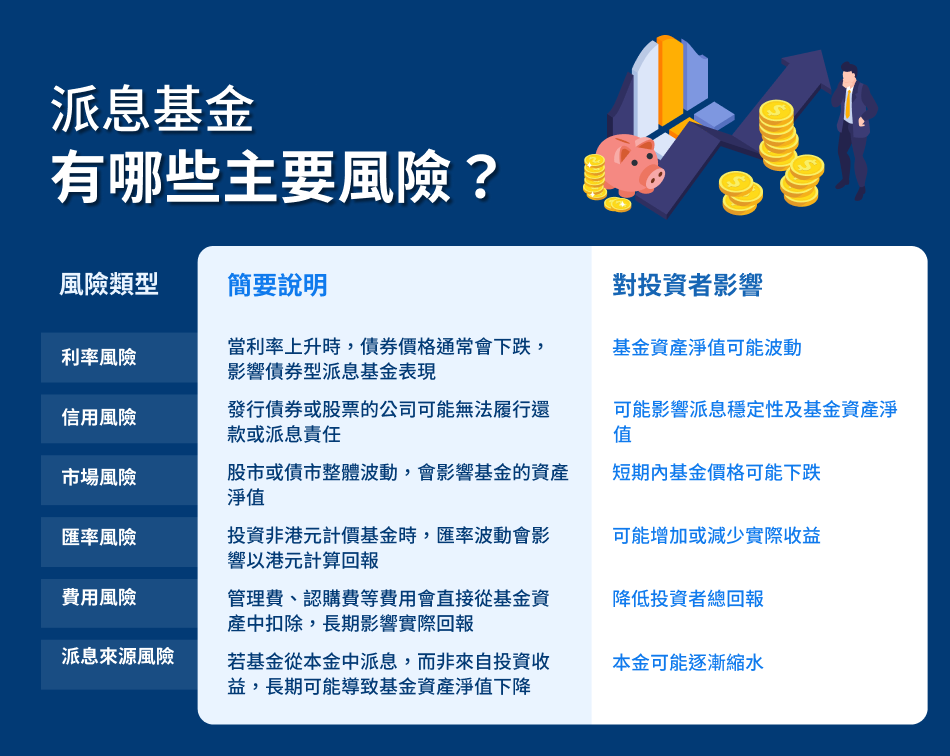
- 利率風險:當利率上升時,債券價格通常會下跌,影響債券型派息基金的表現。反之,利率下降時,債券價格則會上升,對債券基金較為有利。
- 信用風險:高收益債券或高息股票基金的發行人違約風險較高,可能影響派息穩定性。
- 市場風險:股市或債市波動仍會影響基金淨值。
- 匯率風險:投資非港元基金會受匯率波動影響。
- 費用影響:管理費、認購費等會直接侵蝕投資回報,長期持有時影響更明顯。
- 派息來源:若基金從本金中派息,而非來自投資收益,長期可能導致基金淨值下降。根據投資者及理財教育委員會資料,這類分派政策會影響基金的長期資產增值潛力,投資者應留意基金的派息來源。
如何選擇適合的派息基金
選擇派息基金時,建議考慮以下因素:
- 投資目標:若需要穩定現金流,應選擇派息型基金;若目標是長期資本增值,則可考慮累積型基金或選擇將股息再投資的基金。
- 風險承受能力:風險承受能力較低的投資者宜選擇投資級債券基金;風險承受能力較強的投資者可考慮高息股票基金或高收益債券基金。
- 歷史表現與基金經理:過往表現可作為參考,但不能保證未來回報。建議同時評估基金經理團隊的經驗和投資風格。
- 費用結構:比較總費用比率(TER),包括管理費及認購費等,選擇費用合理且透明的基金。
- 派息政策:了解基金的派息來源及政策,避免過度依賴從本金派息的基金。
您可透過渣打基金投資服務,按風險取向與收益需求篩選派息或累積型基金,或與您的客戶經理商討。
投資涉及風險,基金價格可升可跌,過往表現並不代表未來表現。本文僅供一般參考,並不構成投資建議。
派息基金如何提供穩定被動收入
據投委會解釋,基金派息率通常以「年度化息率」來表達,此息率是基於最近一次派息計算,簡單來說,若基金每年、每季和每月派息一次,一般就會分別將其派息率乘1、2、4和12。因此,年度化計算當中通常會涉及預測和估算,因此只能用作參考。
以下兩個例子說明派息基金在不同人生階段的應用:
案例一:為退休人士提供穩定收入
李先生55歲剛退休,每月需要約HKD5,000額外收入。他選擇了一隻主要投資投資級債券及少量高息股票的月月派息基金,年度化息率約6%。他投資HKD100萬,每月可獲約HKD5,000穩定派息,無需動用本金。
案例二:為年輕投資者累積長期財富
王小姐25歲,選擇了一隻股債混合型收息基金,年度化息率約8%。她每月定投HKD5,000,並選擇股息再投資。透過複息效應,預計10年後資產可有明顯增長。
以上僅為說明現金流概念的例子,純屬假設,不代表基金實際或預期派息,亦不構成要約或建議。實際派息視乎基金政策及市場情況,可不派、少派或從資本中分派。
如果您正考慮將派息基金納入投資組合,歡迎登入渣打基金投資服務,根據您的風險承受能力及收入需求篩選合適的基金,或與您的客戶經理商討合適方案。
派息基金常見問題
適合追求穩定現金流或防守型的投資者,特別是退休人士或需要定期收息人士。風險承受能力較低的投資者通常較適合投資級債券型派息基金。
派息頻率視基金而定,常見有每月、每季或每年派息。部分投資者或會偏好月月派息基金,以獲取較定期的現金流。然而,派息次數、派息金額及是否派息均視乎基金的派息政策及實際情況而定,並非保證。
不一定。雖然每月派息可提供較頻繁的現金流,但並不代表基金的整體回報較高。投資者應同時考慮基金的總回報、風險水平、投資策略及長期表現。此外,部分基金的股息派發可能包括資本,因此頻繁派息有機會影響基金的資產淨值)。
主要包括管理費、認購費及贖回費。這些費用會直接影響實際回報,建議投資前應仔細閱讀基金說明文件,了解相關收費及條款。
大部分基金可以隨時贖回,但具體贖回時間及是否有最低持有期會因個別基金而有所不同。建議投資前投資前應參閱基金說明文件,以了解相關條款及贖回安排。
想了解更多派息基金產品詳情?歡迎透過渣打基金投資服務搜尋合適的派息基金或累積型基金,或與您的客戶經理商討適合您的方案。
派息基金是其中選項之一,尤其月月派息基金可提供較穩定的現金流。其他常見方法包括:
- 持有季度或每月派息的優質收息股(如公用事業、電訊或銀行股)
- 投資REITs(房地產投資信託基金),這些基金通常有較高派息率
- 配置債券基金或多元資產派息基金
- 透過分散不同資產派息,令投資組合的每月現金流入更平均
兩者各有優勢,最好是互補使用,而非二選一:
- 股息投資(收息股或高息股票基金):潛在股息增長較高,能對抗通脹,但股價波動較大。
- 債券投資(債券基金或固定收益產品):收入相對穩定,波動較低,但增長潛力有限,且受利率上升影響較大。
派息基金往往是兩者的結合,既提供債券的穩定性,又有股票的增長潛力。保守型投資者可提高債券比重;追求較高收入者則可增加收息股或REITs的比例。最終選擇應視乎個人風險承受能力及退休階段而定。
如需了解基金平台上的派息基金選項,或討論如何將收息配置納入整體規劃,可透過渣打基金投資服務查閱產品資料,或與您的客戶經理聯絡。投資涉及風險,基金價格可升可跌,過往表現並不代表未來表現。
免責聲明
投資風險聲明
- 投資涉及風險。投資產品價格有時會非常波動,在最壞的情況下,投資者可能損失全部的投資的款項。過往的表現並非其將來表現的指引。
- 投資者在作出任何投資決定之前,應審慎閱讀有關銷售文件所載的條款及條件,尤其是投資政策和風險因素,以及最新之財務業績資料,並諮詢獨立的財務意見。
- 投資前投資者應考慮其本身的投資目標、投資經驗、財務狀況及風險承受程度。
註:
- 本網頁並不構成對未來價格變動的任何預測。
- 投資者不應只單憑本網頁而作出投資決定。
- 本網頁未經證券及期貨事務監察委員會或香港任何監管機構審閱。