為什麼要降息?背後有哪些經濟考量?
當您聽到央行降息的消息時,別以為只是單純的數字變動,其實背後代表著政府希望讓經濟「動起來」的訊號。央行之所以降息,通常是為了對抗經濟疲弱、降低融資成本、刺激內需、穩定通膨與就業。
從內部的投資與消費,到外部的出口表現,降息背後的邏輯都與您我息息相關。
活絡整體經濟活動
降息是中央銀行用來刺激經濟的重要工具之一。當經濟成長趨緩、失業率上升或通膨壓力減輕時,央行會透過降低利率,讓市場上的資金成本變便宜,進而鼓勵企業投資、民眾消費與銀行放款,藉此活絡整體經濟活動。
舉例來說,當企業貸款利率下降,擴廠或購買設備的資金壓力也會降低,進一步促進生產與就業。而民眾在面對較低的房貸或信貸利率時,也更可能購屋、消費,提升內需動能。
提升出口競爭力
若國際景氣不佳、出口下滑,央行也可能透過降息搭配寬鬆貨幣政策,讓本國貨幣貶值,提升出口競爭力,帶動外銷產業和就業市場。
降息一碼是什麼意思?降息對房貸、信貸、投資會有什麼影響?
所謂「一碼」,是利率調整的單位,代表0.25%。央行降息表示放寬貨幣政策,讓銀行借錢變便宜,目的通常是刺激消費與投資、帶動經濟成長。
利率的變動,會直接影響您的房貸月付金、信用貸款利率與投資報酬。以下我們將依據三種常見財務情境,幫助您一次掌握降息帶來的變化與應對建議。
降息對房貸的影響:機動利率族最有感
一般房貸利率的計算方式分為兩種:固定利率與機動利率(又稱浮動利率)。
- 固定利率:利率在貸款期間內不會變動,無論央行升息或降息,月付金都維持不變,適合偏好穩定預算的借款人。
- 機動利率:利率會依照銀行的基本放款利率(例如指標利率)進行調整,常見的變動依據包括央行的升息或降息政策。
也就是說,當央行宣布降息時,對採用機動利率的房貸族來說,最大的感受就是每月還款金額變少了;相反地,當央行升息,機動利率也會跟著往上調,讓房貸壓力增加。
以下以實際案例來試算降息前後的差異,讓您更清楚降息對財務支出的影響。
試算條件:
- 房貸金額:1,000萬元
- 貸款期間:30年(360期)
- 還款方式:本息平均攤還
試算結果:
- 房貸利率2.5%:每月還款金額約為39,493元
- 房貸利率2.25%:每月還款金額約為38,054元
- 每月可減少支出:約1,439元
別小看這區區一碼的差異,長期累積下來省下的金額相當可觀。
如果您正考慮房貸轉貸以爭取更優惠條件,可參考渣打轉動幸福房貸專案,享最低2.25%起房貸優惠年利率,再補貼地政設定規費最高10,000元。
降息對信貸的影響:還款壓力可望減輕
多數信用貸款採用機動利率,雖然會隨央行調整利率方向而變動,但實際調幅仍取決於各銀行的風險評估與內部政策。以下我們透過一個實際案例,來看看如果信貸利率調降一碼,月付金大約可以省下多少。
試算條件:
- 信貸金額:新台幣300萬元
- 貸款期間:7年(84期)
- 還款方式:本息平均攤還
試算結果:
- 信貸利率4%:每月月付金約為新台幣40,960元
- 信貸利率3.75%:每月月付金約為新台幣40,346元
- 每月可減少支出:約新台幣614元
也就是說,利率下調一碼後,每月可以少繳約新台幣614元。雖然表面上看起來金額不高,但整體貸款期間累計下來可節省超過約新台幣5萬元的利息支出,對於信用貸款額度較高或資金吃緊的借款人來說,是一筆不容忽視的金額。
如果您有資金需求,歡迎聯繫渣打銀行,我們提供24小時線上信貸申辦服務,讓您隨時隨地都能彈性運用資金。
此外,若您目前有多筆卡債、信貸或車貸,渣打的債務整合專案可以幫助您將負債整合成一筆,不僅管理更輕鬆,還有機會降低整體利率、延長還款期限,減輕每月還款壓力。
<降息對投資的影響:股市受益,債券價格可能上漲
降息不僅影響房貸與信貸族,也會對投資市場帶來變化。渣打銀行帶您快速了解降息對投資的影響,並協助投資人掌握利率變動契機,靈活調整資產配置。
- 股市表現可能受激勵上揚:降息一碼會降低企業融資成本,提升獲利預期,因此股市通常會正面反應。特別是對於資金需求較大的產業,如不動產與科技業,往往更能獲得投資人的青睞。此外,隨著存款利息下滑,資金可能轉向股市尋求更高報酬,也會進一步推升股價。
- 債券價格上漲、殖利率下降:利率與債券價格呈現反向關係。因此,對於債券型基金或長期債券投資人而言,降息週期反而創造了債券資本利得的契機。然而,相對的,新發行債券的殖利率亦將隨之走低,進而影響未來的預期收益。
- 儲蓄報酬降低,投資需求提升:對保守型投資人而言,利率下滑意味著定存與儲蓄的報酬變少,進而提高對其他投資工具的需求,例如債券型基金、高股息股票或ETF。這也讓投資市場在降息期間更為活絡,進一步凸顯了多元化資產配置的重要性。
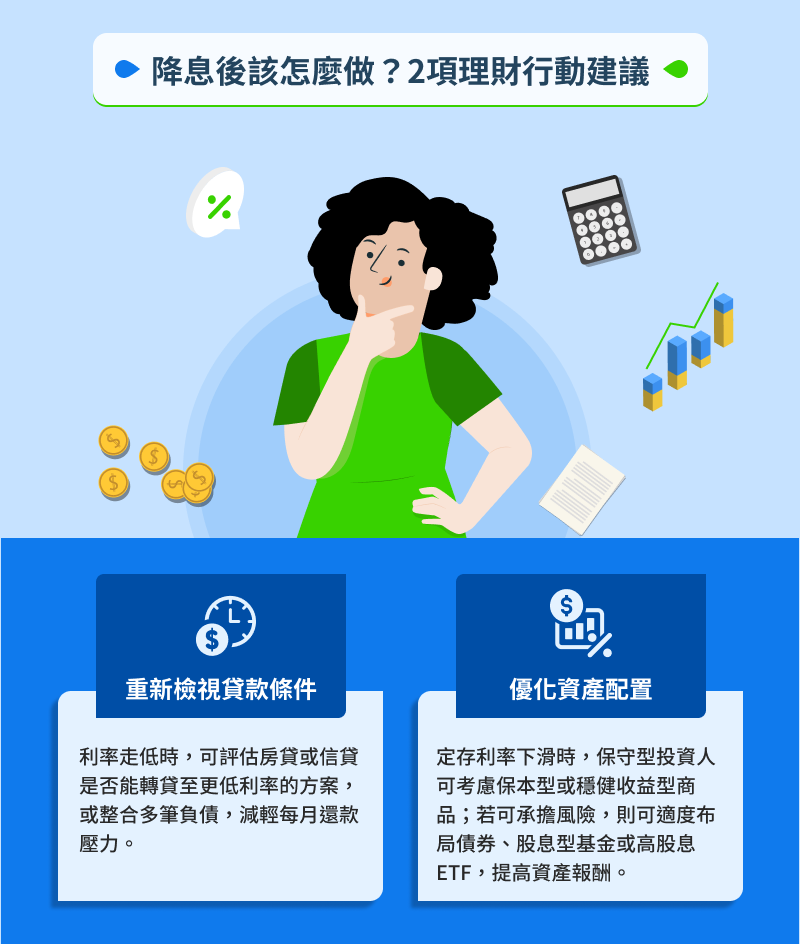
降息後該怎麼做?2項理財行動建議
降息影響的不只是貸款族與投資人,更牽動整體資產配置與未來財務規劃。以下是渣打銀行為您整理的兩項理財建議,協助您在利率變動中做出更有利的選擇。
重新檢視貸款條件
當利率走低時,無論是房貸或信貸,您都可以評估是否有機會轉貸至利率更低的方案,或透過債務整合降低月付金。
優化資產配置
當定存利率下滑,保守型投資人可考慮轉向保本型或穩健收益型金融商品,兼顧風險與報酬。若具備一定風險承受能力,可適度調整資金比重,配置於優質債券、股息型基金或高股息ETF,提高整體資產報酬率。


