2026 扶養親屬條件
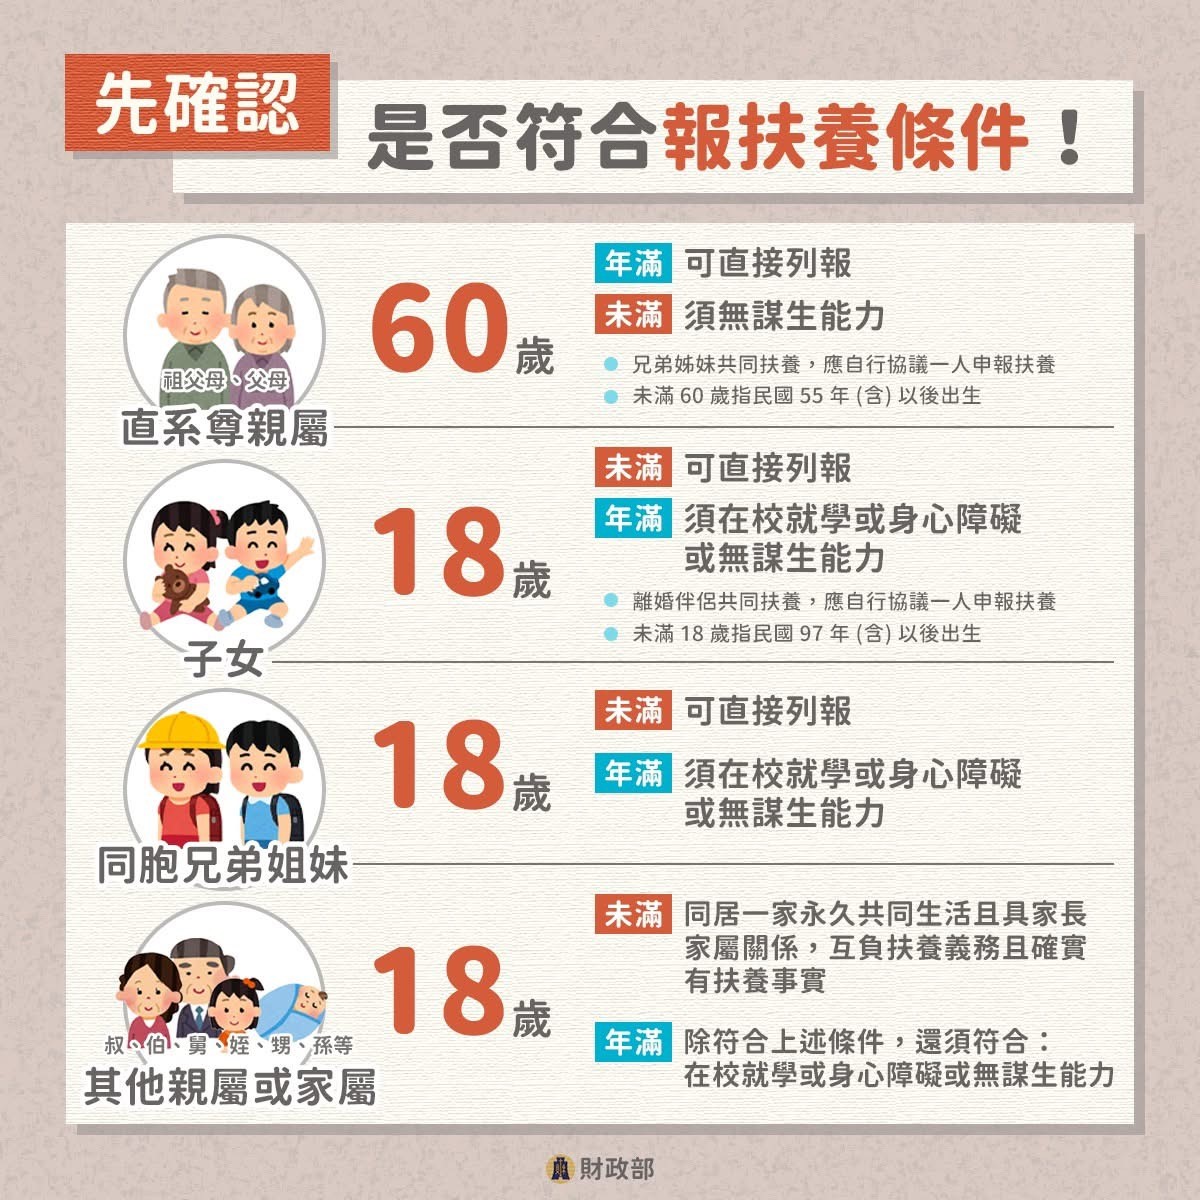
我們要先了解扶養的條件有什麼、可扶養的對象有誰,才能知道家中有哪些人可讓自己申報扶養,扶養條件要看的不外乎四個重點:扶養的對象、對方的年齡、所得收入以及居住情況,為了方便大家釐清,我們以扶養對象為分類,整理扶養親屬的條件給你。
1. 納稅義務人及配偶之直系尊親屬
直系親屬需年滿 60 歲,可無條件申報扶養;若未滿 60 歲,則須年收入(納稅所得)未達 NT$ 213,000、或領有身心障礙證明、或符合長照扣除額資格(如重大疾病就醫療養或身心障礙),亦或受監護宣告(尚未撤銷),才能列為扶養對象,若兄弟姊妹 2 人以上共同扶養,也應協商由其中一人申報,避免重複申報。
參考來源:列報扶養直系尊親屬(如父母、岳父母、祖父母、繼父母等),應符合哪些要件?
2. 子女、同胞兄弟姊妹
未滿 18 歲且未婚者,可無條件申報;年滿 18 歲則須持有在學證明(正式學籍,如一般大學、日夜間部、空大、國外留學、軍校等)或身心障礙、重大疾病等情形,並符合長期治療或受監護宣告等條件,請注意,暑修、補習班、國小師資班及語言學校不視為「就學」,故不在扶養範圍內。
如果是在國外留學具有正式學籍、或就讀軍事學校或就讀符合規定之大陸地區學校也可以申報扶養。
3. 納稅義務人其他親屬或家屬(如伯、姪、孫、外甥等)
未滿 18 歲且未婚,可無條件申報;年滿 18 歲則同樣需符合在學或身心障礙、重大疾病、受監護宣告等限制。此外,必須同居一起生活,若非同一戶籍則需提出「受扶養切結書」。
與子女、兄弟姊妹的條件相同,暑修、補習班、國小師資班和語言學校不算「就學」,而一般大學、日夜間部、空大、軍校及國外留學(正式學籍)才符合「就學」資格。
2026 扶養報稅扣除額
扶養可以節稅是因為納稅人可額外減去受扶養人的扣除額,除了標準扣除額、列舉扣除額、薪資所得特別扣除額之外,免稅額、特別扣除額皆可依受扶養人的狀況而扣除,因為 2026 年的扣除額有所調整,你必須先了解 2026 最新的扶養報稅變化,渣打銀行都幫你精簡在下方了:
- 免稅額:幼兒及 70 歲以下長輩皆為 NT$ 97,000、年滿 70 歲免稅額為 NT$ 145,500
- 基本生活費差額:每名 NT$ 213,000
- 特別扣除額:
- 幼兒學前特別扣除額:第一胎 NT$ 150,000、第二胎起每胎 NT$ 225,000
- 房屋租金支出特別扣除額:NT$ 180,000
- 身心障礙特別扣除額:NT$ 218,000
- 儲蓄投資特別扣除額:NT$ 270,000
- 長期照顧特別扣除額:NT$ 180,000
- 薪資所得特別扣除額:NT$218,000
扶養報稅試算範例
案例一、雙薪家庭,配偶打零工、扶養一名70歲以上直系親屬
假設小明一家 114 年度所得總額為 NT$ 102 萬,先生 90 萬、太太 12 萬,那麼我們先了解各項稅額內容:
- 一般免稅額:97,000 × 2人=194,000
- 70歲以上免稅額:145,500
- 夫妻 2 人標準扣除額:131,000 × 2人=262,000
- 薪資特別扣除額(夫妻皆領薪資):218,000 + 120,000 =338,000
- 長期照顧特別扣除額:180,000
- 基本生活費總額:213,000 x 3人=639,000
- 生活費差額:639,000-781,500=-142,500,以 0 計之
接著,我們可以透過報稅兩大公式計算出:
- 所得總額 – 免稅 – 標準扣除額 / 列舉扣除額 – 特別扣除額( – 基本生活費差額)= 所得淨額 1,020,000-339,500-262,000-338,000-180,000-0=-99,500
- 所得淨額 x 稅率級距 – 累進差額 = 納稅金額
※由於所得淨額 ≦ 0,因此今年度報稅時,小明無須繳稅。
案例二、雙薪家庭,扶養 1 名 1 歲小孩
假設小華一家 114 年度所得總額為 NT$ 180 萬,先生 110 萬、太太 70 萬,且列舉扣除額項目總共是 26 萬,那麼我們先了解各項稅額內容:
- 免稅額:97,000 × 3 人=291,000
- 列舉扣除額 260,000
- 薪資特別扣除額(夫妻皆領薪資):218,000 × 2人=436,000
- 幼兒學前特別扣除額:150,000
- 基本生活費總額:213,000 x 3人=639,000
- 生活費差額:639,000-705,000=-66,000,以 0 計之
接著,我們可以透過報稅兩大公式計算出:
- 所得總額 – 免稅 – 標準扣除額 / 列舉扣除額 – 特別扣除額( – 基本生活費差額)= 所得淨額 1,800,000-291,000-260,000-436,000-150,000-0=663,000
- 所得淨額 x 稅率級距 – 累進差額 = 納稅金額
※663,000*12%-41,300=38,260,今年報稅小華需繳 NT$ 38,260 的稅金。
參考資料:
我的E政府主題策展-試算範例
父母子女有收入,可以報扶養嗎?
首先要確認父母與子女的年齡是否符合扶養條件,比如父母是否滿 60 歲?子女是否未成年?父母是否未滿 60歲但收入未滿 21.3 萬?子女雖有收入但仍在學?若父母與子女已達到扶養的條件,就可申報扶養。
但父母與子女的收入也將併入納稅人的所得當中,所以,還是要看一下併入後是否有節稅喔!
子女失業沒收入,可以報扶養嗎?
子女若成年、沒有任何身心障礙或就學身份,即使子女失業沒有收入,也不可以申報扶養!因為他沒有達到「無謀生能力」的標準當中。
配偶可以報扶養嗎?
如果配偶已滿 60 歲或未滿 60 但收入未達 21.3 萬,則可讓子女報扶養,而沒有被扶養的另一半則要單獨申報。
扶養報稅常見問題
Q1. 若家中長輩所得高於基本生活費門檻,能列入扶養嗎?
不行。若家中長輩年齡未滿 60 歲,但基本生活費高於 NT$ 21.3 萬則無法列入扶養;但如果長輩年齡滿 60 歲則可無條件申報扶養。
Q2. 被扶養子女的年齡門檻是幾歲?
由於 2026 年申報的是 2025 年的綜合所得稅,因此未成年子女的年齡門檻為 18 歲。
Q3. 若子女剛好年滿 18 歲,會影響扶養報稅嗎?
不會!若子女在 2025 年時剛滿 18 歲,即便他為滿足受扶養條件,今年仍可由納稅義務人申報扶養。
Q4.被扶養的人還要報稅嗎?
如果你是被扶養的人,就可以不用報稅了!
以上稅務資訊僅供讀者參考,建議讀者就納稅義務人的實際情況諮詢專業會計師。
相關文章
2026 所得稅率級距表怎麼看?教你看繳稅級距試算所得稅!
本文幫你整理了 2026 所得稅率級距表資訊,告訴你怎麼看2026 繳稅級距、累進差額,並透過公式進行所得稅試算,教你簡單試算出所得稅!
【2026 所得稅懶人包】帶你掌握報稅重點及所得稅免稅額、扣除額、級距
本文為各位納稅人整理 2026 報稅的最新資訊,包含報稅時間、報稅重點、報稅方式及所得稅常見問題。若碰上報稅有資金困難,可向渣打銀行諮詢繳稅貸款方案資訊!